

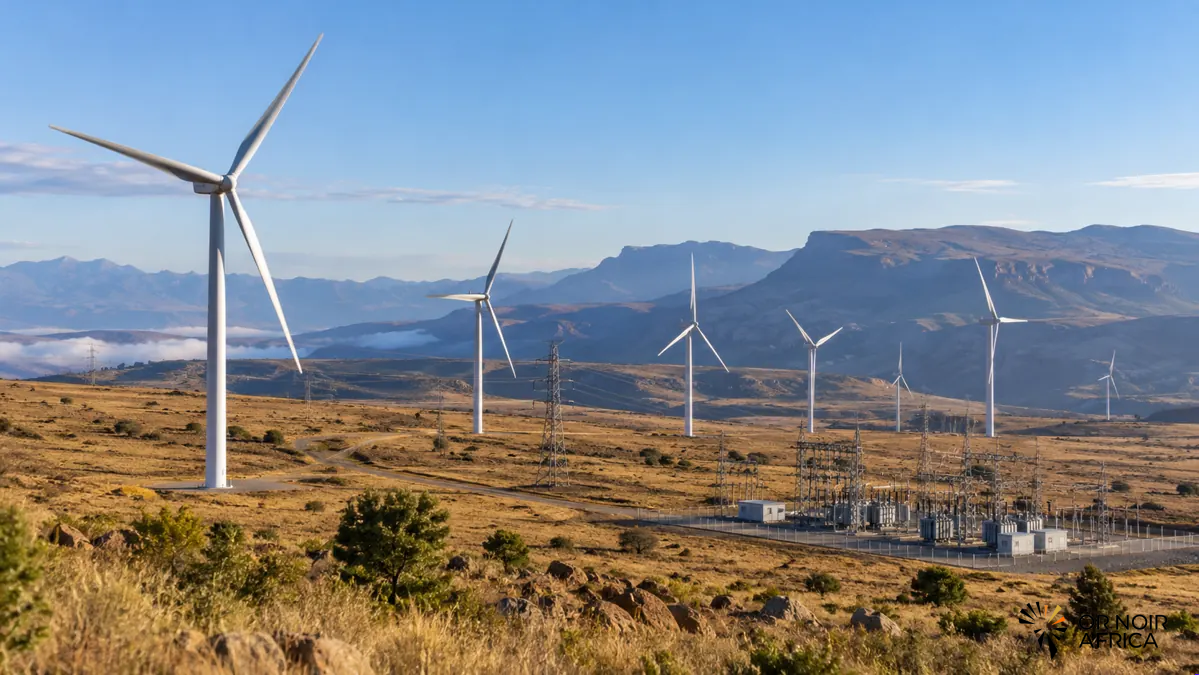
**Catégories :** Dossier ONA **Étiquettes :** Afrique, énergie éolienne, énergies renouvelables, GWEC, infrastructures électriques **Extrait :** L’Afrique dispose d’un potentiel éolien terrestre évalué à 58 400 GW, tandis que sa capacité installée atteignait 11,1 GW fin 2025. Le nouvel essor du secteur dépendra moins des ressources naturelles que des réseaux, des financements, des règles d’achat et de la préparation des projets. **Slug :** potentiel-eolien-afrique-capacites-installees-investissements **Image alt :** Parc éolien installé sur un plateau africain, avec des turbines raccordées au réseau électrique.
L’Afrique possède une ressource éolienne considérable, mais une part infime est convertie en électricité. Selon le Conseil mondial de l’énergie éolienne (GWEC), le potentiel technique terrestre du continent est estimé à 58 400 gigawatts, alors que la capacité installée s’élevait à 11,1 GW à la fin de 2025. Le rapport publié le 7 octobre 2026 souligne un écart spectaculaire entre les possibilités physiques et les équipements effectivement raccordés.
Le même rapport recense 186 GW de projets éoliens prévus dans plus de 250 initiatives et estime que la capacité africaine pourrait atteindre entre 30 et 50 GW en 2035. Ces projections indiquent une dynamique et un pipeline, mais elles ne sont pas des capacités garanties. Les projets annoncés peuvent être retardés, redimensionnés ou abandonnés avant la construction. L’enjeu est désormais de faire passer une partie de ces ambitions à la décision finale d’investissement et à la mise en service.
Le potentiel technique n’est pas un plan de construction
Une estimation de potentiel indique où les conditions de vent pourraient permettre de produire de l’électricité selon certaines hypothèses. Elle ne signifie pas que chaque site est accessible, raccordable, rentable ou acceptable pour les communautés. Les évaluations doivent tenir compte des routes, des lignes, de la qualité des sols, des usages des terres, des zones protégées et de la proximité des consommateurs.
La géographie africaine offre des ressources variées : couloirs côtiers, hauts plateaux, zones désertiques et régions de vents réguliers. L’Égypte, le Maroc et l’Afrique du Sud figurent parmi les marchés les plus établis, avec des installations déjà en exploitation et des projets d’expansion. D’autres pays disposent d’un potentiel prometteur, mais doivent encore bâtir des cadres d’achat d’électricité et des infrastructures capables d’accueillir une production variable.
Le potentiel agrégé de 58 400 GW ne doit donc pas être interprété comme un objectif réaliste à court terme. Le chiffre ne tient pas, à lui seul, compte de la demande solvable, de l’extension des réseaux ou du coût du capital. Il signale une abondance de ressources potentielles; il faut ensuite identifier les sites où la combinaison de vent, d’accès, de réseau et de demande permet un projet compétitif.
Les réseaux et les contrats déterminent la bancabilité
Un parc éolien produit lorsque le vent est disponible, selon des profils qui ne coïncident pas toujours avec les pointes de consommation. Le réseau doit pouvoir intégrer cette production, l’acheminer et équilibrer les écarts avec les autres moyens. Des lignes insuffisantes peuvent contraindre la centrale à réduire sa production, même si les turbines fonctionnent correctement. La planification doit ainsi associer les investissements dans les parcs à ceux du transport, de l’interconnexion et du stockage.
Les contrats d’achat jouent un rôle tout aussi important. Les prêteurs et les développeurs ont besoin de visibilité sur le prix de l’électricité, la durée du contrat, la solvabilité de l’acheteur et les règles en cas d’interruption du réseau. Lorsque les tarifs sont révisés de manière imprévisible ou que les paiements sont retardés, le coût du financement augmente. Les garanties publiques peuvent aider à débloquer des projets, mais elles doivent être évaluées au regard des risques budgétaires qu’elles transfèrent à l’État.
Le GWEC indique que la demande des entreprises et des industriels soutient une nouvelle vague de projets et que de nouveaux modèles de financement apparaissent. Les contrats directs entre producteurs et acheteurs privés peuvent compléter les appels d’offres publics. Ils conviennent toutefois surtout aux entreprises disposant d’une forte capacité de paiement et d’un profil de consommation compatible avec la production. Leur développement devra s’articuler avec les règles de réseau et la planification nationale.
Une chaîne de valeur encore à consolider
Le déploiement de l’éolien peut créer des retombées dépassant la production électrique : emplois de chantier, maintenance, services d’ingénierie, formation et fabrication de composants. Mais la localisation industrielle dépend des volumes et de la continuité du marché. Une usine d’équipements ne peut être viable si les projets sont ponctuels et si la demande reste incertaine.
Les gouvernements peuvent renforcer ces retombées en donnant de la visibilité aux appels d’offres, en formant des techniciens et en encourageant les fournisseurs régionaux. Les règles de contenu local doivent néanmoins être calibrées pour éviter d’augmenter les coûts ou de ralentir les premières capacités. Une stratégie progressive peut commencer par les services, l’assemblage et la maintenance, avant de viser des composants plus complexes lorsque le marché atteint une taille suffisante.
L’acceptabilité locale mérite la même attention. La sélection des sites, les compensations, les bénéfices partagés et la concertation doivent intervenir tôt. Les projets s’inscrivent dans des territoires où les terres peuvent servir à l’agriculture, au pastoralisme ou à d’autres activités. Une planification transparente réduit le risque de conflit et améliore la qualité des décisions d’investissement.
Transformer le pipeline en capacités réelles
Les 186 GW recensés dans le pipeline témoignent d’un intérêt croissant des développeurs et des investisseurs. Pour distinguer les projets les plus avancés des annonces préliminaires, il faut suivre l’obtention des permis, la signature des contrats, le bouclage financier, le démarrage des travaux et le raccordement. Ces jalons, davantage que le nombre de projets annoncés, permettent d’évaluer la vitesse de déploiement.
La possibilité d’atteindre 30 à 50 GW en 2035 dépendra de décisions prises dès maintenant. Les États devront préparer des zones raccordables, accélérer les études de réseau, organiser des appels d’offres réguliers et garantir une coordination entre producteurs et gestionnaires de réseau. Les institutions financières peuvent réduire le coût du capital, mais elles ne peuvent remplacer des règles crédibles ni un acheteur capable d’honorer ses engagements.
Le contraste entre le potentiel technique et les installations existantes résume ainsi le défi du secteur. Le vent est disponible, mais la capacité à le valoriser dépend d’institutions, de financements et d’infrastructures. Si les conditions d’exécution s’améliorent, l’éolien peut diversifier les systèmes électriques, réduire leur dépendance aux combustibles importés et soutenir l’activité industrielle. La prochaine mesure de progrès sera la conversion du pipeline en chantiers financés, puis en électricité livrée de manière fiable.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





