

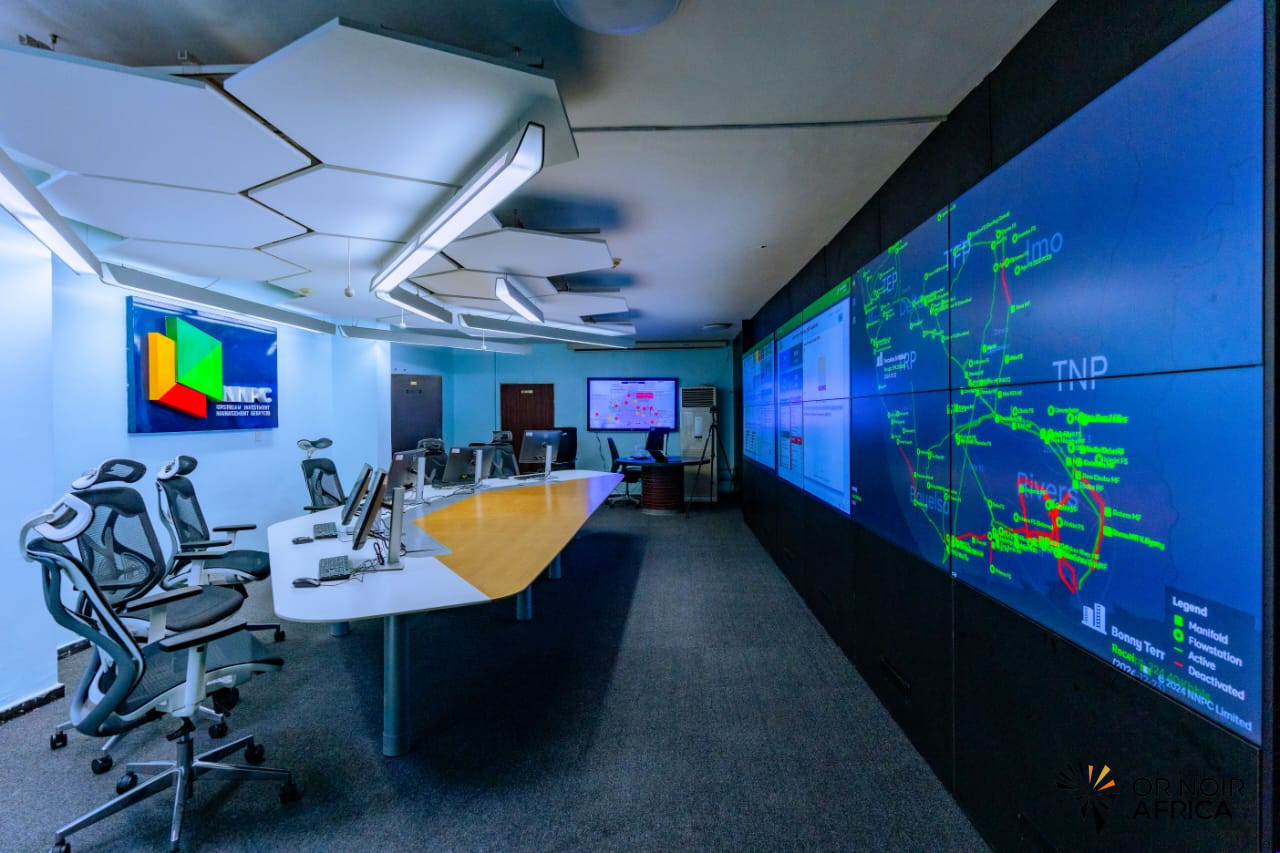
Une compagnie pétrolière peut annoncer des dizaines de licences et pourtant manquer de projets capables de produire, de générer des revenus ou d’atteindre une décision finale d’investissement. À l’inverse, un portefeuille moins étendu peut concentrer des actifs en production, des infrastructures opérationnelles et des projets aux débouchés sécurisés. Le nombre de blocs est un inventaire ; il ne constitue pas, à lui seul, une mesure de valeur.
Analyse par Mapathé SOW, Founder Or Noir Africa
Un titre pétrolier n’est pas encore un actif rentable
Dans l’amont, les termes « licence », « participation », « opérateur » et « production » décrivent des réalités différentes. Une licence donne des droits et impose des obligations sur une zone. Une participation indique la part économique détenue. L’opérateur conduit les opérations, sans nécessairement être le principal propriétaire. Enfin, la production dépend des puits, des installations, des infrastructures et des conditions de marché.
Le registre des concessions de la Commission nigériane de régulation du secteur amont, la NUPRC, identifie les blocs, types de contrats, participations, opérateurs, zones géologiques et dates d’expiration. Ce sont des données indispensables pour évaluer un portefeuille, mais elles n’en donnent pas directement la valeur économique. Le rapport de situation des concessions au 1er juin 2026 distingue notamment les titres opérés par NNPC E&P de ceux où la compagnie détient une participation avec un autre opérateur.
Cinq mesures pour juger un portefeuille
La première est la contribution nette à la production. Il faut séparer les volumes bruts d’un actif de la part revenant réellement à la compagnie après prise en compte des intérêts économiques et des accords contractuels. Une production élevée au niveau national ne signifie pas que les mêmes volumes appartiennent à la compagnie nationale.
La deuxième est la maturité des actifs. Les champs en production, découvertes en évaluation, blocs en exploration et licences sans travaux réalisés n’ont ni le même risque ni le même calendrier de revenus. Il faut suivre les étapes franchies : sismique, forage, estimation des ressources, études de développement, contrats de vente, financement, puis FID. Une licence proche de son échéance sans programme exécuté peut perdre de la valeur, même si son potentiel géologique reste intéressant.
La troisième porte sur les capitaux engagés et les dépenses à venir. Il faut comparer les investissements nécessaires aux moyens financiers de l’entreprise, aux revenus attendus et aux priorités nationales. Forage, raccordement, traitement, transport et fermeture ont un coût. Le tableau de bord doit également suivre les engagements de travaux et le financement réellement mobilisé.
La quatrième mesure est l’accès au marché. Un gisement peut être prometteur, mais sa valeur dépend de la possibilité d’acheminer les volumes et de trouver des acheteurs solvables. Pipelines, terminaux, installations de traitement, raffineries et contrats d’enlèvement comptent dans l’évaluation. Pour le gaz, la demande domestique, les centrales, les réseaux et les contrats d’exportation doivent correspondre au profil de production.
Enfin, il faut retrancher les risques et obligations : sensibilité des flux aux prix, change, retards, sécurité des installations, passifs environnementaux et démantèlement. Une participation importante dans un actif fragile peut peser davantage qu’une part minoritaire dans un projet opérationnel et bien structuré.
Le Nigeria : distinguer la production du secteur et celle de NNPC
Les résultats audités de NNPC Limited pour 2025 illustrent l’importance de cette distinction. La compagnie a publié une production nationale moyenne de pétrole brut et de condensats de 1,77 million de barils par jour. Sa part de production en propre a, elle, représenté 223,7 millions de barils sur l’année, en hausse de 11 % selon ses résultats. Ces deux chiffres ne décrivent pas la même réalité : le premier renseigne sur le niveau du secteur nigérian, le second sur la part attribuée à l’entreprise.
Le bilan signale aussi des progrès sur les infrastructures gazières : achèvement de la traversée du Niger pour le gazoduc Ajaokuta-Kaduna-Kano et préparation au démarrage de l’installation ANOH. Leur valeur se mesurera à la mise en service, aux volumes acheminés, aux clients desservis et aux revenus générés. Une infrastructure achevée est un jalon ; son utilisation effective est le test économique suivant. NNPC détaille ces résultats et l’avancement des projets dans son communiqué annuel.
Les données publiées par l’entreprise gagnent à être confrontées aux statistiques du régulateur, aux comptes audités et aux résultats opérationnels des partenaires. Production brute, part nette, recettes et volumes commercialisés doivent rester distincts.
La capacité d’exécution, véritable indicateur de puissance
Une compagnie nationale poursuit aussi des objectifs qui dépassent la rentabilité immédiate : sécurité d’approvisionnement, recettes publiques, compétences et infrastructures. Ces missions ne devraient pas être confondues dans un indicateur unique. Des comptes séparés et des objectifs publiés peuvent distinguer la performance commerciale d’une politique publique assumée.
Un tableau de bord annuel pourrait suivre la production nette, la part des actifs en production, l’exécution des programmes de travaux, les investissements réalisés, les coûts unitaires, les ventes encaissées, les projets ayant atteint la FID et les obligations de fermeture couvertes. La publication des participations et des échéances rendrait cette évaluation vérifiable.
La question n’est donc pas combien de licences une compagnie nationale peut afficher, mais combien elle transforme en actifs sûrs, financés et utiles à l’économie. Un portefeuille devient stratégique lorsqu’il génère durablement des revenus et des marchés tout en maîtrisant coûts et passifs. Pour NNPC comme pour les autres compagnies nationales africaines, le meilleur indicateur de puissance reste la capacité à exécuter, rendre compte et convertir les ressources en valeur durable.
Sources : NUPRC, rapport des concessions au 1er juin 2026 ; NNPC Limited, résultats audités 2025.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





