

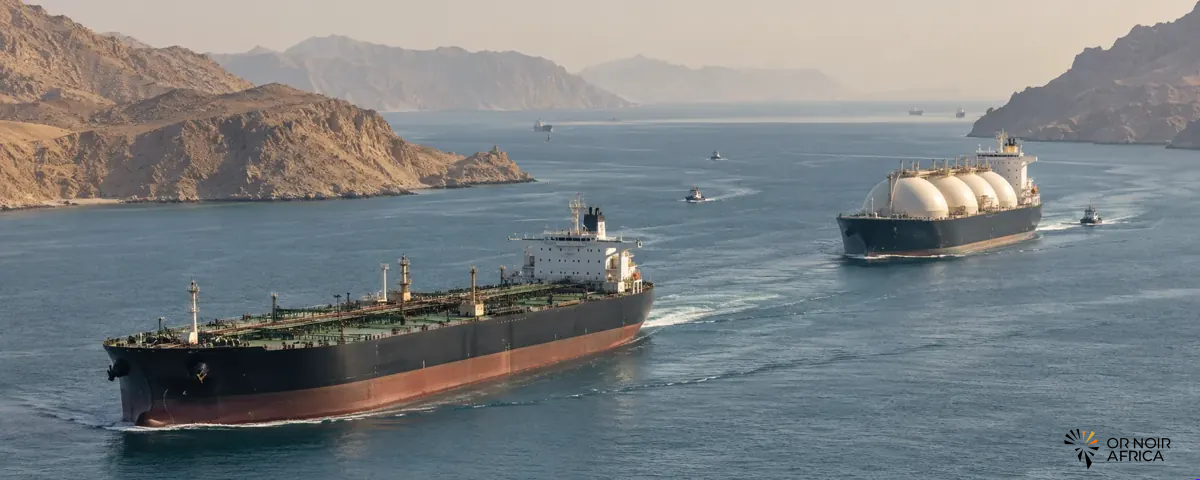
**Catégories :** Actualité, Pétrole **Étiquettes :** pétrole, Brent, marchés financiers, détroit d’Ormuz, volatilité **Extrait :** Le Brent a dépassé 100 dollars le baril le 7 octobre, sur fond de tensions au Moyen-Orient et de doutes sur la continuité des exportations. La réaction des marchés rappelle le rôle du pétrole dans les anticipations d’inflation, les taux et les coûts des entreprises. **Slug :** petrole-au-dessus-100-dollars-bourses-tensions-moyen-orient **Image alt :** Navire pétrolier et plateformes offshore au coucher du soleil, dans un contexte de tension sur les marchés énergétiques.
Le pétrole a repris de la hauteur le 7 octobre, le Brent évoluant au-dessus de 100 dollars le baril dans la matinée, tandis que les marchés boursiers s’orientaient à la baisse et que les taux d’emprunt des États progressaient. Le mouvement intervient alors que les tensions au Moyen-Orient entretiennent les craintes d’un ralentissement des exportations. Ce niveau de prix constitue un instantané de marché et non une tendance acquise : les cours restent sensibles aux informations sur l’offre, la demande et la sécurité des routes maritimes.
Le Brent, référence internationale, a atteint environ 101,99 dollars vers 11 h 45 GMT, en hausse de 1,4 % sur la séance. Le West Texas Intermediate (WTI), référence américaine, progressait à 89,44 dollars. L’écart entre ces deux références reflète des caractéristiques de qualité, de logistique et de marché différentes. Il peut aussi traduire une prime liée aux risques qui touchent davantage les flux internationaux.
Un marché partagé entre offre et risque géopolitique
La hausse ne s’explique pas uniquement par une pénurie physique immédiate. Elle traduit aussi la prime que les opérateurs intègrent lorsque la possibilité d’une interruption ou d’un retard de livraison augmente. Les annonces sur le détroit d’Ormuz, les attaques contre les navires, la sécurité des installations et la capacité des exportateurs à maintenir les chargements influencent les anticipations de disponibilité.
Le marché reste simultanément soumis à des signaux d’amélioration de l’offre. Les volumes qui continuent d’être exportés, les décisions des pays producteurs et les stocks commerciaux peuvent limiter la hausse. Cette confrontation entre volumes réels et risque potentiel explique les variations rapides observées ces dernières semaines. Un titre annonçant une tension géopolitique peut faire monter les cours avant même qu’une rupture durable des livraisons soit constatée; inversement, un retour à la normale peut rapidement effacer une partie de cette prime.
Pour apprécier la situation, il faut suivre plusieurs indicateurs : les volumes exportés, les délais d’attente des navires, les primes sur les cargaisons physiques, les stocks et les écarts de prix entre échéances futures. Les cours à terme reflètent des anticipations, tandis que le marché physique renseigne sur la disponibilité immédiate des barils. Les deux peuvent évoluer différemment.
Pourquoi les actions réagissent à la hausse du brut
Une hausse du pétrole peut soutenir les revenus des producteurs et des entreprises de services, mais elle renchérit les coûts des transporteurs, des compagnies aériennes, de la chimie, de la logistique et de nombreux industriels. Les entreprises ne peuvent pas toujours répercuter immédiatement ces dépenses à leurs clients. Les marges se contractent alors, en particulier lorsque les contrats ont été négociés avant la hausse des combustibles.
Les ménages sont également concernés par le prix des carburants et, selon les mécanismes nationaux, par l’évolution du coût du gaz et de l’électricité. Une énergie plus chère réduit le revenu disponible et peut freiner la consommation. Dans les pays importateurs, la facture énergétique peut aussi peser sur les réserves de change et les finances publiques, surtout lorsque les prix domestiques sont subventionnés.
Les marchés obligataires réagissent à leur tour. Si les investisseurs anticipent une inflation plus persistante, ils peuvent demander des rendements plus élevés sur les obligations. La hausse des taux augmente le coût de financement des entreprises et des États, et peut réduire la valorisation des actifs financiers. Cet effet n’est pas automatique : il dépend aussi des décisions des banques centrales, des salaires et de la demande globale.
La baisse des indices boursiers observée le jour même ne signifie donc pas que toutes les sociétés perdent de la valeur de la même manière. Les groupes pétroliers peuvent bénéficier de prix de vente plus élevés, tandis que les entreprises énergivores sont davantage exposées à la hausse de leurs dépenses. Les conséquences varient également selon les couvertures financières, la structure des coûts et la capacité de fixation des prix de chaque entreprise.
Une exposition particulière pour l’Afrique
Le continent combine pays exportateurs et pays importateurs d’hydrocarbures. Les premiers peuvent bénéficier de recettes accrues à court terme, mais les retombées dépendent des volumes effectivement produits, des coûts, des contrats et de la façon dont les recettes sont utilisées. Une hausse des cours ne se traduit pas toujours par une amélioration immédiate des budgets publics, notamment lorsque la production est contrainte ou que les recettes sont déjà engagées.
Pour les importateurs, la facture peut augmenter rapidement. Les carburants occupent une place importante dans le transport des marchandises, l’agriculture, la production électrique et les dépenses des ménages. Lorsque les prix sont administrés, le choc peut être absorbé par l’État ou les distributeurs, ce qui déplace la pression vers les finances publiques et les entreprises. L’exposition dépend aussi de la devise de paiement et du niveau de réserves de change.
La situation rappelle l’intérêt de renforcer la résilience énergétique : diversifier les sources d’approvisionnement, améliorer le stockage, réduire les pertes et développer des alternatives locales lorsque leur coût est compétitif. À court terme, une communication transparente sur les mécanismes de prix et les stocks peut limiter l’incertitude. À moyen terme, la diversification n’élimine pas l’exposition au pétrole, mais peut réduire la transmission des chocs aux consommateurs.
Ce qu’il faudra surveiller
Les prochaines séances diront si le Brent se maintient au-dessus de 100 dollars ou si la hausse s’essouffle. Les données de production, les exportations du Golfe, les décisions des producteurs et les signaux de demande seront déterminants. Les banques centrales et les marchés surveilleront aussi l’effet du brut sur les anticipations d’inflation et sur les rendements obligataires.
Le franchissement des 100 dollars met en lumière le lien entre sécurité énergétique et stabilité financière. Il ne suffit pas, à lui seul, à annoncer un choc durable. La durée de la hausse, la disponibilité réelle des cargaisons et la capacité des entreprises et des États à absorber la facture détermineront son impact économique. Pour les marchés, le prix du baril reste autant un indicateur de risque géopolitique qu’un reflet de l’équilibre entre l’offre et la demande.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





