

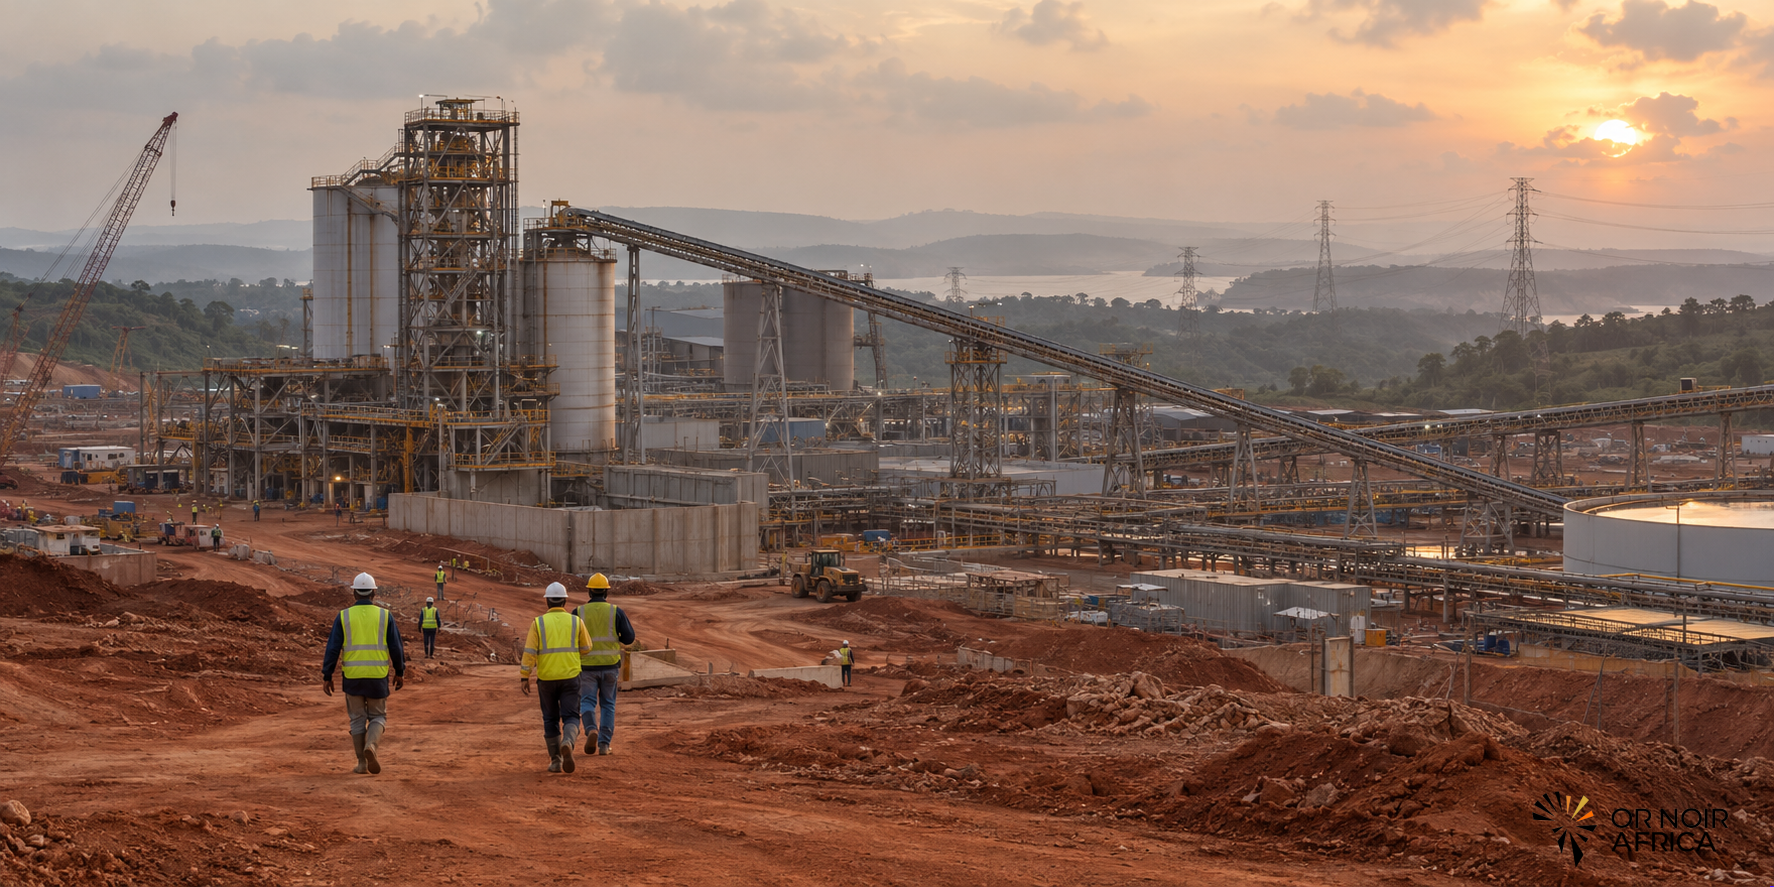
La volonté de transformer davantage de minerais en Afrique suscite un intérêt croissant auprès des investisseurs. Les annonces de raffineries d’alumine, de fonderies et d’unités de traitement se multiplient, portées par la demande mondiale en métaux et par la volonté des États de capter une plus grande part de la valeur ajoutée. Un facteur déterminera toutefois la crédibilité de cette nouvelle phase industrielle : l’accès à une électricité abondante, stable et compétitive.
Le contraste est particulièrement visible en Guinée. Devenue le premier producteur et exportateur mondial de bauxite, le pays cherche à renforcer ses capacités de transformation. Selon les responsables guinéens cités lors d’échanges avec les investisseurs, trois raffineries d’alumine sont en chantier et l’objectif est d’en compter cinq d’ici à 2030. À terme, ces installations pourraient produire entre 7 et 8 millions de tonnes d’alumine par an, avant une éventuelle progression vers la fabrication d’aluminium.
La Guinée veut franchir une étape industrielle
La stratégie guinéenne vise à aller au-delà de l’exportation de bauxite brute, dont une grande partie est destinée à la Chine. L’alumine constitue une étape supplémentaire dans la chaîne de valeur : elle est obtenue après transformation de la bauxite et sert notamment à produire l’aluminium, utilisé dans les transports, le bâtiment et l’emballage. À mesure que le pays consolide ses projets de raffinage, il peut aussi attirer des compétences, des fournisseurs d’équipements et des services industriels.
Les autorités envisagent plusieurs leviers pour inciter les entreprises à investir. L’accès aux gisements, des incitations fiscales et la possibilité de participer aux infrastructures ferroviaires figurent parmi les outils évoqués. Cette approche peut aligner l’accès aux ressources avec des engagements de transformation locale, à condition que les règles soient claires, prévisibles et appliquées de manière cohérente. Les restrictions sur les exportations de bauxite ont été discutées, mais ne sont pas encore entrées en vigueur. Le calendrier et les modalités de toute mesure de ce type seront déterminants pour maintenir l’équilibre entre transformation locale et compétitivité des exportations.
La chaîne de valeur ne s’arrête pas à l’alumine. Les responsables guinéens voient l’acier comme une étape ultérieure et accélèrent également la préparation d’unités de production de boulettes de minerai de fer. La mise en valeur du gisement de Simandou ouvre une perspective industrielle plus large, mais chaque maillon dépendra de débouchés commerciaux, de solutions de financement et d’infrastructures adaptées.
L’énergie au cœur de la décision d’investir
Les besoins électriques donnent la mesure du défi. La Guinée produit environ 1 000 mégawatts, principalement à partir de l’hydroélectricité. En période de pluies, elle peut exporter une partie de sa production vers le Sénégal, la Gambie et la Guinée-Bissau. Durant la saison sèche, les équilibres s’inversent et le pays doit parfois importer de l’électricité auprès de ses voisins. Un conseiller du ministère des Mines a estimé que l’industrialisation, en particulier la production d’alumine et d’aluminium, nécessiterait entre 5 000 et 10 000 mégawatts.
Cette différence entre la capacité disponible et les besoins futurs montre pourquoi les projets miniers et énergétiques doivent être planifiés ensemble. Une raffinerie d’alumine exige une alimentation électrique continue. Les interruptions ralentissent les équipements, augmentent les coûts et fragilisent les contrats de livraison. Pour les investisseurs, la disponibilité de l’énergie est donc un élément central de la décision finale, au même titre que l’accès au minerai, la stabilité réglementaire et la présence d’acheteurs.
Les responsables guinéens se disent ouverts à différentes solutions énergétiques économiquement viables, y compris le gaz, le charbon et le nucléaire, en complément du potentiel hydraulique et des renouvelables. Le choix devra tenir compte des coûts, des délais, de la fiabilité du réseau et des engagements climatiques. Il implique aussi une coopération régionale accrue : les interconnexions peuvent faciliter les échanges, mais elles ne remplacent pas les investissements nécessaires dans les moyens de production, le transport et la distribution.
L’expérience sud-africaine rappelle l’importance de la compétitivité
L’Afrique du Sud offre un enseignement utile pour les projets en préparation. Le pays dispose de réserves importantes de chrome et d’une longue expérience métallurgique, mais la hausse des coûts de l’électricité a fortement réduit la compétitivité de son industrie du ferrochrome. Sur 66 fonderies, moins d’une douzaine seraient encore en activité. Les coûts de l’énergie auraient été multipliés par environ dix depuis 2008, un facteur qui a contribué aux fermetures et au recul des capacités de transformation.
Le directeur général du Minerals Council South Africa, Mzila Mthenjane, a souligné que la fiabilité et le prix de l’électricité sont des conditions de base pour l’industrialisation. L’exemple rappelle qu’une ressource abondante ne garantit pas à elle seule la maîtrise de sa transformation. Les entreprises doivent aussi pouvoir compter sur une alimentation stable, des coûts prévisibles et des infrastructures entretenues.
Le cas de la fonderie d’aluminium de Mozal, au Mozambique, illustre également la sensibilité de ces activités aux contraintes d’approvisionnement : l’installation a été placée en veille après qu’une sécheresse a pesé sur l’offre électrique. Pour les États qui envisagent de nouveaux complexes, la sécurité énergétique doit donc être intégrée dès la conception, avec des scénarios pour les périodes de tension et des solutions de secours adaptées.
Quatre conditions pour convertir l’intérêt en projets
Les discussions avec les investisseurs font ressortir quatre éléments à réunir : un approvisionnement régulier en matières premières, une énergie compétitive, des règles stables et des acheteurs engagés. L’accès au financement constitue un facteur complémentaire, car les installations de transformation se chiffrent souvent en milliards de dollars. Des institutions comme la Development Finance Corporation américaine et l’Africa Finance Corporation soutiennent déjà des projets de traitement minéral en Afrique et indiquent vouloir élargir leur présence.
Pour les pays producteurs, cette dynamique représente une occasion de créer des emplois qualifiés, de développer des fournisseurs locaux et de mieux retenir la valeur sur le continent. La prochaine étape consiste à transformer les annonces en projets finançables, dotés de contrats d’approvisionnement et d’achat, de calendriers réalistes et d’une énergie disponible. L’intérêt des capitaux est déjà là ; en coordonnant les mines, les réseaux électriques et les politiques industrielles, les gouvernements peuvent désormais donner à cette ambition les bases nécessaires pour durer.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





