

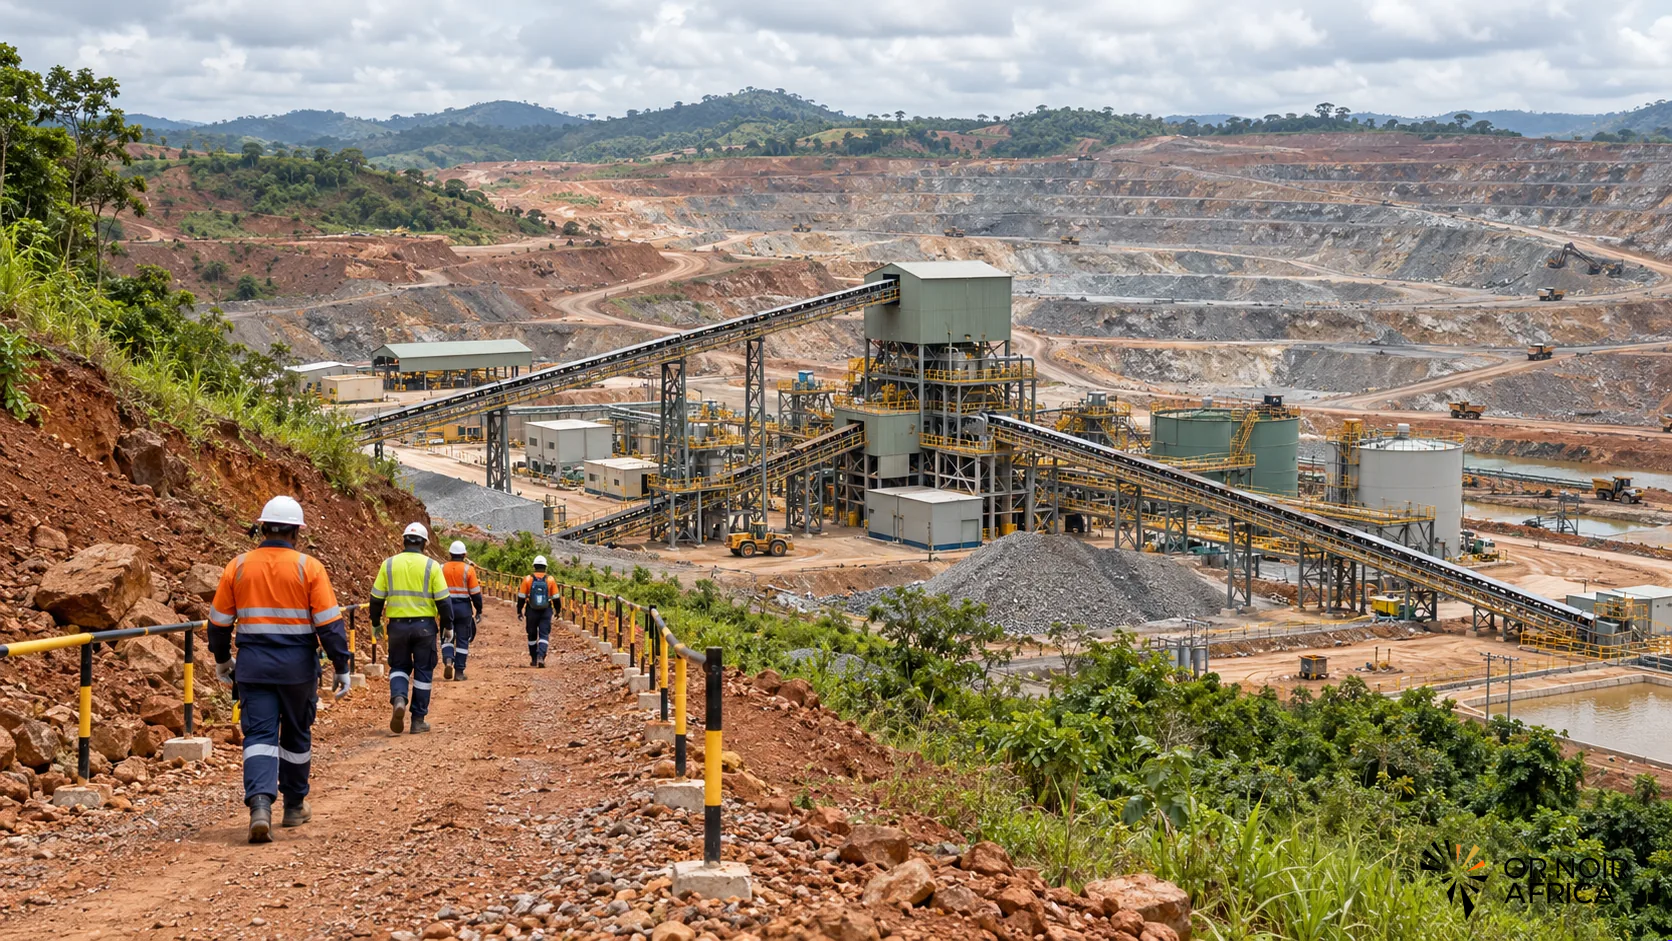
Les États-Unis renforcent leur présence financière dans les chaînes africaines de minéraux critiques, au moment où la sécurité d’approvisionnement est devenue un enjeu industriel et stratégique. Des mécanismes de financement public, des partenariats avec des investisseurs privés et des infrastructures de transport soutiennent cette évolution. Mais les investissements annoncés n’ont pas tous le même statut : certains sont engagés, d’autres approuvés ou en négociation, et plusieurs visent les mines ou l’exportation plutôt que la transformation locale.
Pour les pays producteurs, l’enjeu ne se limite pas à attirer un nouvel acheteur. Il s’agit de négocier des capitaux qui contribuent à développer les infrastructures, les compétences, les fournisseurs locaux et les capacités de traitement. La concurrence entre partenaires internationaux peut élargir les options des gouvernements africains, à condition que les contrats se traduisent par des retombées mesurables sur place.
Des instruments publics qui cherchent à mobiliser les investisseurs
La U.S. International Development Finance Corporation (DFC), bras financier américain pour les investissements internationaux, joue un rôle central. En janvier 2026, l’agence a indiqué avoir clôturé un investissement de 600 millions de dollars dans l’Orion Critical Mineral Consortium, un partenariat public-privé annoncé à 1,8 milliard de dollars avec Orion Resource Partners et le groupe émirati ADQ. La structure vise à financer des projets de minéraux critiques sur plusieurs marchés émergents ; son montant global ne correspond donc pas à un portefeuille déjà déployé uniquement en Afrique.
En juin, le conseil d’administration de la DFC a approuvé jusqu’à 900 millions de dollars supplémentaires pour soutenir l’expansion du consortium. Cette approbation élargit sa capacité potentielle d’intervention, mais ne signifie pas que la totalité a déjà été investie dans des actifs identifiés. La différence entre enveloppe annoncée, approbation interne, engagement contractuel et décaissement effectif est essentielle pour mesurer le financement réellement arrivé aux projets.
La stratégie américaine s’appuie également sur des actifs particuliers. En Afrique du Sud, la DFC a engagé 50 millions de dollars en fonds propres via la société TechMet pour soutenir le projet de terres rares de Phalaborwa. Celui-ci prévoit de retraiter des résidus de gypse issus d’activités minières anciennes afin d’en extraire des oxydes de terres rares. Ce projet se distingue des acquisitions de mines : il s’agit d’une initiative de traitement qui valorise des matériaux déjà extraits.
Dans la région des Grands Lacs, l’agence a par ailleurs soutenu le corridor ferroviaire de Lobito avec un prêt pouvant atteindre 553 millions de dollars. Cette infrastructure relie les zones minières de la République démocratique du Congo et de la Zambie au port angolais de Lobito. Elle vise à améliorer le transport des marchandises et peut réduire les coûts logistiques, mais elle ne constitue pas en elle-même une usine de raffinage ou de transformation.
La République démocratique du Congo au cœur de la compétition
Le cuivre et le cobalt de la RDC occupent une place importante dans les efforts de diversification des approvisionnements. Gécamines, l’entreprise publique congolaise, a annoncé la vente et l’expédition vers les États-Unis d’environ 100 000 tonnes de cuivre achetées sur la production de la mine de Tenke Fungurume. L’opération met en évidence un nouvel accès commercial, mais doit être distinguée d’un financement de mine ou de la création d’une capacité congolaise de raffinage.
Parallèlement, Orion et Glencore ont annoncé un protocole d’accord non contraignant portant sur une éventuelle acquisition d’une participation de 40 % dans les actifs de Mutanda et de Kamoto Copper Company. Une telle opération ne peut être présentée comme conclue tant que les négociations, les approbations et les modalités de financement ne sont pas finalisées.
Ces exemples illustrent des formes différentes de présence américaine : financement d’infrastructures, prise de participation dans des véhicules d’investissement, accords d’approvisionnement et négociations autour d’actifs miniers. Ils n’ont ni le même calendrier ni le même niveau de risque. Leur effet réel se vérifiera dans les volumes livrés, les fonds déboursés, les emplois créés et les transformations réalisées dans la région.
Le maillon du traitement reste le test industriel
L’accès aux minerais bruts ne suffit pas à sécuriser une chaîne industrielle. Une grande partie de la valeur ajoutée se construit lors du traitement et du raffinage, lorsque les minerais sont convertis en matériaux répondant aux besoins des fabricants de batteries, de véhicules électriques, de composants électroniques ou d’équipements de défense. Le coût de l’énergie, la disponibilité de l’eau, les infrastructures, la maîtrise technologique et l’accès au marché sont déterminants pour rendre ces opérations viables.
Les pays africains cherchent de plus en plus à lier l’exploitation à des engagements de transformation, de contenu local et de transfert de compétences. Ces exigences peuvent améliorer les retombées économiques, mais elles doivent s’accompagner d’investissements industriels adaptés et d’un accès fiable à l’électricité et au transport. La simple promesse d’un acheteur étranger ne résout pas les contraintes techniques et financières des raffineries.
Le projet de Phalaborwa montre qu’un financement peut porter sur une étape de traitement, tandis que le corridor de Lobito fournit une infrastructure d’exportation. Pour évaluer ces initiatives, il faut donc demander à chaque projet ce qu’il finance précisément et où se situent les emplois et les activités à plus forte valeur ajoutée.
Une marge de négociation pour les États producteurs
La concurrence entre les États-Unis, la Chine, l’Union européenne et les pays du Golfe offre aux gouvernements africains davantage de partenaires potentiels. Cette marge de négociation reste cependant liée à la capacité des administrations à évaluer les accords, à faire respecter les normes et à articuler les projets avec des stratégies nationales de transformation.
La réussite ne se mesurera pas seulement à la valeur des contrats. Les indicateurs utiles incluent la part du minerai traitée sur le continent, la proportion de fournisseurs locaux, la formation de techniciens, la contribution fiscale et les bénéfices pour les communautés proches des opérations. Les mécanismes de consultation, de protection de l’environnement et de transparence des contrats comptent également pour la stabilité à long terme des investissements.
Washington a commencé à mobiliser des capitaux publics et privés pour réduire les risques de ses chaînes d’approvisionnement. La prochaine étape sera de convertir cette architecture financière en installations opérationnelles, notamment dans le traitement, et en partenariats qui répondent aussi aux priorités des pays producteurs. Pour l’Afrique, l’objectif stratégique est de transformer la compétition extérieure en capacité industrielle durable.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





