

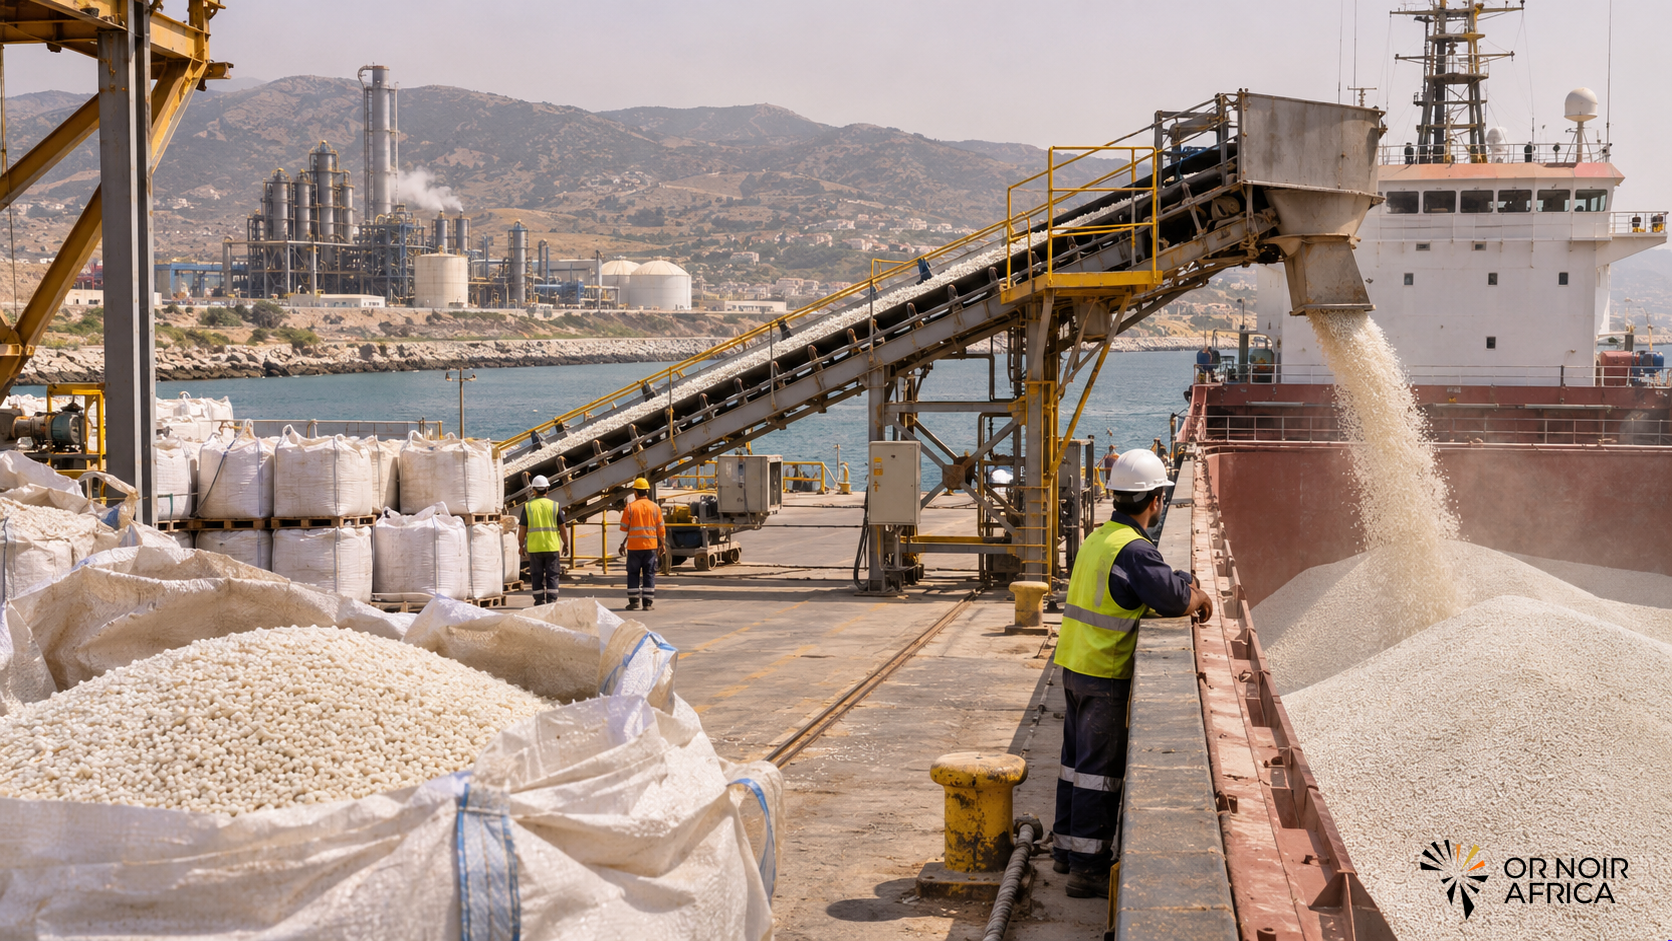
Près de six tonnes d’urée importées sur dix par la France en 2025 provenaient d’Égypte et d’Algérie. Cette dépendance s’explique par la proximité, les capacités industrielles nord-africaines et l’accès au gaz, matière première essentielle des engrais azotés. Un signalement de possible suspension des livraisons algériennes a ravivé les interrogations, mais aucune notification officielle n’avait alors été confirmée.
Deux fournisseurs structurants
En 2025, la France a importé 631 031 tonnes d’urée depuis l’Égypte et 480 989 tonnes depuis l’Algérie, selon UN Comtrade via la base WITS de la Banque mondiale. Ensemble, ces volumes représentent environ 1,11 million de tonnes, soit près de 60 % des importations françaises du fertilisant. Les volumes ont progressé sur un an : 25 % pour les achats égyptiens et 11,3 % pour les algériens.
Cette concentration ne signifie pas que la France dépend d’un fournisseur unique. Les Pays-Bas, la Belgique et le Nigeria font également partie des sources d’approvisionnement. Mais leurs volumes actuels ne permettent pas, à eux seuls, de conclure qu’ils pourraient remplacer rapidement les arrivages nord-africains. Une substitution dépendrait de la disponibilité des cargaisons, des prix, des contrats, du transport et des calendriers de campagne agricole.
Le 23 octobre 2026, Reuters a rapporté que l’Algérie aurait demandé à ses producteurs d’urée de suspendre les expéditions vers la France, en citant des sources diplomatiques et industrielles. À la date de publication d’Agence Ecofin, aucune annonce officielle algérienne n’avait confirmé cette mesure et le ministère français des Affaires étrangères indiquait ne pas avoir reçu de notification. Il faut donc traiter cet élément comme un signal rapporté, et non comme un embargo établi.
Le gaz explique l’avantage de production
L’urée est produite à partir d’ammoniac, lui-même fabriqué à partir de gaz naturel. Le prix, la disponibilité et la stabilité des contrats gaziers influencent directement les coûts des usines. Les producteurs d’Égypte et d’Algérie disposent de ressources gazières et d’installations portuaires, ce qui leur permet de servir des marchés extérieurs, dont l’Europe.
La capacité de production d’urée égyptienne est estimée entre 7 et 7,3 millions de tonnes par an par la Chambre de commerce américaine en Égypte. MOPCO, l’un des principaux producteurs, a déclaré une production de 1,718 million de tonnes en 2024, dont 947 000 tonnes exportées. L’Europe a absorbé 89 % de ces exportations selon les informations relayées par Ecofin. En Algérie, Sorfert dispose d’une capacité nominale de 1,3 million de tonnes d’urée et de 803 000 tonnes d’ammoniac marchand, avec un accès aux ports d’Arzew et de Bethioua.
Ces capacités donnent aux producteurs nord-africains un rôle qui dépasse le seul débouché français. Ils peuvent arbitrer entre les marchés selon les contrats, les marges, les coûts logistiques et les conditions de paiement. La proximité géographique reste un avantage, mais elle ne garantit pas que les volumes seront disponibles en permanence au prix souhaité par les acheteurs français.
Le coût de l’énergie fragilise l’offre européenne
La dépendance française s’inscrit dans un marché européen confronté à des coûts de production élevés. Dans son plan d’action sur les engrais publié en mai 2026, la Commission européenne estime que le gaz représente entre 70 % et 80 % des coûts de production des engrais azotés. Elle indique également que des installations représentant 9 % des capacités européennes d’ammoniac ont fermé définitivement depuis 2023.
Lorsque les coûts énergétiques réduisent la compétitivité des producteurs européens, les importations contribuent à couvrir la demande. Cette solution rend cependant les fabricants d’engrais et les agriculteurs plus sensibles aux tensions commerciales, aux perturbations logistiques et aux prix internationaux. Le mécanisme d’ajustement carbone aux frontières de l’Union européenne, entré dans sa phase définitive le 1er janvier 2026, ajoute des obligations de déclaration et de prise en compte du carbone incorporé dans certains produits importés, dont l’urée. Son effet sur les flux et les prix devra être observé au fil de sa mise en œuvre.
La dépréciation de la livre égyptienne a également renforcé la compétitivité-prix des exportations égyptiennes, selon la Direction générale du Trésor français. En 2025, les importations françaises d’engrais et de composés azotés égyptiens ont atteint 284 millions d’euros, en hausse de 38 % sur un an. Ce montant couvre une catégorie plus large que l’urée seule et ne doit pas être confondu avec ses tonnages d’importation.
La diversification ne se décrète pas
Réduire la vulnérabilité ne consiste pas nécessairement à remplacer les fournisseurs africains. Une stratégie robuste peut combiner plusieurs origines, des contrats adaptés, une visibilité sur les besoins agricoles et un soutien à une production européenne compétitive. La diversification n’est réellement utile que si de nouveaux fournisseurs peuvent livrer des volumes fiables, à un coût acceptable et au bon moment de l’année agricole.
À plus long terme, les politiques européennes en faveur des fabricants devront être évaluées à l’aune des investissements et des capacités effectivement maintenus. Pour l’Algérie et l’Égypte, la demande européenne représente un débouché important, mais leur marché n’est pas captif : d’autres acheteurs peuvent se tourner vers les cargaisons si les conditions françaises deviennent moins attractives.
La dépendance française à l’urée nord-africaine est donc à la fois un risque d’approvisionnement et une relation industrielle structurante. Le véritable indicateur à suivre sera moins une déclaration politique isolée que la continuité des contrats, les volumes livrés, les prix rendus en France et la capacité des autres producteurs à prendre le relais. Les données montrent une concentration importante; l’épisode diplomatique rapporté ne permet toutefois pas de conclure à une rupture confirmée.
Sources : Agence Ecofin, 6 novembre 2026, mise à jour le 9 novembre; UN Comtrade via WITS; Commission européenne, plan d’action sur les engrais (mai 2026).
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





