

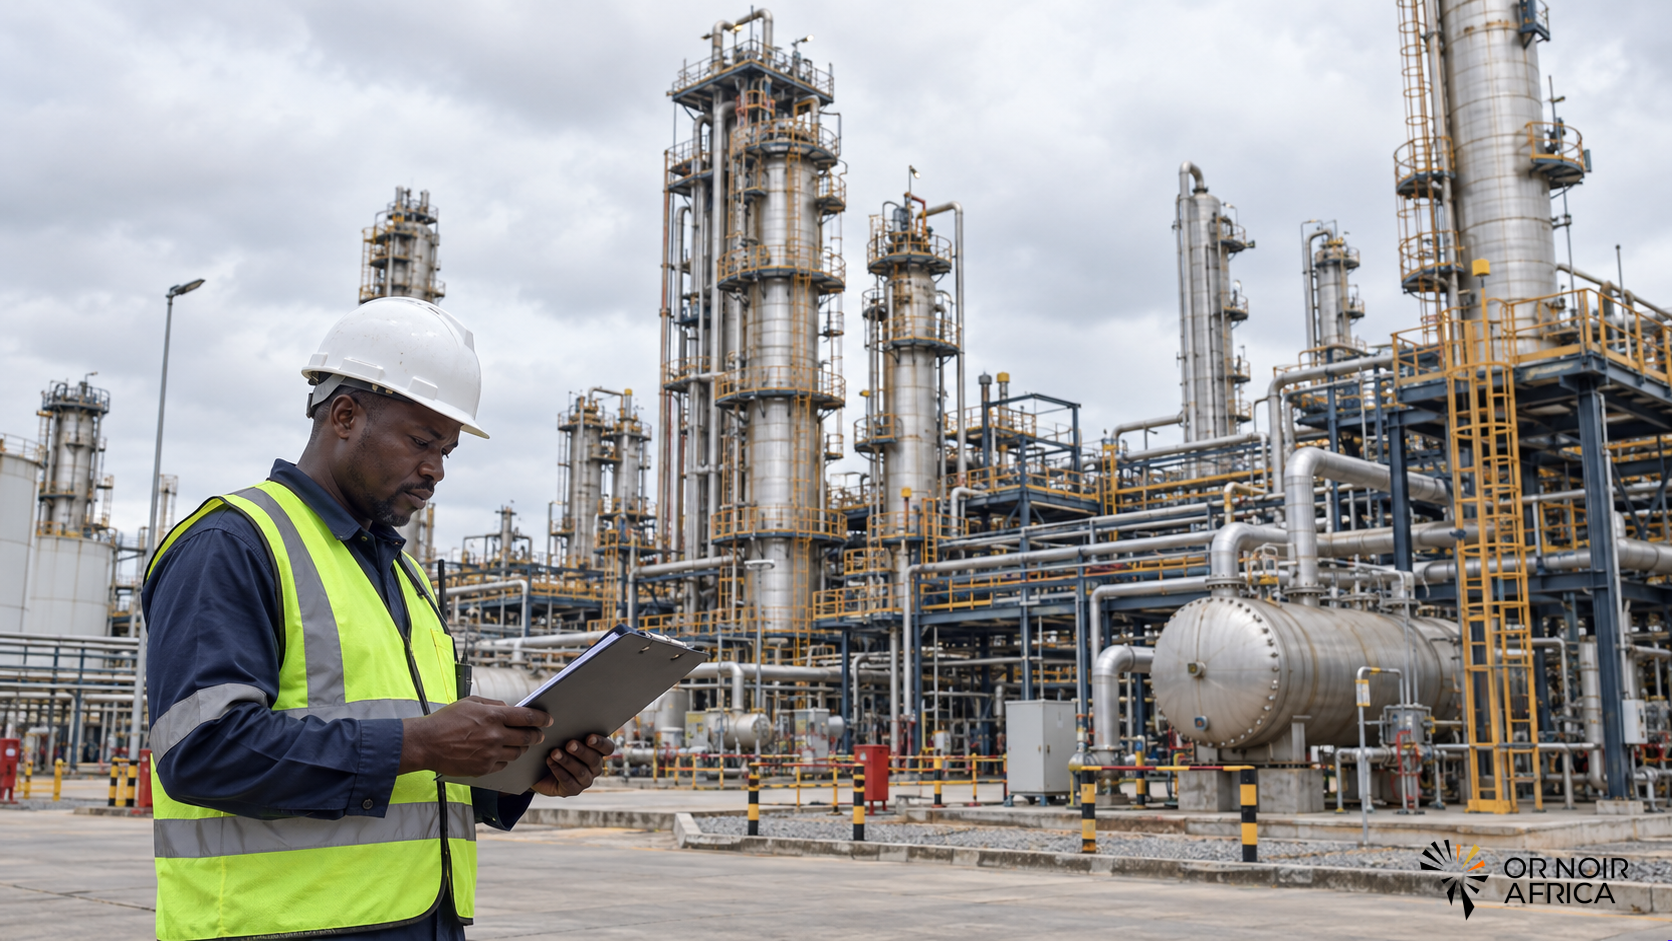
La Tema Oil Refinery (TOR) envisage une cotation à la Bourse du Ghana pour attirer des investisseurs et financer ses opérations comme ses projets d’expansion. La piste intervient après la reprise du raffinage en décembre 2025, mais alors que la compagnie doit encore traiter des engagements financiers hérités et sécuriser ses approvisionnements en brut. À ce stade, il s’agit d’une option évoquée par la direction, pas d’une décision de mise en Bourse déjà approuvée.
La relance de TOR entre dans une nouvelle phase. Après plusieurs années de fonctionnement interrompu, la raffinerie de Tema cherche des capitaux pour consolider son redémarrage et préparer la suite. Son directeur général, Edmond Kombat, a évoqué le 25 octobre 2026 la possibilité d’introduire la société au Ghana Stock Exchange, lors de la visite d’une délégation du Fonds monétaire international (FMI).
Selon le dirigeant, une cotation permettrait à des institutions ghanéennes et à d’autres investisseurs d’acquérir des parts de l’entreprise. Les fonds pourraient soutenir les opérations, financer des travaux et contribuer à l’expansion. La proposition reste toutefois au stade exploratoire : aucune date, part du capital à céder, valorisation ou procédure formelle de cotation n’a été annoncée.
Une reprise opérationnelle encore à consolider
TOR a relancé son unité de distillation du brut après une période de maintenance réalisée entre août et octobre 2025. Le traitement a repris le 19 décembre 2025, à un rythme initial de 28 000 barils par jour, contre une capacité nominale de 45 000 barils par jour. La remise en route constitue une étape importante, mais elle ne garantit pas à elle seule une exploitation régulière à pleine capacité.
La direction affirme que la raffinerie a repris ses activités et renoué avec un bénéfice avant impôt. Elle a également indiqué que les opérations commerciales avaient généré une hausse des revenus et que plusieurs années de comptes non audités avaient été rattrapées. Ces progrès doivent encore se traduire dans des états financiers audités et une performance durable, afin que les investisseurs puissent apprécier les besoins de financement et les risques associés à l’entreprise.
Le bilan financier demeure central dans la réflexion sur une ouverture du capital. À son arrivée en 2025, la direction actuelle a déclaré avoir hérité d’environ 517 millions de dollars de dette. Environ 120 millions seraient dus à l’État, selon Edmond Kombat, qui a fait état de discussions pour restructurer cette créance et clarifier les engagements croisés entre TOR et différentes entités publiques.
Le parcours de la dette doit être lu dans le temps. Les autorités ont également rappelé qu’un précédent mécanisme de restructuration avait fait passer des engagements d’environ 650 millions à près de 300 millions de dollars avant qu’ils ne s’accumulent de nouveau. Les montants évoqués renvoient à des étapes différentes du redressement et ne constituent pas tous une mesure actualisée d’un même solde. Pour les investisseurs potentiels, la publication d’un état consolidé et audité des dettes reste donc un préalable important.
Le capital ne suffira pas sans approvisionnement régulier
L’enjeu d’une cotation dépasserait la levée de fonds. TOR doit aussi disposer de volumes de brut suffisants et prévisibles pour faire fonctionner ses unités. Le Ghana a fourni des cargaisons issues de ses champs pétroliers, dont du brut Jubilee acheminé par Vitol, ainsi qu’une part attribuée par la Ghana National Petroleum Corporation (GNPC). La direction a indiqué que la raffinerie avait traité environ cinq millions de barils, dont près de deux millions provenant de champs ghanéens.
La régularité de ces apports est essentielle : une raffinerie qui fonctionne par intermittence supporte ses coûts fixes sans produire des volumes suffisants pour rentabiliser les installations. L’approvisionnement doit aussi être compatible avec la qualité du brut, les besoins de maintenance et les conditions de marché. Le dirigeant de TOR a souhaité que la GNPC fournisse plus régulièrement sa part de brut au marché local, afin d’améliorer la visibilité de la raffinerie.
La relance de Tema s’inscrit dans une stratégie plus large visant à réduire les importations de produits raffinés. TOR et Sentuo Oil Refinery couvriraient actuellement environ 25 à 30 % de la consommation nationale, selon la Chamber of Bulk Oil Distributors. Le gouvernement a évoqué un objectif de couverture plus élevé lorsque les projets d’expansion des deux installations seront réalisés. Ces capacités additionnelles restent conditionnées à des investissements, à l’approvisionnement en brut et à une disponibilité opérationnelle soutenue.
L’ouverture du capital : opportunité et exigences de gouvernance
Une cotation pourrait diversifier les sources de financement et faire entrer des capitaux privés et institutionnels dans une entreprise stratégique. Elle pourrait également encourager une discipline de reporting plus régulière et clarifier la valeur des actifs de TOR. En contrepartie, elle impliquerait de rendre publiques des informations financières plus détaillées, de définir les droits des nouveaux actionnaires et d’expliquer comment l’État entend conserver ou partager le contrôle de la raffinerie.
Ces choix sont d’autant plus importants que TOR assume une mission économique et énergétique qui ne se réduit pas à la rentabilité de court terme. L’entreprise doit financer les investissements nécessaires tout en contribuant à la sécurité d’approvisionnement du Ghana. La future structure du capital devra donc préciser comment les objectifs de politique publique se concilient avec les attentes des investisseurs, notamment en matière de rendement, d’approvisionnement et de gouvernance.
Une décision à mesurer aux résultats
La Bourse peut offrir à TOR une voie supplémentaire pour financer sa relance, mais la cotation ne constitue pas un remède automatique à la dette, aux besoins d’investissement ou aux aléas d’approvisionnement. La première étape consiste à établir une situation financière transparente, à stabiliser les opérations et à définir un plan d’investissement chiffré.
Les prochains indicateurs à suivre seront la publication de comptes audités, l’évolution des dettes après restructuration, les volumes de brut effectivement reçus et le taux d’utilisation des unités. Ce n’est qu’à partir de ces éléments qu’une éventuelle introduction en Bourse pourra être évaluée selon sa capacité à financer une raffinerie plus régulière et à soutenir une part mesurable de l’approvisionnement ghanéen en produits pétroliers.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





