

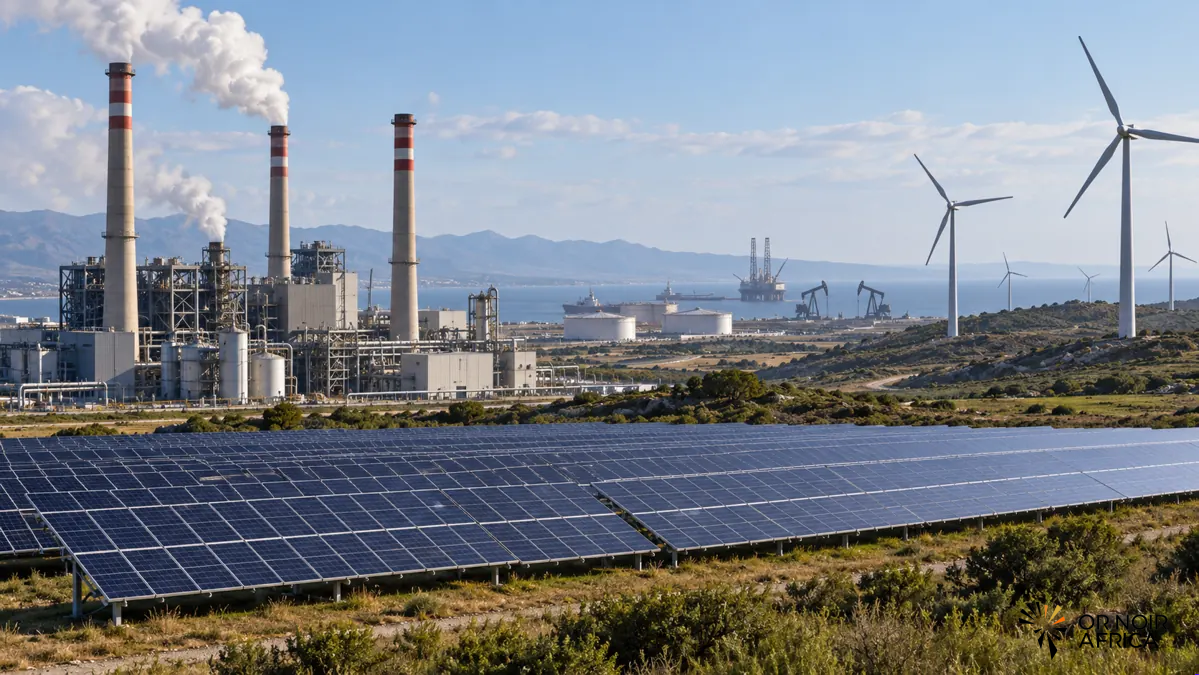
À l’approche de la COP31, prévue en novembre en Turquie, les chiffres rappellent l’ampleur du défi climatique : les énergies renouvelables progressent rapidement, mais le pétrole, le gaz et le charbon restent au centre du système énergétique. Près de 200 pays s’étaient engagés à la COP28 à engager une transition hors des combustibles fossiles. Depuis, la production et la consommation d’énergie fossile ont continué d’augmenter, tandis que les capacités solaires et éoliennes s’étendaient à un rythme soutenu.
Ce constat ne signifie pas que la transition est à l’arrêt. Il révèle plutôt une dynamique à deux vitesses : l’électricité se décarbone plus vite que les autres usages, alors que les transports, l’industrie, le chauffage et la production de matières premières restent fortement dépendants des hydrocarbures et du charbon. La question centrale pour les gouvernements est désormais de transformer la croissance des énergies propres en baisse réelle de la demande fossile.
Une domination qui résiste aux nouvelles capacités
Selon le bilan mondial de l’Energy Institute, l’approvisionnement énergétique a progressé de 1,7 % en 2025 et les combustibles fossiles représentaient encore 86 % du total. L’Agence internationale de l’énergie, qui retient un périmètre et une année de référence différents, estimait leur part à 81 % du mix énergétique en 2024. Ces mesures ne sont pas directement interchangeables, mais elles décrivent la même réalité : le système mondial demeure largement bâti sur les ressources fossiles.
Les situations nationales varient fortement. Le pétrole et le gaz occupent une place majeure dans le mix énergétique des États-Unis, tandis que le charbon reste dominant en Chine. La France se distingue par une part importante du nucléaire, alors que l’Allemagne conserve une dépendance plus élevée au pétrole, au gaz et au charbon. Ces écarts montrent qu’il n’existe pas de trajectoire unique : les choix énergétiques reflètent les ressources disponibles, la structure industrielle, les réseaux et les décisions de politique publique.
La hausse des capacités renouvelables accompagne une demande énergétique mondiale qui continue de croître. En 2025, la demande totale d’énergie a progressé de 1,3 %, selon l’AIE. Le solaire a fourni la plus grande contribution à cette croissance, mais le gaz et le pétrole ont également augmenté. L’expansion des renouvelables répond donc à une partie de la demande additionnelle sans remplacer mécaniquement les sources déjà en place.
Le secteur électrique avance plus vite que les usages
La progression du solaire est particulièrement visible dans l’électricité. Sa production mondiale a augmenté de 28 % en 2025 et représentait plus de 8 % de la production électrique. L’éolien et le solaire gagnent des parts de marché, soutenus par la baisse des coûts, les politiques publiques et l’augmentation des investissements. Dans plusieurs régions, les nouvelles capacités renouvelables ont aussi contribué à limiter la production des centrales à charbon.
Mais l’électricité ne constitue qu’une fraction de l’énergie consommée par les économies. Elle représente environ un quart de la consommation finale mondiale. Une large part de la demande dépend toujours des carburants pour les transports, du gaz pour la chaleur et les procédés industriels, ou du charbon dans la sidérurgie et d’autres activités lourdes. Même lorsque l’électricité devient plus propre, la décarbonation des véhicules, des bâtiments et des usines exige des équipements, des réseaux et des investissements supplémentaires.
Cette distinction explique pourquoi la hausse du solaire ne se traduit pas encore par une baisse équivalente de la production de pétrole et de gaz. Les combustibles fossiles remplissent des fonctions qui dépassent la production d’électricité : carburants, intrants pétrochimiques, chaleur industrielle et usages difficiles à électrifier. Les politiques climatiques doivent donc combiner l’expansion des renouvelables à l’efficacité énergétique, aux réseaux, au stockage et au remplacement progressif des équipements fossiles.
Des projections qui dépendent des politiques
Les perspectives de demande diffèrent selon les hypothèses retenues. Dans son scénario fondé sur les politiques actuelles, l’AIE prévoit que la demande de charbon commence à reculer avant la fin de la décennie, tandis que les demandes de pétrole et de gaz continuent de croître jusqu’en 2050. Il s’agit d’un scénario conditionnel, non d’une prédiction certaine : son résultat dépend de l’évolution des politiques, des technologies, des prix et des investissements.
Cette projection met en évidence le risque d’une transition incomplète. Des engagements climatiques peuvent coexister avec de nouveaux projets fossiles si les gouvernements anticipent une demande persistante ou cherchent à sécuriser leur approvisionnement. De leur côté, les entreprises investissent en fonction de la rentabilité attendue et de la stabilité des règles. Si l’électricité renouvelable n’est pas disponible en continu ou si les infrastructures manquent, le remplacement du gaz et du pétrole peut être retardé, notamment dans les secteurs difficiles à décarboner.
La sécurité énergétique renforce cette tension. Les crises de prix et les perturbations commerciales incitent les États à diversifier leurs approvisionnements et à exploiter leurs ressources domestiques. Les renouvelables peuvent réduire l’exposition aux importations, mais elles nécessitent des réseaux plus robustes, des capacités de stockage et des solutions de flexibilité. Les hydrocarbures conservent une place dans les arbitrages à court terme, même lorsque les gouvernements affichent une ambition de décarbonation à long terme.
La COP31 face à la question de la mise en œuvre
À la COP31, les négociations devraient porter autant sur les moyens d’accélérer l’électrification que sur la formulation d’objectifs. Le sujet de la sortie des énergies fossiles reste politiquement sensible, après les débats de la COP30 où il n’a pas été intégré aux conclusions finales. La diplomatie climatique devra donc chercher des compromis autour des réseaux, de l’efficacité énergétique, des transports, des bâtiments et de l’industrie.
Pour les pays producteurs, notamment en Afrique, l’enjeu est double. Les revenus du pétrole et du gaz contribuent aux budgets publics et aux investissements; en même temps, la demande mondiale évolue et les projets énergétiques doivent mieux soutenir l’accès à l’électricité, l’industrialisation et la création de valeur locale. Une transition juste implique de tenir compte des besoins de développement, tout en évaluant les risques de dépendance à long terme et les possibilités de diversification.
La trajectoire mondiale ne se résume donc pas à un choix entre fossiles et renouvelables. Elle dépend de la vitesse à laquelle les alternatives deviennent fiables, abordables et disponibles dans les secteurs où les combustibles fossiles restent difficiles à remplacer. Les engagements internationaux fixeront une direction; les décisions d’investissement, les infrastructures et les politiques nationales détermineront si cette direction réduit effectivement la place du pétrole, du gaz et du charbon dans les économies.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





