

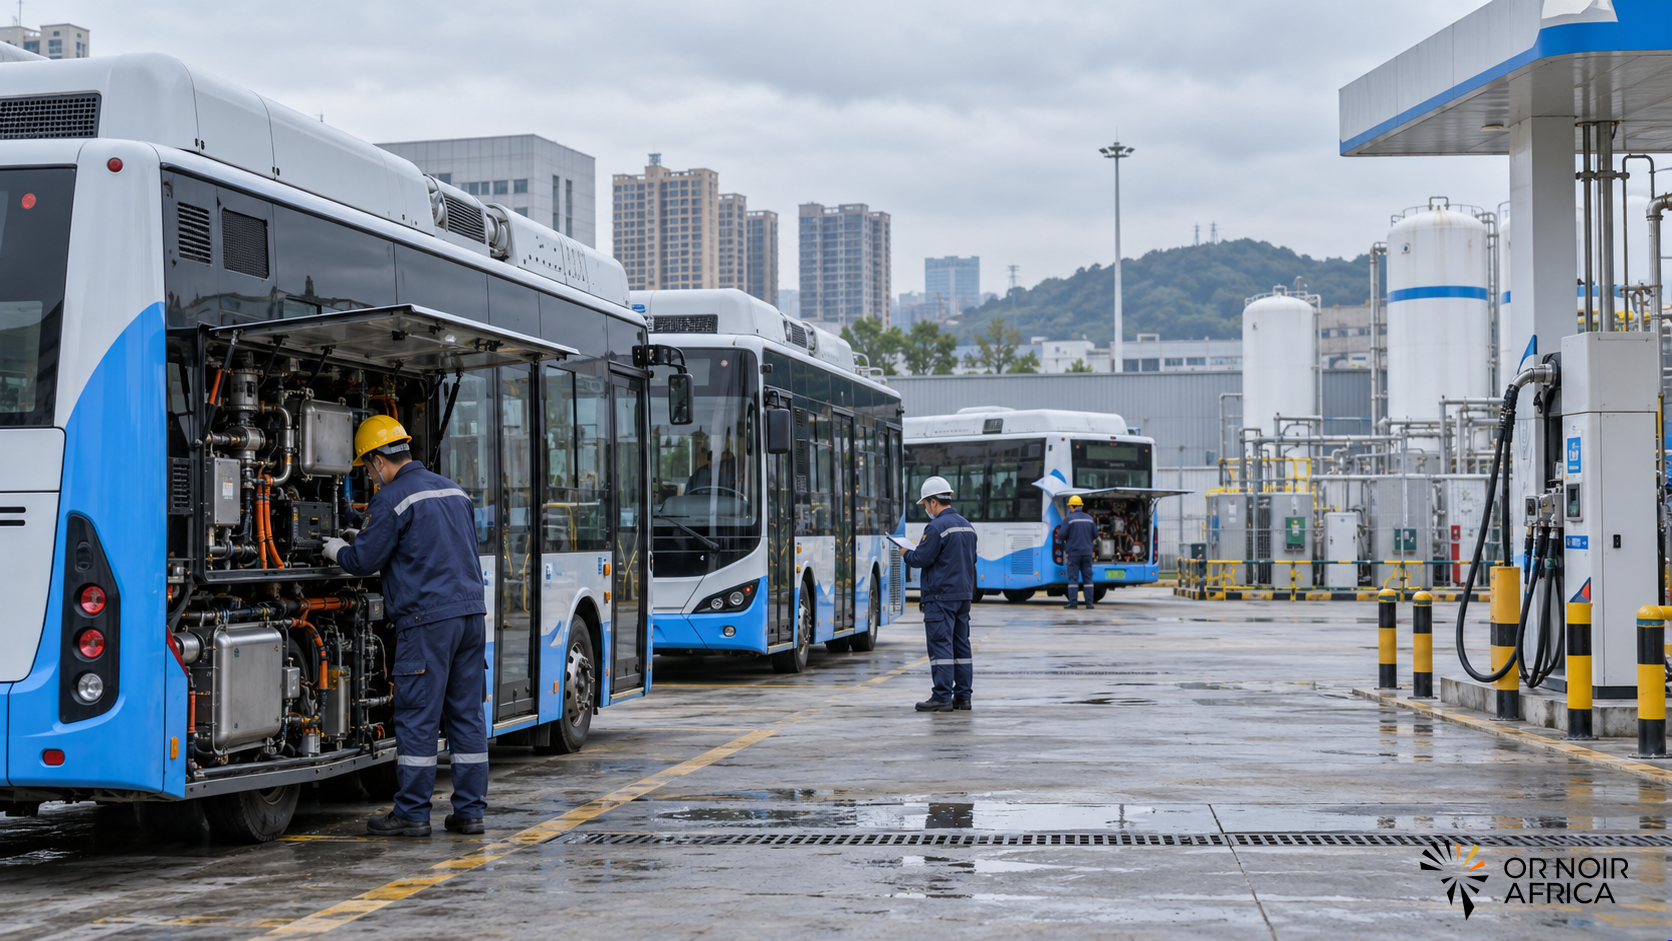
La Chine a lancé quatre ans de programmes pilotes pour accélérer l’usage de l’hydrogène dans cinq ensembles urbains et régionaux. Les autorités ont rendu publique une circulaire le 16 octobre, élaborée par les ministères de l’Industrie et des Technologies de l’information, des Finances et par la Commission nationale du développement et de la réforme. Le dispositif porte sur les équipements, les projets industriels, les véhicules à pile à combustible et les stations de ravitaillement.
Les groupes retenus incluent la région Pékin-Tianjin-Hebei, la Grande Baie Guangdong-Hong Kong-Macao et trois ensembles interrégionaux reliant le nord-est chinois, la Mongolie-Intérieure orientale, le delta du Yangtsé, le Xinjiang, Chengdu-Chongqing, la boucle du fleuve Jaune et les plaines centrales. L’objectif affiché est d’organiser la chaîne d’approvisionnement et de stimuler les usages, tout en évitant que les investissements se limitent à des projets isolés.
Un soutien public conditionné aux résultats
Chaque groupe pourra prétendre à une enveloppe de récompense centrale pouvant atteindre 1,6 milliard de yuans sur les quatre années du programme, soit environ 238 millions de dollars selon la conversion citée par les autorités. Ce montant n’est pas attribué automatiquement : les ministères évalueront les résultats avant de décider de l’allocation. Les fonds doivent soutenir les applications de l’hydrogène, réduire leurs coûts et contribuer à répercuter les gains sur les utilisateurs finaux.
Ce mécanisme met l’accent sur l’exécution. Les groupes devront organiser des projets, renforcer les chaînes industrielles et démontrer leur capacité à transformer les aides publiques en usages réels. Les autorités appellent également à éviter le protectionnisme local, qui pourrait fragmenter le marché entre provinces et limiter les économies d’échelle.
La circulaire prévoit une évaluation économique, sociale et environnementale. Cette approche est essentielle pour apprécier les effets au-delà du nombre de stations ou de véhicules : l’hydrogène utilisé doit être disponible à un coût acceptable, les infrastructures doivent fonctionner et les bénéfices climatiques doivent être évalués selon l’origine de l’énergie qui a servi à produire le gaz.
Quatre axes, de la technologie aux véhicules
Le premier axe concerne le développement des technologies et des équipements. La Chine veut consolider ses capacités dans les électrolyseurs, les piles à combustible et les composants de la chaîne hydrogène. Le deuxième porte sur les projets industriels, où l’hydrogène peut servir de matière première ou d’agent énergétique dans la chimie, la métallurgie et d’autres secteurs lourds.
Le troisième axe vise la promotion des véhicules à pile à combustible, notamment dans les usages professionnels où les temps de ravitaillement et l’autonomie sont déterminants. La politique nationale adoptée en mars fixe un objectif de 100 000 véhicules à pile à combustible d’ici 2030. Le quatrième axe concerne les stations de ravitaillement, indispensables à l’exploitation de flottes mais coûteuses tant que la demande reste dispersée.
Le déploiement simultané de véhicules et de stations répond à un problème classique de démarrage : les opérateurs hésitent à investir dans des infrastructures sans flotte suffisante, tandis que les transporteurs attendent un réseau de ravitaillement fiable avant de convertir leurs véhicules. Les pilotes régionaux peuvent rapprocher les deux décisions en concentrant les projets dans des corridors et des bassins industriels.
Réduire les coûts et éviter les projets surdimensionnés
Les programmes interviennent alors que la Chine cherche à développer sa production d’hydrogène et à structurer une demande domestique. Le pays a produit plus de 39 millions de tonnes en 2025, selon les données officielles citées par Xinhua, mais l’hydrogène consommé aujourd’hui provient largement de procédés fossiles. L’expansion de la production ne se confond donc pas avec la montée de l’hydrogène renouvelable.
Pékin vise deux millions de tonnes de production d’hydrogène vert par an d’ici la fin de la décennie. Atteindre cette cible nécessitera une forte expansion de l’électricité renouvelable, de l’électrolyse, du stockage et des réseaux. Les coûts restent un obstacle, tout comme la difficulté d’aligner les installations de production avec les sites industriels ou les flottes susceptibles d’absorber le carburant.
La circulaire demande une analyse approfondie des projets pour prévenir les investissements aveugles et le gaspillage des ressources. L’expérience d’autres filières soutenues par l’État, notamment le solaire, a montré qu’une croissance rapide de capacité peut entraîner une concurrence intense, des surcapacités et une pression sur les marges. L’enjeu pour l’hydrogène est donc de relier l’aide publique à des clients, à des contrats d’achat et à des infrastructures utilisables.
Une expérimentation à mesurer dans la durée
Les cinq groupes ne partent pas des mêmes conditions. Certains disposent de grands bassins industriels, de réseaux énergétiques développés et d’entreprises spécialisées; d’autres doivent franchir des distances importantes entre les zones de production, les consommateurs et les stations. Les autorités devront comparer les résultats tout en tenant compte de ces différences régionales.
La qualité du dispositif se jugera sur plusieurs indicateurs : coût de l’hydrogène livré, taux d’utilisation des électrolyseurs et des stations, nombre de flottes opérationnelles, baisse des émissions et stabilité des installations. Une multiplication des annonces ne suffira pas si les équipements restent sous-utilisés ou si l’hydrogène remplace une solution directe plus efficace.
La décision chinoise marque une étape d’industrialisation de l’hydrogène par les usages. Elle combine soutien public, objectifs de déploiement et évaluation des performances. Le défi consiste maintenant à faire émerger des chaînes régionales viables plutôt qu’une course aux capacités. Les résultats des pilotes fourniront un test concret de la capacité du pays à transformer ses ambitions en une économie de l’hydrogène compétitive et utile aux secteurs les plus difficiles à électrifier.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





