

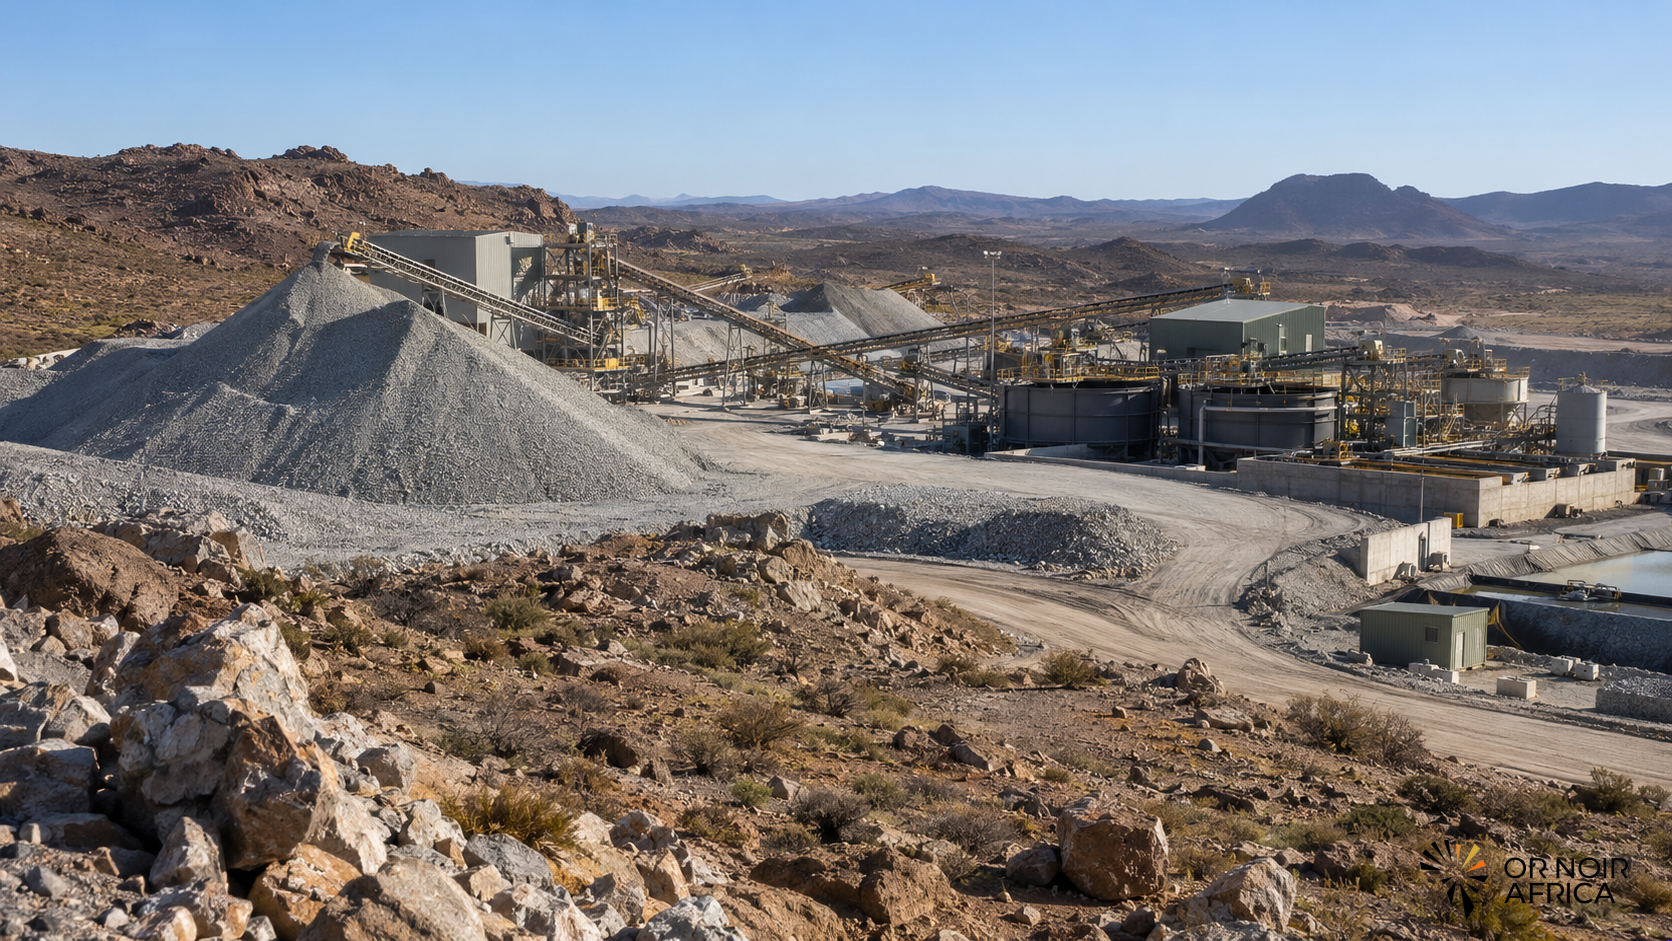
Lithium Africa a reçu deux propositions non contraignantes pour financer le développement de Springbok, son projet de lithium dans la province du Cap-Nord, en Afrique du Sud. L’une associe un prépaiement à l’achat de la totalité du concentré de spodumène produit pendant les trois premières années. L’autre prévoit un investissement de 60 millions de dollars par un groupe de transformation du lithium soutenu par une entreprise du classement Fortune Global 500, en échange de 55 % de la participation détenue par Lithium Africa dans le projet.
Les propositions ne constituent pas des accords définitifs. Les contreparties n’ont pas été nommées et les conditions restent à négocier. La société indique être en discussion avec plus de vingt partenaires potentiels dans le cadre d’un processus concurrentiel. Le choix final devra donc arbitrer entre les besoins de capitaux, la valeur de la participation cédée, les conditions de vente du concentré et le calendrier de développement de la mine.
Deux formes de financement, deux contreparties
La première offre est structurée autour d’un prépaiement et d’un contrat d’enlèvement. Un négociant international avancerait des fonds en échange de l’accès à 100 % du concentré produit pendant les trois premières années d’exploitation. Ce type de montage peut apporter des liquidités avant la montée en production et réduire le besoin de financement immédiat. En contrepartie, il engage une part importante des ventes futures et peut limiter la liberté du producteur à choisir ses acheteurs lorsque les prix ou les conditions du marché évoluent.
La seconde proposition est un investissement en capital de 60 millions de dollars lié à une participation de 55 % dans l’intérêt que Lithium Africa détient dans Springbok. Il ne faut pas lire ce chiffre comme une prise de 55 % de toute la mine : la proposition concerne la participation de la société dans le projet, détenue à travers une structure intermédiaire. La répartition exacte après une éventuelle opération dépendrait de la structuration finale, des vérifications préalables et des accords entre actionnaires.
Les deux mécanismes répondent à des besoins différents. Un prépaiement peut soutenir le fonds de roulement et une partie du développement, mais crée une obligation commerciale sur les volumes futurs. Une entrée au capital apporte des ressources contre une dilution de la participation économique et potentiellement des droits de gouvernance. Les détails publiés ne permettent pas encore de comparer le coût implicite des deux options ni leur impact sur le contrôle du projet.
Le choix de l’usine a rendu le financement plus urgent
Début octobre, Lithium Africa a indiqué vouloir faire avancer Springbok vers une production de concentré de spodumène, avec une première production visée au second semestre 2027. L’entreprise préfère traiter sur place les stocks de pegmatite déjà extraits à Norrabees I et le minerai qui pourrait être extrait ensuite, plutôt que de vendre directement la roche non transformée. Le schéma envisagé repose sur une unité de séparation en milieu dense, ou DMS.
Cette orientation doit encore être confirmée par les études techniques et économiques. Des essais de traitement sur un échantillon en vrac ont guidé le choix de l’entreprise, mais ces résultats ne remplacent pas une étude complète de faisabilité, un budget d’investissement détaillé ni une décision finale de construction. Les autorisations existantes couvrent certaines activités à Norrabees I, mais ne signifient pas que l’usine ou toute l’expansion du projet est déjà financée et en chantier.
Springbok s’inscrit dans une stratégie qui vise à utiliser une production initiale à petite échelle pour soutenir l’exploration à plus grande échelle du district. Cette approche peut réduire la dépendance à un financement entièrement externe, mais elle suppose que les premières opérations génèrent des volumes, une qualité de concentré et des revenus suffisants. Le calendrier de 2027 reste donc une cible de l’entreprise, non une date de démarrage garantie.
Une décision commerciale et stratégique
Le processus concurrentiel donne à Lithium Africa la possibilité d’examiner d’autres montages et de mettre en balance les propositions reçues. Pour le projet, les critères importants seront le calendrier de mise à disposition des fonds, la répartition des risques de construction, les modalités de gouvernance, les exigences d’achat et la part de la valeur conservée par l’entreprise. Le soutien d’un partenaire de transformation pourrait apporter une expertise industrielle et un débouché, tandis qu’un négociant peut faciliter l’accès au marché et à des avances de trésorerie.
Les investisseurs, eux, auront besoin de clarifier les volumes attendus, les teneurs, le coût de production, les besoins en énergie et en eau, ainsi que les résultats des essais métallurgiques. Pour une installation DMS, la régularité de l’alimentation et le rendement de récupération déterminent la rentabilité autant que le prix du lithium. La concurrence entre propositions n’élimine pas ces risques techniques; elle peut seulement répartir différemment leur financement et leurs conséquences.
La nouvelle étape est donc significative, mais elle ne transforme pas encore Springbok en mine financée. Tant que les offres ne sont pas converties en accords définitifs et que les études ne valident pas le modèle de production, les 60 millions de dollars et le prépaiement restent des pistes. La suite sera à juger sur les termes signés, les autorisations requises et l’avancement réel vers l’usine, plutôt que sur le seul montant annoncé.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





