

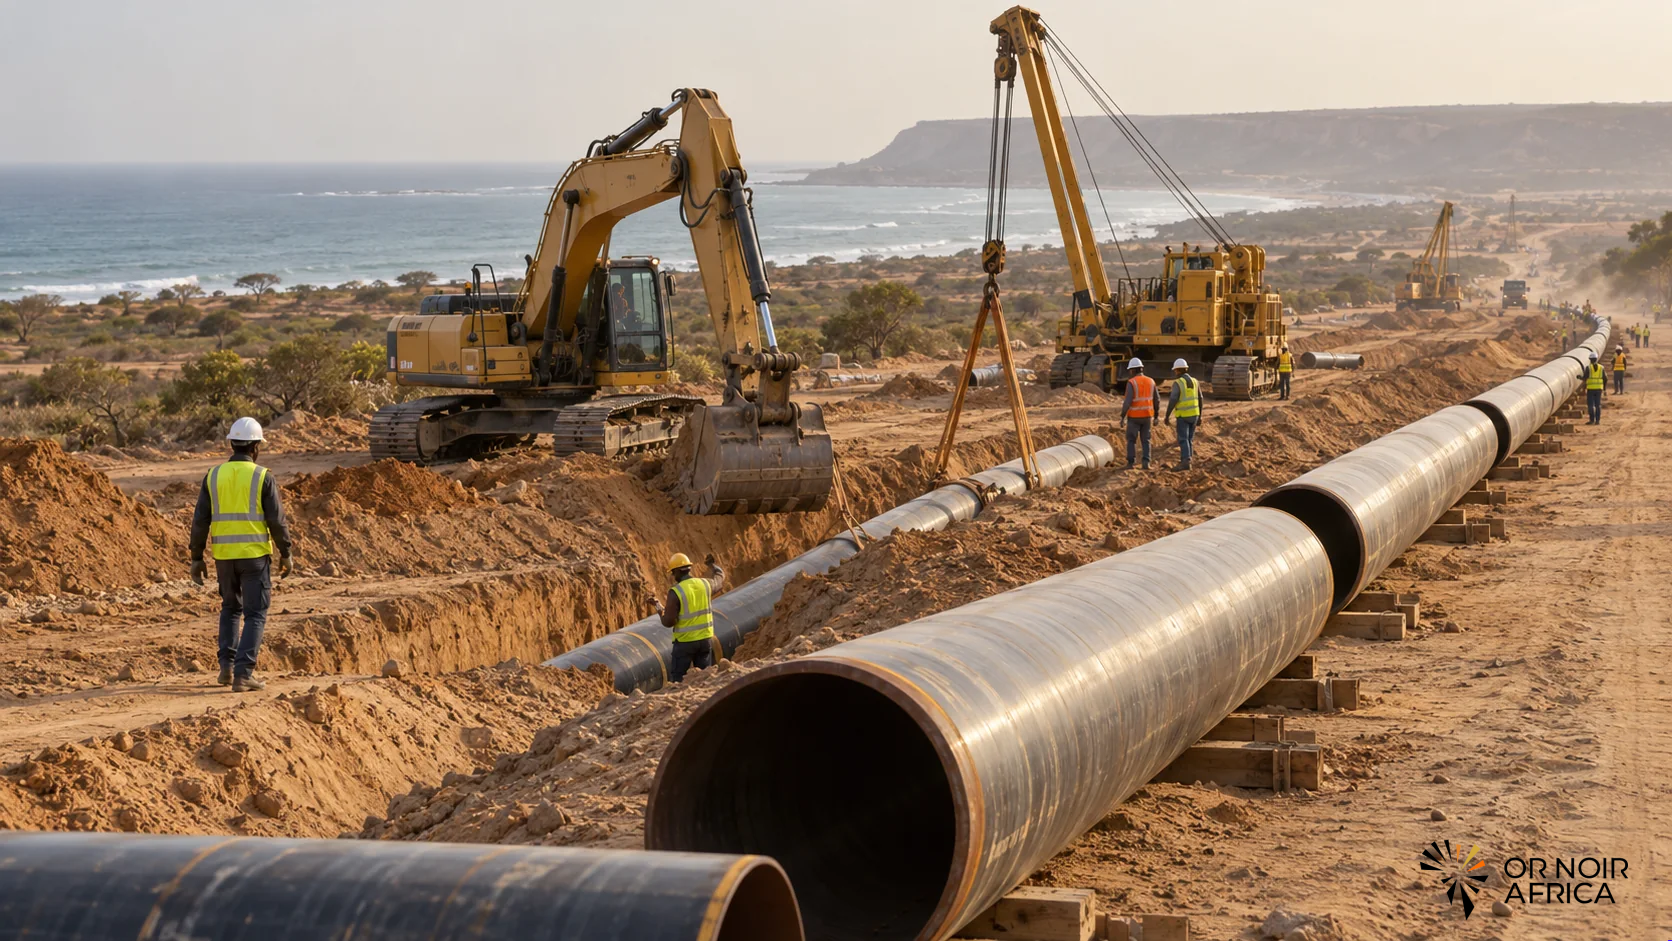
Le Sénégal veut convertir ses ressources gazières en électricité plus fiable et moins dépendante des combustibles importés. Le chantier est engagé : en septembre 2026, le pays a posé la première canalisation du segment nord de son réseau gazier, une conduite d’environ 85 kilomètres conçue pour transporter jusqu’à 300 millions de pieds cubes par jour vers la centrale de Gandon et les futurs raccordements. Mais la construction d’un premier maillon ne suffit pas à résoudre les difficultés révélées par les récentes coupures : il faut synchroniser gazoducs, centrales, contrats d’approvisionnement et réseau électrique.
Le principal enjeu tient à la chaîne qui relie les champs offshore aux utilisateurs à terre. Elle comprend les installations de production, les systèmes de traitement, les navires et unités flottantes, les conduites d’exportation ou d’acheminement vers le réseau, les centrales électriques et les infrastructures de distribution. Sans coordination de ces maillons, une ressource abondante peut rester principalement orientée vers l’exportation, tandis que les centrales continuent de dépendre de combustibles importés.
Les projets offshore ne règlent pas la question de l’acheminement
Sangomar est un champ pétrolier entré en production en 2024, tandis que GTA, partagé entre le Sénégal et la Mauritanie, produit du gaz destiné à l’exportation et, progressivement, au marché domestique. Le gouvernement sénégalais a annoncé l’objectif de commencer à approvisionner Senelec à partir de janvier 2027 dans le cadre de l’obligation d’approvisionnement du marché local. Cette échéance dépend de la disponibilité des volumes et de l’achèvement des installations nécessaires. Le pétrole de Sangomar et le gaz de GTA ne remplissent pas la même fonction : le premier se vend sur les marchés, tandis que le second nécessite des capacités dédiées pour alimenter les centrales et les industries.
Le segment nord doit relier le hub gazier de GTA à Gandon, où une centrale de 250 mégawatts est prévue, puis s’articuler avec les futurs tronçons du Réseau gazier du Sénégal. Le schéma national vise à acheminer le gaz vers d’autres centrales, notamment au centre et au sud, ainsi que vers des pôles industriels. Le calendrier de chaque tronçon, le coût de construction et les contrats de livraison conditionnent la possibilité d’utiliser le gaz à une échelle suffisante.
Les infrastructures d’électricité jouent un rôle tout aussi important. Même si une centrale reçoit du gaz, elle ne peut fournir une énergie fiable que si le réseau peut acheminer la production jusqu’aux consommateurs. Les postes, les lignes et les systèmes de distribution doivent évoluer en parallèle. Le passage au gaz est donc autant un projet d’infrastructure électrique qu’un projet de production d’hydrocarbures.
Financer les réseaux et répartir les coûts
Les investissements nécessaires sont lourds et doivent être répartis entre l’État, les entreprises publiques, les producteurs privés et les partenaires financiers. Les coûts peuvent inclure de nouveaux pipelines, des centrales, des réseaux de transport d’électricité, des infrastructures portuaires et des unités de stockage. Les choix retenus auront des effets sur les tarifs, les finances publiques et la compétitivité des industries.
La rentabilité dépendra de la demande future. Une infrastructure dimensionnée pour des volumes trop faibles peut devenir coûteuse par unité d’énergie ; une capacité trop réduite peut empêcher le pays de répondre à la demande ou d’attirer des industries électro-intensives. Les décisions doivent donc s’appuyer sur des scénarios transparents de production, de consommation et de prix, et tenir compte des délais entre la construction des équipements et leur utilisation.
Le cadre contractuel joue aussi un rôle déterminant. Les investisseurs ont besoin de connaître les règles d’accès au réseau, les prix d’achat de l’électricité, les obligations de livraison et les modalités de règlement. Les ménages, eux, doivent pouvoir bénéficier d’une énergie disponible à des tarifs soutenables. Une politique de gaz domestique crédible devra donc définir comment sont répartis les volumes entre exportations, production électrique et usages industriels.
Le contenu local au-delà des opérations offshore
Les projets en mer peuvent générer des contrats et des emplois dans les services spécialisés, la logistique, la maintenance et la sécurité. Mais les retombées resteront limitées si la construction des réseaux et des centrales repose principalement sur des fournisseurs étrangers sans transfert de compétences. Les autorités doivent planifier la formation des techniciens, développer des entreprises locales et rendre les appels d’offres accessibles aux sociétés sénégalaises.
La disponibilité d’une électricité plus fiable pourrait renforcer l’industrialisation, en réduisant les coûts d’énergie pour les activités manufacturières et agroalimentaires. Cette perspective dépend de la desserte des zones industrielles, de la qualité du service et des prix proposés. Les gains liés au gaz ne se diffuseront pas spontanément ; ils nécessitent une politique qui relie production énergétique, investissements productifs et développement territorial.
Le pays doit également intégrer les émissions de méthane, la sécurité des installations, la protection des écosystèmes marins et la gestion des infrastructures à terre. Le recours au gaz peut réduire les émissions par rapport à certains combustibles liquides dans la production électrique, mais cela ne supprime pas les émissions de combustion ni les fuites sur la chaîne d’approvisionnement. Des mesures de suivi et de transparence seront indispensables.
De la découverte à une sécurité énergétique réelle
La réussite de la stratégie gazière du Sénégal ne se jugera pas seulement au volume extrait ou exporté. Elle dépendra de la capacité à acheminer une part prévisible du gaz vers les centrales, à étendre les réseaux électriques et à rendre l’énergie abordable pour les entreprises et les ménages. Le pays devra aussi éviter que les infrastructures construites pour une ressource ne deviennent sous-utilisées si la demande, les prix ou les calendriers de production évoluent.
L’enjeu est de construire une séquence cohérente : définir les besoins domestiques, conclure des contrats adaptés, financer les équipements, renforcer les réseaux et préparer les consommateurs industriels. Les projets offshore ont créé une fenêtre d’opportunité. Pour la transformer en sécurité énergétique et en croissance, le Sénégal doit désormais résoudre la question moins visible mais décisive des infrastructures qui relient les champs aux usages.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





