

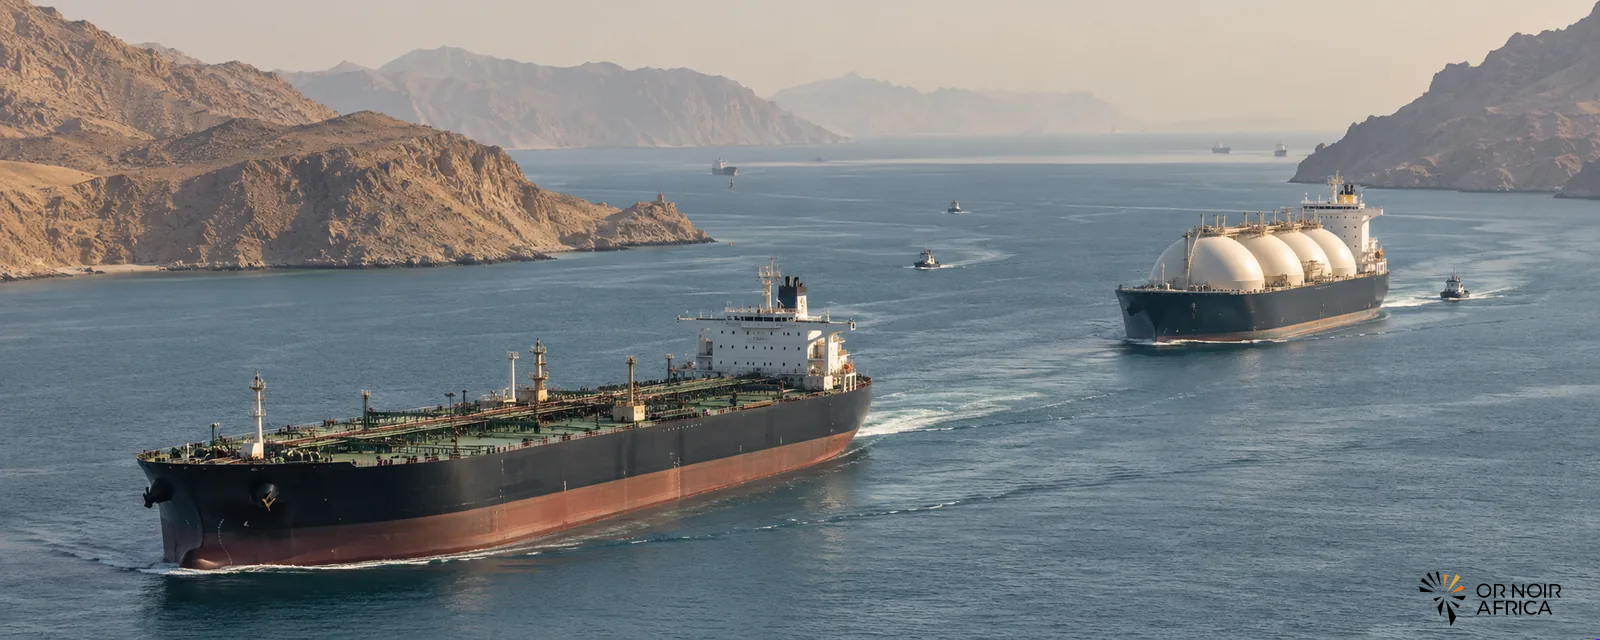
Les flux d’hydrocarbures à travers le détroit d’Ormuz montrent des signes de reprise, mais le commerce énergétique ne fonctionne pas encore dans des conditions normales. Les exportations de brut des producteurs du Golfe ont progressé à mesure que les navires reprenaient la route du détroit. En septembre, 19 cargaisons de GNL en provenance du Qatar et des Émirats arabes unis auraient également transité, un niveau supérieur à celui des mois précédents depuis le début du conflit. Cette amélioration reste toutefois partielle, fragile et très exposée aux évolutions de la sécurité régionale.
Les chiffres bruts peuvent donner une impression de retour à la normale, alors que les différents produits ne suivent pas la même trajectoire. Les exportations de pétrole brut se sont redressées plus rapidement que les flux de produits raffinés, notamment le diesel. Les cargaisons de GNL restent bien en deçà du rythme habituel d’avant la crise et les itinéraires sont surveillés de près. Les navires, les assureurs et les acheteurs doivent intégrer les risques de retard, de détour ou d’interruption.
Une reprise plus nette pour le brut que pour les produits raffinés
Les données de suivi maritime indiquent que les sorties de brut non iranien ont atteint environ 13,5 millions de barils par jour en moyenne sur une période de sept jours à la fin de septembre. Ce niveau se rapproche du rythme observé avant les perturbations, mais il ne représente pas nécessairement l’ensemble des volumes disponibles ni une réouverture sans risque. Des exportations peuvent aussi être redirigées par des ports et des oléoducs qui contournent partiellement le détroit.
Les produits raffinés restent plus contraints. Les flux de diesel sont particulièrement importants pour les économies qui dépendent de cette matière première pour le transport, l’agriculture, la production électrique et l’industrie. Une cargaison de brut ne peut pas se substituer instantanément à un chargement de diesel prêt à l’emploi. Il faut des capacités de raffinage, des stocks, des navires adaptés et des contrats d’approvisionnement. La crise a ainsi révélé que la sécurité énergétique dépend autant des produits disponibles que du volume total de pétrole extrait.
Les pays importateurs ont diversifié leurs routes et utilisé leurs stocks d’urgence, tandis que les producteurs de la région cherchent à remettre les cargaisons sur les marchés. Les itinéraires alternatifs améliorent la résilience, mais ils entraînent des coûts et des délais supplémentaires. Les oléoducs vers la mer Rouge ou le golfe d’Oman ne peuvent pas toujours absorber la totalité des volumes normalement exportés par Ormuz.
Le GNL revient par étapes
Le transit de 19 cargaisons de GNL du Qatar et des Émirats en septembre marque une reprise notable, mais le chiffre doit être lu dans son contexte. Avant la crise, ces pays expédiaient régulièrement du gaz liquéfié vers l’Asie, l’Europe et d’autres marchés. Le nombre de cargaisons observées récemment reste limité en comparaison de ces flux habituels. Il indique que certains mouvements redeviennent possibles, non que la chaîne d’exportation a retrouvé sa capacité normale.
Les exportations de GNL sont particulièrement sensibles aux contraintes de sécurité. Les méthaniers sont des navires spécialisés dont les itinéraires et les opérations de chargement sont planifiés plusieurs semaines à l’avance. Les contrats peuvent être redirigés ou renégociés, mais une perturbation dans le détroit déstabilise les portefeuilles des fournisseurs et des clients. Les acheteurs asiatiques, qui dépendent fortement du GNL du Golfe, doivent alors arbitrer entre cargaisons alternatives, économies de gaz et recours aux stocks.
La reprise tient aussi aux conditions d’assurance, aux escortes éventuelles et aux décisions des opérateurs de navires. Un passage effectué par un méthanier ne signifie pas que toutes les compagnies sont prêtes à reprendre leurs opérations. Les risques pour les équipages, les actifs et les calendriers de livraison restent présents tant que la situation militaire et les mécanismes de circulation ne sont pas clarifiés.
Une normalisation commerciale encore incomplète
Le marché réagit non seulement aux volumes expédiés, mais aussi à leur prévisibilité. Les importateurs ont besoin de savoir si les cargaisons annoncées arriveront à temps et si les flux resteront suffisamment réguliers pour éviter une nouvelle flambée de prix. Les armateurs tiennent compte des délais et des primes d’assurance, tandis que les fournisseurs cherchent à éviter d’exposer les équipages à des risques jugés inacceptables.
Les stocks stratégiques ont servi de tampon durant les périodes les plus tendues. L’AIE estime que plusieurs centaines de millions de barils ont été libérés dans le cadre d’une action coordonnée, ce qui a atténué une partie du manque immédiat. Cette capacité ne s’applique cependant pas de la même façon au GNL ou à chaque produit raffiné. Le réapprovisionnement des stocks et le redémarrage des circuits commerciaux restent nécessaires pour stabiliser durablement le marché.
La situation d’Ormuz montre aussi les limites d’une lecture fondée sur un seul indicateur. Le brut peut retrouver un niveau proche de sa référence antérieure tandis que le diesel, le GNL ou le fret maritime restent perturbés. Il faut suivre les volumes par produit, les lieux de chargement, les routes alternatives et les calendriers de livraison pour évaluer la véritable reprise.
Les acheteurs devront intégrer un risque durable
Pour les producteurs du Golfe, la priorité est de rétablir des exportations fiables sans perdre de parts de marché au profit de fournisseurs plus éloignés mais perçus comme moins risqués. Pour les pays importateurs, la crise renforce l’intérêt de diversifier les sources, d’améliorer l’efficacité énergétique et de maintenir des stocks adaptés. Les compagnies énergétiques, elles, doivent réexaminer leurs clauses de force majeure, leurs assurances et la flexibilité des contrats de transport.
Les volumes qui reprennent ne feront pas disparaître les conséquences économiques des perturbations. Les cargaisons détournées coûtent davantage, les stocks ont été sollicités et les raffineries ont dû adapter leurs opérations. Les prix peuvent rester volatils même après un redémarrage partiel, notamment si la demande est forte ou si les infrastructures sont endommagées.
La reprise des flux pétroliers et gaziers à Ormuz constitue donc un signal positif, mais le retour à une sécurité commerciale complète dépendra de la régularité des passages, de la normalisation des assurances et de la reprise des produits raffinés. Le détroit reste un point de passage stratégique où le risque géopolitique se transmet rapidement aux marchés mondiaux. Pour les importateurs, la meilleure réponse sera une combinaison de diversification, de stocks et de réduction de l’exposition à une seule route.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





