

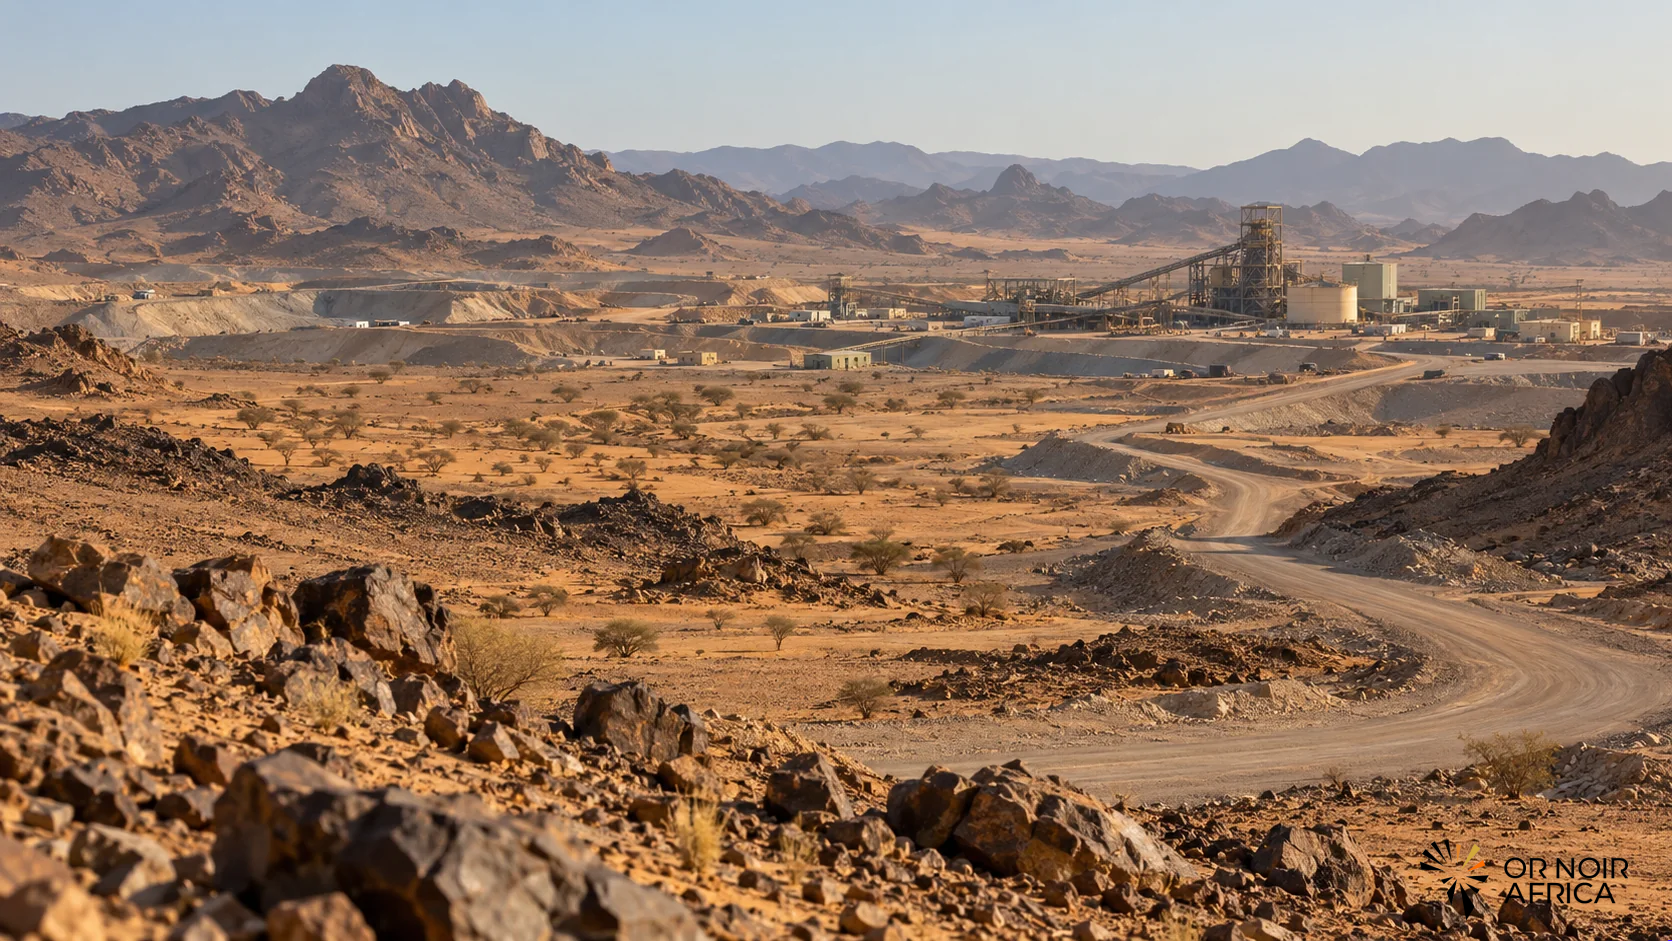
Au Niger, l’avenir de l’uranium se joue désormais entre trois temporalités : la remise en ordre des actifs historiques, la montée en puissance de nouveaux projets et la négociation d’un partage plus important de la valeur avec l’État. La signature d’une nouvelle convention pour Madaouela et l’avancement du projet Dasa replacent le pays dans les scénarios d’approvisionnement à moyen terme. Mais cette perspective ne doit pas être confondue avec une reprise immédiate de la production nationale.
Pendant des décennies, le bassin de l’Aïr, dans le nord du pays, a fait du Niger un fournisseur reconnu du marché mondial. Cette histoire s’est appuyée sur Somaïr, autour d’Arlit, tandis que Cominak a cessé ses activités en 2021. Les tensions entre Niamey et Orano ont ensuite bouleversé l’organisation de la filière, avec la perte de contrôle opérationnel annoncée par le groupe français et la nationalisation de Somaïr par les autorités nigériennes. Dans ce contexte, les volumes produits, vendus et exportés sont devenus des questions à la fois industrielles, commerciales et diplomatiques.
Madaouela, nouveau cadre et part accrue de l’État
Le projet de Madaouela a connu un tournant le 23 septembre 2026, avec la signature d’une convention minière entre l’État et Madaouela Mining Company. La participation publique doit passer à 40 %, contre 10 % dans la configuration antérieure. Ce changement traduit la volonté des autorités de renforcer leur place dans les projets stratégiques, tout en ouvrant la voie à la reprise du développement du gisement.
La convention est une étape institutionnelle importante, mais elle ne constitue pas à elle seule une décision de production. Un projet d’uranium doit encore réunir les financements, finaliser les études techniques et environnementales, construire les installations, organiser l’approvisionnement en eau et en énergie, puis sécuriser les débouchés commerciaux. Le calendrier dépend aussi de la stabilité du cadre juridique et des relations entre l’État et l’opérateur.
Pour Niamey, l’enjeu est de transformer une ressource minérale en revenus prévisibles et en emplois durables. Une participation publique plus élevée peut accroître les recettes futures et la capacité de contrôle, mais elle suppose également de préciser la contribution de chaque partenaire aux investissements et aux risques. Si le financement n’est pas disponible au moment requis, le projet peut être retardé malgré un accord politique favorable.
Dasa, l’autre pièce du redémarrage
Dans la région d’Agadez, le projet Dasa, porté par Global Atomic au travers de la société SOMIDA, représente une autre composante du portefeuille. Le plan minier publié par l’entreprise prévoit un développement souterrain et une durée de production pouvant s’étendre sur plusieurs décennies, sous réserve d’investissement et de réalisation. Les échanges entre le gouvernement et la société en 2026 témoignent d’un intérêt pour faire avancer le dossier.
L’articulation entre Dasa, Madaouela et les actifs historiques pourrait progressivement diversifier la base de production du pays. Cette montée en puissance dépendra toutefois de projets à différents stades de maturité. Somaïr est associé à une exploitation déjà existante mais traversée par des différends de gouvernance et d’exportation ; Dasa reste un développement à financer et à achever ; Madaouela doit retrouver une trajectoire d’exécution après une période d’incertitude sur son permis et son partenariat.
Cette distinction aide à éviter une lecture trop optimiste des perspectives. Une hausse de ressources ou la signature d’une convention améliore la visibilité à long terme, mais ne produit pas automatiquement des tonnes d’uranium supplémentaires dans les prochains mois. Les indicateurs à suivre seront les décisions d’investissement, le rythme des travaux, la disponibilité des infrastructures, les accords de vente et la capacité à organiser l’exportation.
La souveraineté minière face aux exigences du marché
La politique nigérienne s’inscrit dans une recomposition plus large des partenariats. Le gouvernement cherche à reprendre la main sur les actifs, à mieux capter les revenus et à diversifier ses interlocuteurs. Cette orientation peut modifier l’équilibre entre l’État, les entreprises privées et les acheteurs internationaux. Elle intervient aussi dans un marché où les centrales nucléaires cherchent à sécuriser leurs approvisionnements et où les projets nouveaux nécessitent des capitaux importants.
La marge de manœuvre du Niger dépendra de sa capacité à rendre les règles lisibles et stables. Les investisseurs évaluent le potentiel géologique, mais aussi la prévisibilité fiscale, la résolution des litiges, la protection des installations et la possibilité de rapatrier ou de réinvestir les revenus. Pour les autorités, le défi consiste à assurer une part nationale plus substantielle sans rendre les nouveaux développements financièrement impraticables.
La transformation locale de l’uranium reste une question distincte. Le minerai extrait doit être concentré puis converti et enrichi pour être utilisé dans le combustible nucléaire. Ces étapes impliquent des infrastructures et des savoir-faire spécialisés qui dépassent les capacités d’une mine isolée. L’ambition de souveraineté peut donc se traduire dans l’actionnariat, l’emploi, les achats locaux et la fiscalité, même si une transformation complète ne se réalise pas sur place à court terme.
Une remontée qui se mesurera dans la durée
Le Niger dispose d’un socle historique, d’un gisement de grande ampleur à Madaouela et d’un projet en développement à Dasa. C’est cette combinaison qui alimente l’idée d’un retour parmi les producteurs majeurs. Pourtant, la reprise dépendra moins des annonces que de leur traduction opérationnelle : financement bouclé, travaux engagés, contrats commerciaux conclus et relations de gouvernance stabilisées.
La transition actuelle ouvre donc une fenêtre stratégique, mais également une période de test. Si les accords récents débouchent sur des investissements et si la production historique retrouve un cadre commercial fonctionnel, le Niger pourrait reconstruire une filière plus diversifiée et davantage contrôlée par l’État. Dans le cas contraire, les projets resteraient des ressources potentielles, tandis que le pays perdrait des années de production et de recettes. C’est dans les prochaines décisions d’exécution que se jouera son retour effectif sur la scène mondiale de l’uranium.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





