

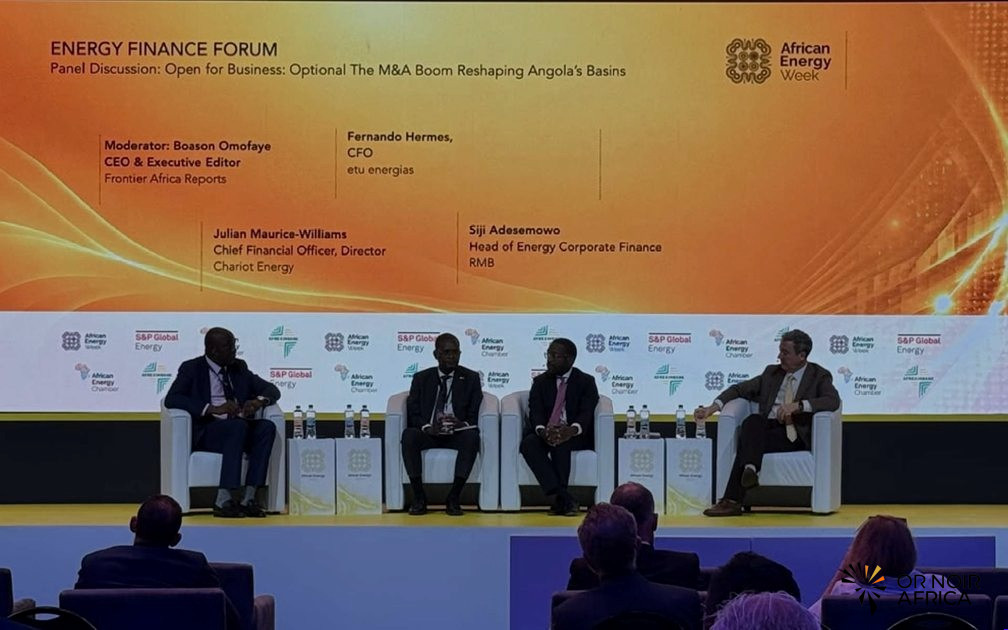
L’entreprise angolaise Etu Energias prépare une nouvelle phase d’acquisitions dans le secteur amont, en s’appuyant sur les partenariats qui ont soutenu ses transactions récentes. À l’African Energy Week 2026, son directeur financier Fernando Hermes a toutefois souligné que la croissance des producteurs africains dépend aussi de l’accès au capital. Selon lui, les banques locales ont fourni moins de 10 % du financement des opérations amont récentes en Angola, une part qui révèle la place encore limitée des institutions africaines dans les transactions les plus importantes.
Des acquisitions pour changer d’échelle
Etu Energias a conclu des accords visant des participations dans les blocs 14 et 14K, auprès d’Azule Energy et de Chevron, avec Chariot comme partenaire. Ces opérations s’inscrivent dans une stratégie de consolidation d’actifs : renforcer la présence d’un opérateur national dans des zones productrices, mobiliser des compétences complémentaires et accroître son rôle dans la gestion de projets offshore.
Une acquisition ne se résume pas à l’achat d’une participation. Elle implique de financer le prix de la transaction, de prendre en charge les dépenses de développement et parfois d’assumer une part des obligations opérationnelles et de démantèlement. L’acquéreur doit disposer de capitaux patients, d’une expertise technique et d’un accès à des prestataires capables d’intervenir sur des installations complexes. La réussite dépendra donc autant de la structure de financement que de la qualité des actifs acquis.
Pour Etu, la prochaine étape sera de bâtir sur les partenariats récemment noués et de déterminer quelles transactions correspondent à sa capacité financière. Une expansion trop rapide peut fragiliser le bilan si les cours baissent ou si les investissements sont retardés. À l’inverse, l’accès à des actifs de qualité peut améliorer la production, les revenus et la capacité de l’entreprise à financer de nouveaux projets. L’enjeu consiste à trouver un équilibre entre ambition et discipline de capital.
Le financement africain reste minoritaire
Le constat de la faible participation des banques locales interpelle les décideurs du secteur. Les grandes opérations pétrolières sont souvent financées par des groupes internationaux, des banques commerciales hors du continent, des négociants ou des institutions de développement. Les établissements africains peuvent être freinés par les limites de taille de leurs bilans, les risques de concentration, les échéances courtes et la difficulté à mobiliser des financements en devises.
Les institutions de financement du développement, notamment l’Africa Finance Corporation, pourraient contribuer à réduire le coût du capital pour les entreprises régionales. Elles peuvent structurer des garanties, participer à des financements en dette ou en fonds propres et réunir plusieurs partenaires autour d’un projet. De tels montages doivent néanmoins répartir clairement les risques et éviter que les mécanismes publics ne couvrent des transactions mal évaluées.
La baisse du coût de financement ne dépend pas seulement du taux appliqué. Les investisseurs examinent la stabilité du cadre fiscal, la qualité des partenaires, la visibilité sur les revenus et la possibilité de sortir de leur investissement. Siji Adesemowo, de la banque sud-africaine RMB, a indiqué que les prêteurs peuvent intervenir à différentes étapes de la structure du capital lorsque les fondamentaux sont réunis. Cette appétence devrait se renforcer à mesure que les transactions produisent des précédents et des données de performance.
Un capital moins cher doit rester exigeant
Le capital à faible coût est un objectif légitime pour les entreprises africaines, mais il ne constitue pas une garantie de réussite. Les projets qui bénéficient de conditions avantageuses doivent encore démontrer une ressource, un plan de développement robuste et une capacité de remboursement. Julian Maurice-Williams, de Chariot, a souligné que la réussite de transactions crée de la concurrence entre financeurs et peut progressivement réduire les coûts. Cette dynamique repose sur des opérations qui tiennent leurs objectifs.
La prudence est d’autant plus nécessaire que les actifs amont sont exposés à la volatilité des prix, aux risques techniques et aux changements de calendrier. Un financement structuré doit prévoir les scénarios de baisse des revenus, les dépassements de coûts et les retards de production. Il doit également tenir compte des engagements environnementaux et de la gestion des installations en fin de vie. Les prêteurs qui évaluent ces éléments contribuent à la solidité des investissements, même si cela rend parfois les conditions plus exigeantes.
Pour les banques africaines, les cofinancements avec des institutions de développement ou des partenaires expérimentés peuvent offrir un apprentissage progressif. Les garanties partielles, les facilités de crédit et les financements en monnaie locale peuvent réduire certaines contraintes. Le développement de marchés de capitaux plus profonds donnerait également aux entreprises la possibilité de diversifier leurs sources au-delà du crédit bancaire.
Les prochains appels d’offres comme test
Hermes a également appelé à conserver, lors du prochain cycle de licences, l’approche collaborative adoptée par l’Agence nationale du pétrole, du gaz et des biocarburants (ANPG). Le précédent processus a permis aux investisseurs de mieux comprendre le potentiel du sous-sol en travaillant avec les autorités et les opérateurs. Pour une entreprise locale en phase d’expansion, l’accès aux données géologiques et la qualité du dialogue avec le régulateur peuvent réduire l’incertitude avant de déposer une offre.
Un cycle d’octroi réussi doit concilier concurrence et information équitable. Les règles d’accès aux données, les obligations de travail minimum, les exigences de contenu local et les critères d’évaluation doivent être connus à l’avance. Une visibilité claire permet aux entreprises de préparer des consortiums et de rechercher des capitaux avant les échéances, plutôt que de financer des études sans certitude sur les conditions d’attribution.
Le parcours d’Etu Energias illustre l’évolution de l’industrie angolaise : des entreprises locales cherchent à prendre des positions plus importantes, mais leurs ambitions se heurtent à un accès inégal aux financements et aux compétences. L’accroissement des capitaux africains peut réduire cette dépendance et renforcer la participation du continent à ses propres transactions. Pour que cette progression soit durable, les montages doivent allier financement compétitif, contrôle des risques et transparence. La prochaine vague d’acquisitions sera un indicateur concret de la capacité des institutions financières régionales à transformer leur ambition en investissements effectifs.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





