

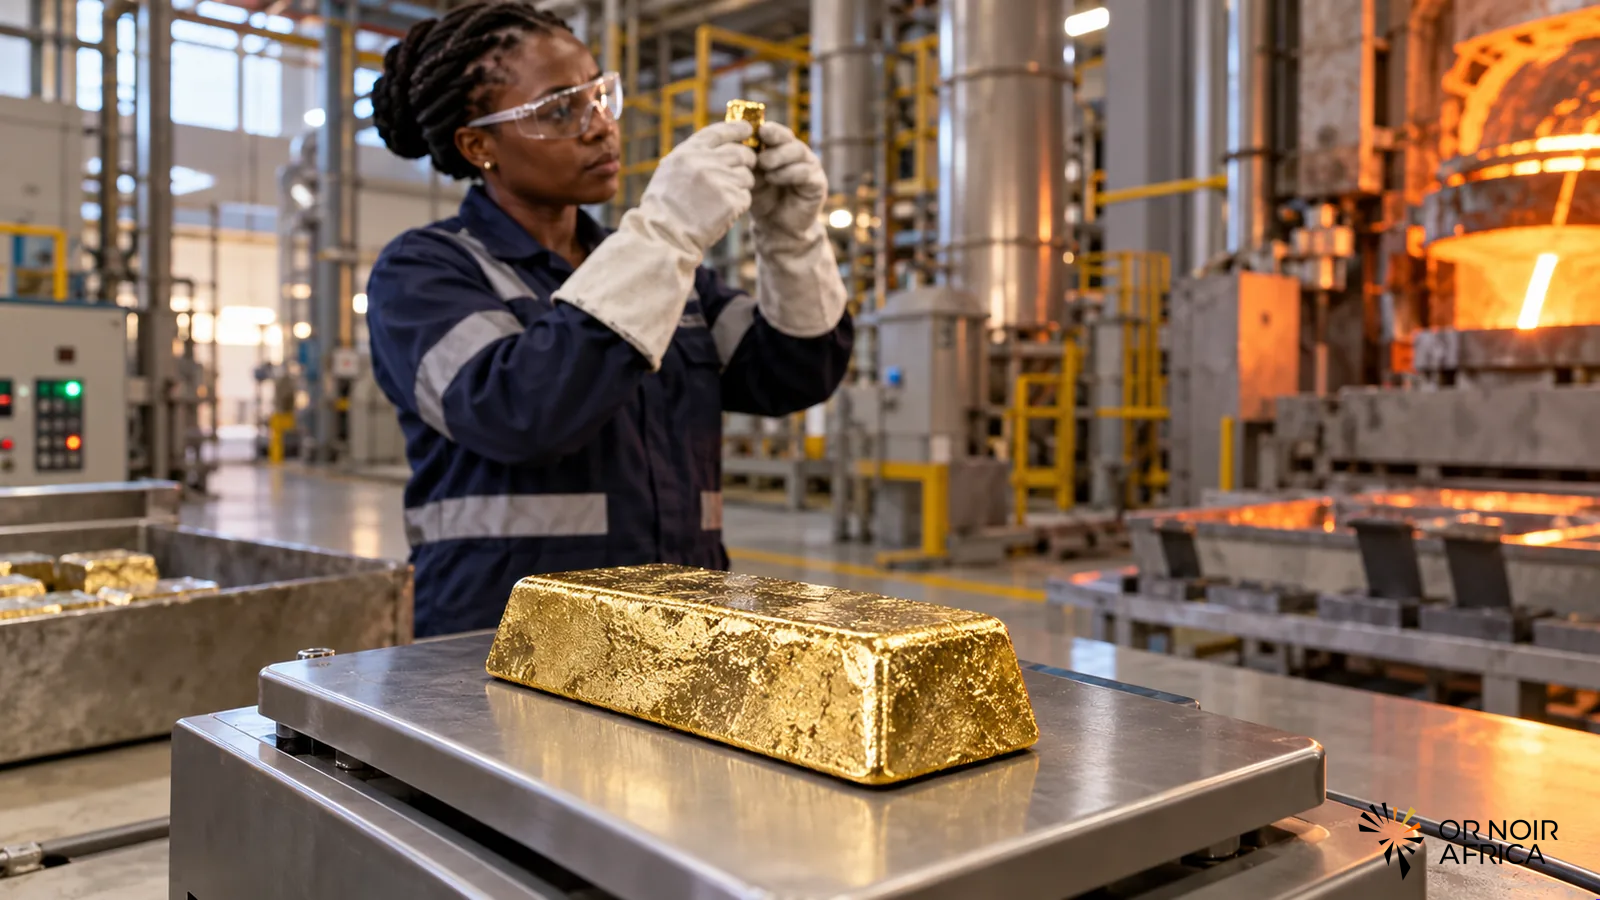
L’Afrique de l’Ouest veut conserver une plus grande part de la valeur tirée de son or. Le Burkina Faso vient d’inaugurer sa première raffinerie nationale, le Mali construit une unité avec un partenaire russe et la Côte d’Ivoire prépare un dispositif d’affinage associé à une nouvelle société publique. Mais les annonces de capacité ne suffiront pas à rallier automatiquement les grands groupes miniers. Pour ces opérateurs, le choix d’une raffinerie engage la qualité des lingots, la traçabilité de l’or, la conformité aux exigences des acheteurs et la fluidité des paiements.
La stratégie régionale répond à une question ancienne : pourquoi les pays producteurs exportent-ils encore une grande partie de leur or sous une forme peu transformée, alors que le raffinage et la commercialisation se réalisent souvent ailleurs ? Une raffinerie locale peut offrir aux États une meilleure connaissance des flux et créer des activités techniques. Elle peut aussi soutenir la formalisation de l’or artisanal et accroître la capacité de contrôle de l’origine du métal. Ces objectifs sont réels, mais ils dépendent de l’utilisation effective des installations.
Trois trajectoires nationales
Au Burkina Faso, l’unité RAFFINOR-BF a été inaugurée à Ouagadougou le 28 septembre. L’investissement annoncé dépasse 11 milliards de francs CFA. La première phase est conçue pour traiter jusqu’à 164 tonnes par an, avec une ambition de montée en capacité à terme. Au Mali, le projet de raffinerie nationale associé à Yadran vise une capacité annuelle de 200 tonnes et prévoit une participation majoritaire de l’État. En Côte d’Ivoire, la SIMEP prépare une unité qui devrait entrer en exploitation au premier semestre 2027, avec une capacité annoncée de 100 tonnes à terme.
Ces projets ne sont pas au même stade. Une installation inaugurée n’est pas nécessairement déjà à son régime nominal; un chantier en construction ne produit pas encore; une capacité prévue reste une projection jusqu’à ce que les équipements soient testés et alimentés. L’écart entre capacité théorique et volume effectivement traité constitue un indicateur central pour apprécier la performance de chaque projet.
Le sujet de l’approvisionnement est également décisif. Au Burkina Faso, les autorités ont annoncé une production nationale de 94 tonnes pour l’année précédente, contre une capacité initiale de raffinage de 164 tonnes. Le chiffre ne signifie pas que l’usine manquera nécessairement de matière : les estimations de production peuvent évoluer, l’or artisanal peut être mieux capté et des volumes régionaux pourraient être sollicités. Il montre toutefois que la capacité industrielle doit être mise en regard d’une stratégie de collecte, de contrats d’approvisionnement et de débouchés commerciaux.
La confiance se construit dans la chaîne de conformité
Les groupes miniers internationaux vendent leur production à des acheteurs qui exigent des contrôles documentés. La pureté du produit est un critère, mais elle n’est qu’une partie du système. Les acheteurs et les banques examinent aussi l’origine des lots, les procédures de diligence, les dispositifs anticorruption et la capacité à suivre le métal depuis la mine jusqu’au lingot. Les référentiels internationaux et les accréditations jouent alors un rôle de langage commun entre producteurs, raffineurs et marchés.
Pour une nouvelle raffinerie, l’enjeu consiste à démontrer que ses standards, ses audits et ses systèmes de traçabilité sont compatibles avec les exigences des clients. Sans cette reconnaissance, les compagnies peuvent hésiter à changer leurs circuits établis, même si l’installation se trouve à proximité de la mine. Les coûts de transition, les assurances, les délais de règlement et la disponibilité de services financiers sont autant d’éléments qui pèsent sur leurs décisions.
Cette réticence ne signifie pas que l’affinage local soit sans intérêt pour les opérateurs. Elle indique plutôt qu’une obligation réglementaire ou une ambition politique ne suffit pas à créer un marché liquide. Le Ghana fournit un exemple de voie intermédiaire : sa GoldBod a associé la raffinerie Gold Coast à l’expertise opérationnelle et commerciale de Rand Refinery, déjà reconnue sur les marchés internationaux. En Côte d’Ivoire, l’association de la SIMEP avec des partenaires spécialisés dans le négoce, la collecte et les standards internationaux montre une prise en compte similaire des conditions d’accès au marché.
De la capacité industrielle à la valeur locale
Une raffinerie peut retenir certaines étapes de traitement, produire des données plus précises sur les flux et renforcer la fiscalité du secteur. Elle ne capte cependant pas automatiquement la marge la plus importante de la chaîne. Celle-ci dépend aussi de l’achat, du financement des lots, de la logistique sécurisée, de l’assurance, du négoce et du réseau d’acheteurs. Les États devront préciser ce qu’ils souhaitent localiser et mesurer les retombées au-delà des tonnes traitées.
Les infrastructures complémentaires comptent également. Le raffinage exige une alimentation électrique fiable, de l’eau, des dispositifs de sûreté, des laboratoires compétents et des systèmes de gestion des produits chimiques. Dans une région où les coûts industriels et énergétiques peuvent être élevés, la compétitivité d’une unité dépendra de l’utilisation de ses équipements et de sa capacité à traiter plusieurs catégories de lots sans compromettre la conformité.
Le défi des trois pays est donc double : construire des installations fiables et établir la confiance des producteurs comme des marchés. Les indicateurs à suivre seront les volumes réellement traités, la part de l’or artisanal régularisée, les certifications obtenues, les délais de paiement et les revenus conservés localement. Si ces éléments progressent ensemble, l’affinage régional pourra dépasser le symbole politique et devenir un maillon durable de l’industrie aurifère ouest-africaine.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





