

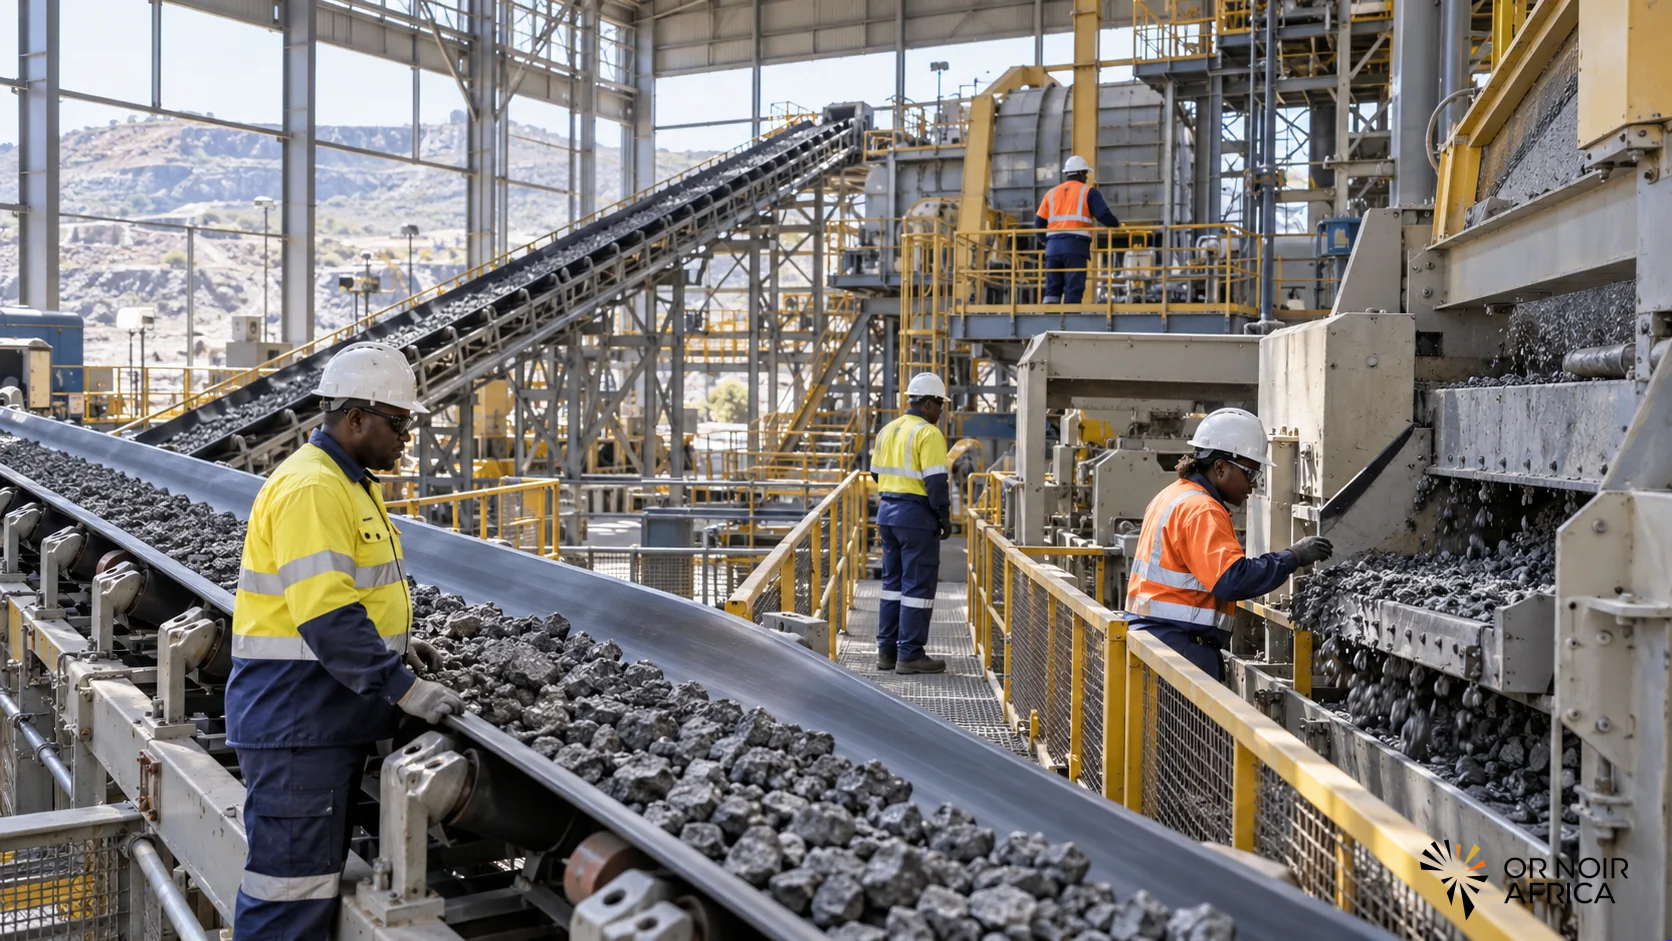
Le nombre d’installations africaines consacrées au traitement des minerais critiques est passé de 79 au deuxième trimestre 2025 à 101 un an plus tard, soit une hausse de 28 %. Cette progression recouvre des fonderies, des raffineries, des unités de traitement et des sites de retraitement de résidus. Elle illustre l’accélération d’un agenda défendu par plusieurs gouvernements : transformer davantage de ressources sur le continent, au lieu d’exporter uniquement des minerais bruts.
La Chine apparaît comme un partenaire majeur de cette évolution, en apportant des capitaux, des équipements, une expertise industrielle et des débouchés commerciaux. Cette présence peut aider à combler des déficits d’investissement et de technologie. Elle soulève aussi une question stratégique : comment les pays africains peuvent-ils attirer ces moyens tout en conservant une part croissante de la valeur, des compétences et du pouvoir de décision dans leurs économies ?
Une progression industrielle réelle, mais encore inégale
L’augmentation du nombre d’installations signale une activité plus dense, mais ne mesure pas à elle seule le volume traité, le taux d’utilisation ou la valeur ajoutée produite. Une unité recensée peut être en construction, fonctionner sous sa capacité ou ne traiter qu’une étape intermédiaire du minerai. Les gouvernements et les investisseurs doivent donc suivre des indicateurs complémentaires : production effective, contenu local, emplois qualifiés, valeur des produits exportés et approvisionnement énergétique.
Les politiques nationales évoluent. La Namibie a restreint depuis 2023 les exportations de minerais bruts comme le lithium, le cobalt et le graphite. Le Zimbabwe a également suspendu les exportations de minerais non transformés au début de 2026. Ces mesures cherchent à attirer des usines et à développer des chaînes de valeur locales. Leur efficacité dépendra de la présence d’infrastructures, d’un cadre stable et de conditions économiques permettant aux entreprises de transformer sur place.
L’interdiction d’exporter du minerai brut peut renforcer le pouvoir de négociation des pays producteurs, mais elle n’édifie pas à elle seule une industrie. Les projets doivent pouvoir disposer d’électricité fiable, d’eau, de routes, de ports, de compétences et de financements compétitifs. Sans alternatives opérationnelles, une restriction peut retarder les ventes et les revenus plutôt que créer de nouvelles capacités.
La Chine apporte capitaux, équipements et accès au marché
Les entreprises chinoises occupent une position importante dans plusieurs chaînes minérales mondiales, notamment le raffinage et la fabrication de matériaux utilisés dans les batteries, les véhicules électriques et les technologies énergétiques. En Afrique, leur rôle s’étend de l’exploitation minière à la construction d’unités de traitement et d’infrastructures logistiques. Cette intégration peut raccourcir les délais de mise en œuvre et faciliter l’accès à des acheteurs et à des technologies déjà éprouvées.
Le financement chinois peut également prendre la forme d’investissements directs, de prêts, de partenariats entre entreprises publiques et privées ou de contrats d’approvisionnement de long terme. Chaque modèle répartit différemment les risques et les bénéfices. Une usine financée par un partenaire étranger peut accélérer la transformation, mais sa contribution à l’industrialisation nationale dépendra des règles de propriété, de la formation de la main-d’œuvre et du développement des fournisseurs locaux.
La dépendance à un seul partenaire expose par ailleurs les pays à des risques commerciaux et géopolitiques. Si les équipements, le financement, le traitement et l’achat du produit sont contrôlés par un même ensemble d’acteurs, les producteurs peuvent disposer de peu d’options pour négocier les prix ou rediriger leur production. Diversifier les partenaires ne signifie pas exclure la Chine ; cela permet de préserver une marge de choix et d’améliorer la qualité des offres.
La transformation locale doit créer une valeur qui reste
Le traitement d’un minerai peut accroître la valeur des exportations et créer des emplois industriels. Mais les résultats varient selon la complexité de l’étape réalisée. Le concassage ou la concentration produisent des bénéfices différents du raffinage chimique ou de la fabrication de composants. Pour juger la transformation, il faut suivre la part de la chaîne réellement implantée dans le pays et les compétences transférées au-delà des opérations de base.
Les gouvernements peuvent relier les incitations publiques à des objectifs mesurables : recrutement et formation de techniciens nationaux, achats auprès de fournisseurs locaux, partage de technologies, investissement dans la recherche et respect des normes environnementales. Les contrats d’approvisionnement devraient aussi préserver une visibilité sur les prix et offrir une voie de règlement des différends. Ces conditions peuvent aider à éviter que la valeur ajoutée ne se limite aux recettes d’exportation et aux dividendes des investisseurs.
La transformation consomme souvent beaucoup d’énergie et d’eau. Elle peut générer des résidus, des émissions et des risques pour les communautés. Un projet industriel n’est donc durable que si les coûts environnementaux sont intégrés dès la conception et si les infrastructures sont dimensionnées en fonction des usages concurrents. Dans certains cas, la coopération régionale peut rendre viables des installations qui seraient trop coûteuses dans un seul pays.
Passer du nombre d’usines aux résultats économiques
La hausse de 28 % des installations identifiées en un an témoigne d’un mouvement concret vers la transformation minérale en Afrique. La Chine contribue à cette dynamique en apportant du capital, des équipements et un accès à des chaînes industrielles établies. Le défi des pays producteurs est de convertir cette accélération en capacité productive locale, en emplois qualifiés et en recettes mieux réparties.
La réussite se mesurera moins au nombre de projets annoncés qu’aux tonnes réellement transformées, à la part des revenus conservée sur le continent et à la profondeur du contenu local. Les États devront aussi préserver la concurrence entre partenaires, négocier des obligations vérifiables et investir dans les infrastructures partagées. La transformation locale peut repositionner l’Afrique dans les chaînes de valeur mondiales, à condition que les contrats et les politiques publiques fassent de l’industrialisation un résultat durable, et non une simple étape supplémentaire de l’exportation.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





