

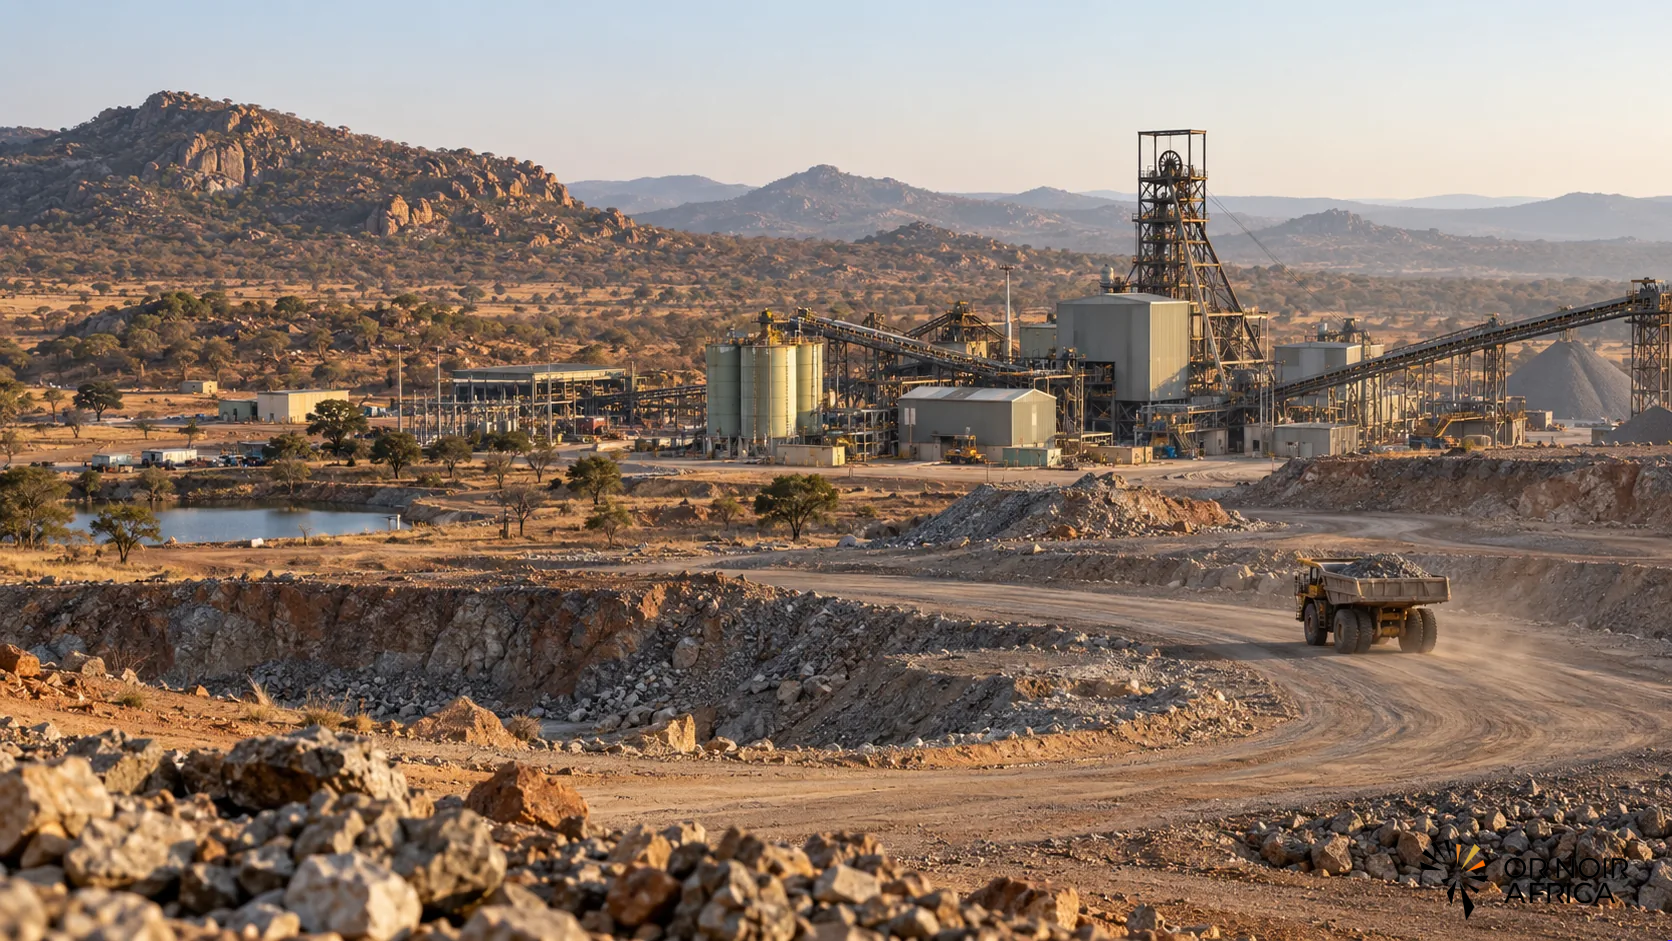
Caledonia Mining veut changer d’échelle au Zimbabwe. Le groupe prévoit que le projet aurifère de Bilboes pourrait produire environ 200 000 onces d’or au cours de sa première année complète, attendue en 2029. Cette ambition ferait de l’actif un pilier de la croissance du producteur, aujourd’hui principalement associé à la mine de Blanket. Mais l’objectif reste une projection de faisabilité : il dépend de la construction d’une nouvelle installation, de la mobilisation de près d’un demi-milliard de dollars de capitaux et de la capacité à gérer les risques techniques et opérationnels propres à un gisement réfractaire.
Bilboes se trouve dans la province du Matabeleland Nord, à environ 80 kilomètres au nord de Bulawayo. Caledonia en détient la totalité et a annoncé sa décision d’avancer le projet après la publication d’une étude de faisabilité. Le plan minier prévoit une durée d’exploitation d’environ 10,8 ans et une production totale de l’ordre de 1,55 million d’onces. La montée en puissance serait progressive : le niveau proche de 200 000 onces correspond à la première année complète de production, plutôt qu’à un rythme déjà atteint aujourd’hui.
Le calendrier fait de Bilboes un pari à moyen terme. La société table sur une mise en production à la fin de 2028, puis une première année complète en 2029. Cette séquence exige que l’ingénierie, l’achat des équipements, les travaux préparatoires et la construction avancent sans retards majeurs. Pour les investisseurs, l’écart entre le calendrier annoncé et le calendrier réalisé sera aussi déterminant que le tonnage extrait. Chaque trimestre de retard peut accroître le coût du projet et repousser les flux de trésorerie attendus.
Le gisement présente une complexité métallurgique particulière. Une partie de l’or est contenue dans des minerais réfractaires, qui nécessitent un traitement plus sophistiqué que le concassage et la lixiviation conventionnels. L’étude prévoit le recours à un procédé de prétraitement biologique, destiné à faciliter la récupération du métal. Les taux de récupération estimés varient selon les zones et les caractéristiques du minerai. La performance réelle de l’usine sera donc un indicateur à suivre de près une fois la production lancée. Une usine peut traiter les volumes prévus sans atteindre le taux de récupération envisagé, ce qui modifierait la quantité d’or vendable et les coûts par once.
Caledonia évalue les besoins de financement de pointe du projet à environ 484 millions de dollars américains dans l’étude de faisabilité. La société a déjà engagé des démarches pour couvrir ces besoins, notamment au moyen d’une émission de titres convertibles en janvier 2026. Elle a aussi indiqué que les dépenses de développement se poursuivaient en 2026. Le financement complet n’est pas une simple formalité : les conditions de marché, le prix de l’or, la dette disponible et le recours à de nouveaux capitaux propres influencent le coût de l’opération et la part de valeur conservée par les actionnaires.
L’entreprise met en avant des coûts de maintien estimés à environ 1 061 dollars par once dans le scénario de faisabilité. Ce niveau donnerait au projet une marge importante si les prix de l’or demeurent élevés. Il s’agit toutefois d’une estimation élaborée à partir d’hypothèses précises concernant les coûts, les taux de change, les teneurs et les performances de l’usine. Une variation des coûts de construction, de l’énergie, des réactifs ou du transport pourrait modifier le profil économique. Les scénarios de prix élevés ne doivent pas être confondus avec une garantie de rentabilité.
La montée en puissance de Bilboes aurait également une dimension nationale. Une nouvelle mine de grande taille peut accroître les exportations, les recettes fiscales et les besoins en sous-traitance, mais elle doit aussi s’intégrer dans un environnement où l’accès à l’électricité, à l’eau, aux routes et aux compétences techniques conditionne la continuité des opérations. La contribution au tissu économique zimbabwéen dépendra de la part des contrats attribuée aux entreprises locales et de la stabilité des règles applicables aux producteurs miniers.
Pour Caledonia, l’enjeu est de passer d’un portefeuille dominé par Blanket à un profil de producteur de taille intermédiaire. Cette transformation implique une concentration plus forte des capitaux et de l’exécution sur Bilboes. La société devra maintenir ses opérations actuelles tout en développant le nouvel actif, ce qui nécessite une discipline financière et une gouvernance de projet rigoureuses.
La comparaison avec Blanket permet de mesurer l’ampleur du changement. Une nouvelle installation de traitement et une production bien supérieure à celle d’un actif déjà en exploitation augmentent l’exposition de l’entreprise aux décisions de construction. Les équipes devront gérer simultanément la disponibilité des équipements, la qualité des travaux et les besoins en électricité et en eau. Le suivi des contrats d’approvisionnement et du calendrier d’installation donnera des indications plus fiables sur l’avancement que les seules projections de production. Le contexte réglementaire et fiscal du Zimbabwe pèsera également sur la rentabilité, notamment si les règles de commercialisation ou les obligations de rapatriement des recettes évoluent.
Les prochaines étapes à suivre sont la sécurisation du financement, l’avancement des travaux d’ingénierie et de construction, puis la confirmation du calendrier de mise en service. L’objectif de 200 000 onces donne une mesure claire de l’ambition, mais il ne deviendra un résultat qu’après plusieurs années de développement. La crédibilité de Bilboes se construira à travers les dépenses engagées, l’avancement physique du chantier et la maîtrise des performances de traitement, bien avant la première année pleine de production.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





