

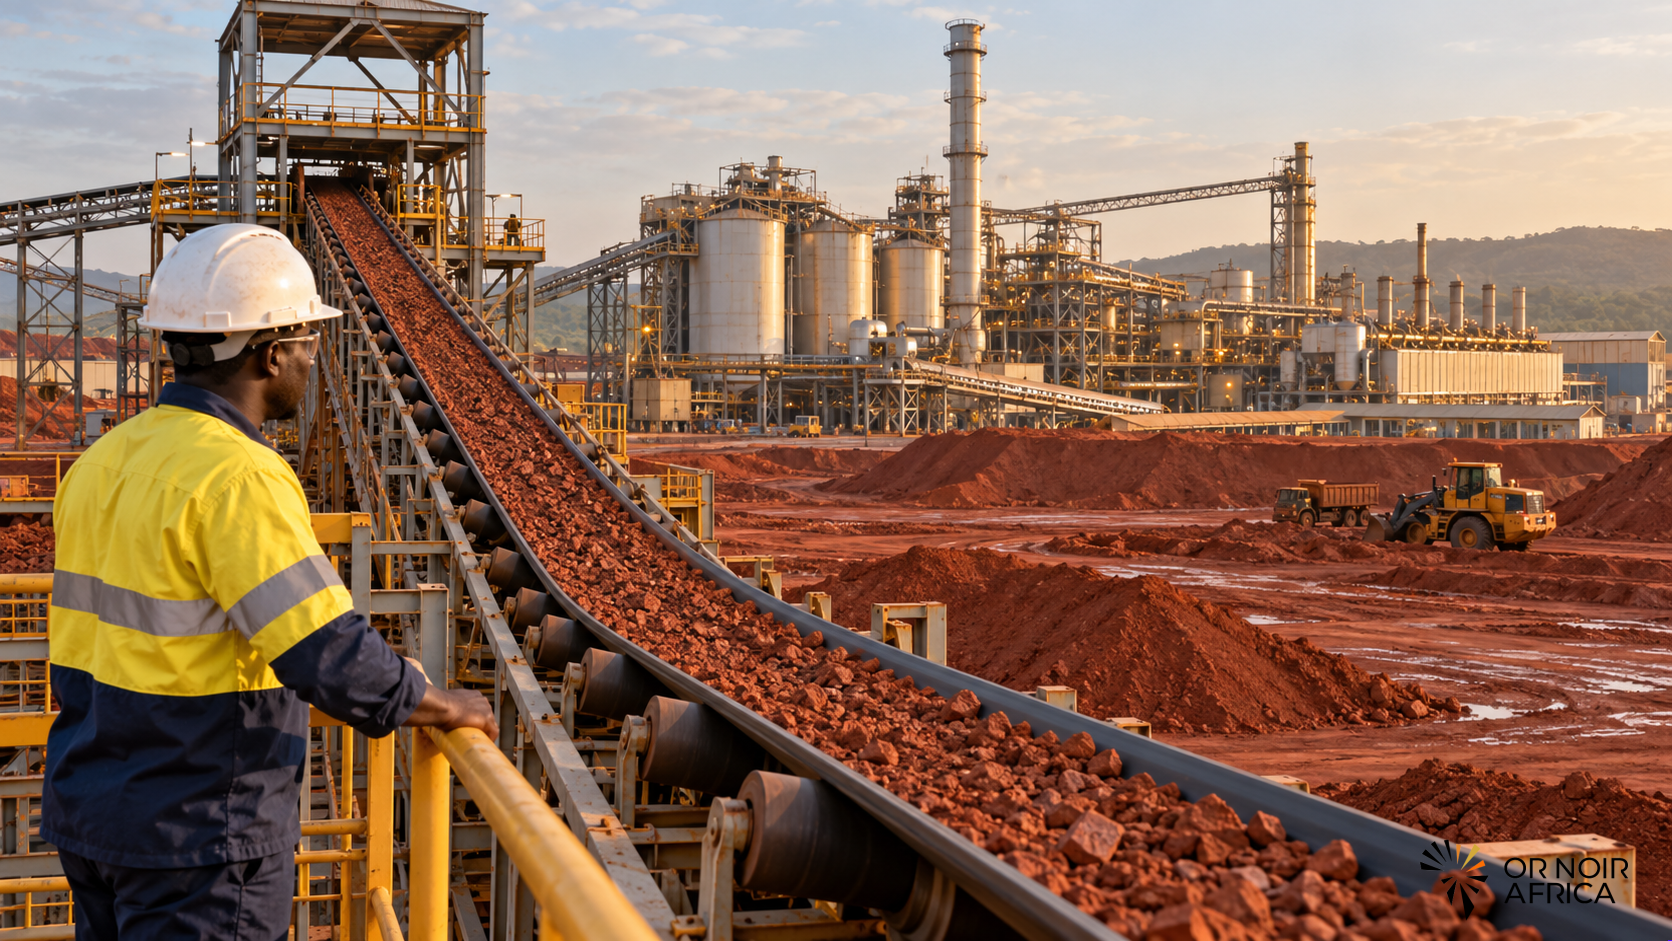
Le Ghana veut mettre fin d’ici 2030 à l’exportation de minerais à l’état brut. Le président John Dramani Mahama a fixé cet horizon lors de la conférence Mining in Motion, organisée à Accra le 19 octobre. La politique viserait la bauxite, le manganèse, le minerai de fer, le lithium et les diamants, avec une mise en œuvre progressive et des exigences adaptées à chaque filière.
L’annonce marque une inflexion importante dans la stratégie minière du pays, mais elle ne signifie pas que les exportations brutes sont déjà interdites. Le gouvernement devra encore définir les textes juridiques, les produits concernés, les étapes d’application et les éventuelles mesures transitoires. Le calendrier de cinq ans offre un délai pour construire des capacités locales; il crée aussi une pression sur l’État et les entreprises pour transformer une orientation politique en projets finançables.
De l’extraction à la transformation
La logique de la réforme consiste à conserver davantage de valeur au Ghana avant que les matières premières ne quittent le pays. Selon les minerais, la transformation peut aller du concassage et de la concentration à la production d’alumine, d’alliages, de matériaux pour batteries ou de produits semi-finis. Chaque étape mobilise des compétences, des équipements et des infrastructures différents, et les marchés ne sont pas identiques d’une filière à l’autre.
Pour les autorités, l’objectif est de créer des emplois industriels, développer des fournisseurs nationaux et accroître les recettes qui découlent de la chaîne de valeur. Le président a indiqué que l’accès aux ressources devrait s’accompagner d’obligations de transformation et de contribution à l’industrialisation. Cette perspective peut encourager des investissements dans les usines et la formation, à condition que les règles soient suffisamment prévisibles pour que les entreprises puissent estimer leurs coûts et leurs délais.
L’annonce s’inscrit dans une dynamique plus large en Afrique, où plusieurs gouvernements cherchent à limiter l’exportation de minerais non transformés. Cette ambition répond à une réalité : des pays producteurs fournissent aux marchés mondiaux des matières premières essentielles aux batteries, aux réseaux électriques et aux industries de défense, tandis qu’une grande partie de la transformation s’effectue ailleurs. Le Ghana veut donc négocier une place plus importante dans ces chaînes d’approvisionnement.
Une échéance qui dépend de l’énergie et des capitaux
La compétitivité des unités de traitement sera déterminante. L’électricité doit être disponible à un coût acceptable et les installations doivent pouvoir fonctionner de manière régulière. Les besoins en eau, les infrastructures routières et portuaires, l’accès aux équipements, la gestion des résidus et la logistique influencent également le coût final. Sans énergie fiable, une interdiction d’exporter pourrait réduire les débouchés des mines sans créer assez rapidement une alternative industrielle.
Les filières ne présentent pas le même niveau de maturité. La bauxite nécessite des investissements très lourds pour être transformée en alumine puis en aluminium; le manganèse et le minerai de fer ont d’autres exigences de traitement et d’accès au marché. Le lithium peut nécessiter des étapes de concentration et de raffinage distinctes selon la composition du gisement. Une règle unique pourrait donc être inadaptée. Des obligations graduées par produit et par capacité de traitement donneraient davantage de visibilité aux investisseurs.
Le financement constitue un autre point de vigilance. La construction d’une usine intégrée coûte souvent plusieurs fois plus cher que la mise en exploitation d’une mine. Les entreprises devront évaluer si les volumes disponibles justifient l’investissement, si les partenaires industriels sont prêts à s’engager et si les infrastructures communes peuvent réduire les coûts. L’État, de son côté, devra arbitrer entre financement public, partenariats privés et incitations fiscales, sans créer de charges qui dépassent les bénéfices attendus.
Règles graduées et résultats mesurables
La préparation de la loi sera donc aussi importante que l’objectif annoncé. Les investisseurs ont besoin de savoir comment seront définies les matières « non transformées », comment les permis actuels seront traités et quels délais s’appliqueront aux nouvelles opérations. Il faudra également clarifier la manière dont les décisions seront contrôlées et les dérogations accordées, afin d’éviter que l’incertitude réglementaire ne décourage l’exploration ou n’encourage des arrangements opaques.
Une approche crédible pourrait associer des étapes mesurables : capacité de traitement opérationnelle, part de production transformée dans le pays, contrats d’achat avec des usines locales et emplois techniques créés. Elle devrait prendre en compte les communautés, les conditions de travail et les impacts environnementaux, notamment la consommation d’eau et la gestion des résidus. Les obligations de transformation ne garantissent pas à elles seules une industrialisation inclusive.
L’horizon 2030 donne au Ghana une échéance claire, mais le résultat dépendra de la coordination entre politique minière, énergie, industrie, commerce et financement. Une interdiction peut renforcer le pouvoir de négociation de l’État; elle ne crée pas automatiquement une industrie compétitive. La réussite se mesurera aux usines réellement mises en service, à la valeur ajoutée conservée, aux compétences développées et à la capacité des produits transformés à trouver des clients au Ghana et dans la région.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





