

Le gaz est devenu un symbole de souveraineté énergétique sénégalaise. Mais un gisement, un gazoduc et une électricité fiable sont trois réalités différentes. Le passage de l’une à l’autre exige des investissements coordonnés, des contrats et des compétences d’exploitation.
La question du réseau gazier dépasse donc son tracé. Elle engage le choix des premiers consommateurs, le coût de l’énergie, les risques supportés par les finances publiques et la place du Sénégal dans les échanges énergétiques ouest-africains.
La position proposée par ONA est celle d’un socle national prioritaire, conçu pour accueillir des extensions régionales lorsqu’elles deviennent justifiables. Cette recommandation est une analyse éditoriale ; elle ne décrit pas une décision publique déjà arrêtée.
Ce que les projets permettent réellement d’affirmer
Le projet GTA a franchi le stade de la production : son premier gaz a circulé le 31 décembre 2024 et sa première cargaison de GNL a été exportée en avril 2025, selon Kosmos Energy. Cette réalisation ne démontre pas, à elle seule, une livraison continue aux consommateurs sénégalais.
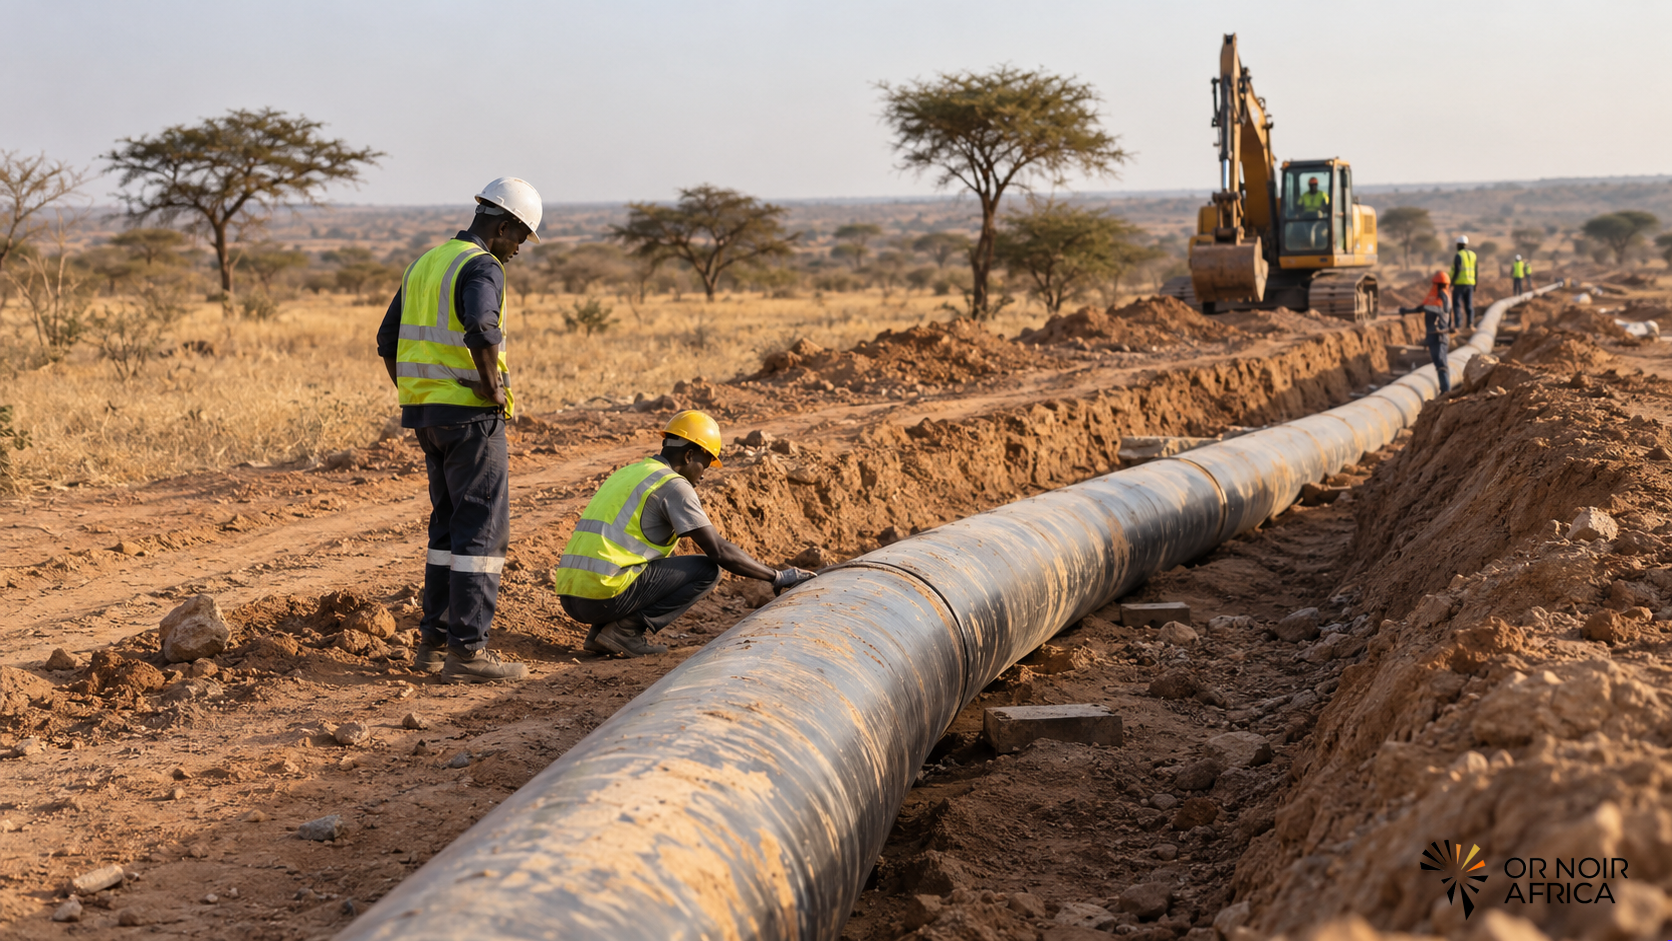
Le ministère de l’Énergie et du Pétrole confirme la pose de la première canalisation du segment Nord à Gandon le 10 septembre 2026. C’est un jalon de construction, à distinguer d’une mise en service commerciale.
RGS décrit ce segment de 85 km comme une liaison du hub GTA vers Gandon et le futur segment Vert. Sa fiche annonce une capacité de 300 millions de pieds cubes standards par jour sur certains tronçons et de 75 millions sur la branche de 32 km vers Gandon. Ces capacités de conception ne sont ni des volumes produits ni des quantités contractuellement disponibles.
Pour le segment Bleu, RGS présente une desserte de centrales et d’industries et affiche un objectif de mise en service en 2028. Il faut conserver le mot « objectif » : la réalisation du transport doit rester synchronisée avec celle des approvisionnements.
Cette prudence concerne particulièrement Yakaar-Teranga. Dans son rapport annuel 2025, Kosmos expliquait travailler à son retrait, faute de partenaire adéquat et de concept de développement commercialement attractif convenu avec les autorités. L’accord de retrait a ensuite été annoncé en avril 2026. Cela ne fournit pas une date garantie de premier gaz.
Distinguer les fonctions pour mieux décider
La production extrait le gaz. Le traitement retire l’eau et les composants indésirables pour respecter les spécifications d’usage et de transport. Le transport achemine de grands volumes entre les points d’entrée et de livraison. La distribution et les raccordements desservent les utilisateurs, avec détente, comptage et dispositifs de sécurité.
Les usages viennent ensuite. Le Gas-to-Power transforme le gaz en électricité ; il exige aussi des centrales adaptées et un réseau électrique capable d’évacuer leur production. Le Gas-to-Industry alimente des procédés industriels, comme la production de chaleur. Certains usages emploient également le gaz comme matière première.
Un grand industriel peut être raccordé directement au réseau de transport : toute consommation ne passe donc pas nécessairement par un réseau local de distribution. Et le réseau de gaz naturel ne doit pas être confondu avec la chaîne du butane utilisé dans les ménages.
Pourquoi le socle national doit être prioritaire
La stratégie publique Gas-to-Power vise à sécuriser l’approvisionnement électrique et à réduire la dépendance aux combustibles importés. Le ministère prévoit une articulation entre approvisionnements en GNL et gaz national. Il faut traiter cette articulation comme une stratégie annoncée, sans présumer que tous ses équipements sont opérationnels.
Pour ONA, les premières infrastructures doivent être adossées à des clients capables de consommer et de payer durablement : centrales électriques et pôles industriels ayant des besoins documentés. Une canalisation peu utilisée répartit ses charges fixes sur peu de volumes et peut rendre le transport coûteux.
La priorité nationale ne signifie pas construire immédiatement un gazoduc dans chaque territoire. Elle signifie rechercher les investissements qui améliorent le plus la fiabilité électrique et la compétitivité industrielle, avec des retombées territoriales mesurables. Certains besoins éloignés peuvent relever d’autres solutions : électricité, efficacité énergétique ou, après étude, transport de gaz comprimé ou liquéfié.
Surtout, le gaz local ne garantit pas automatiquement une facture plus basse. Le prix livré intègre la production ou l’achat, le traitement, le transport, le financement et les prélèvements applicables. Le coût de l’électricité ajoute le rendement des centrales, les charges du système et les pertes de réseau. Une baisse au consommateur dépend également des règles tarifaires et de la transmission effective des économies.
L’ambition régionale mérite deux comparaisons
La première voie consiste à transporter le gaz vers un pays voisin. Elle peut répondre à une demande industrielle importante ou alimenter des centrales locales. Elle suppose un volume durablement disponible, des acheteurs solvables, un dimensionnement adapté et des accords sur le transit, les tarifs et la gestion des interruptions.
La seconde voie consiste à produire l’électricité au Sénégal puis à l’échanger. L’OMVG offre un cadre d’interconnexion électrique entre le Sénégal, la Gambie, la Guinée et la Guinée-Bissau. Son projet décrit une boucle de transport à 225 kV. Cela constitue un point de comparaison concret, sans démontrer que toute capacité nécessaire aux échanges futurs est disponible.
Le suivi Mission 300 du Sénégal, publié pour le premier trimestre 2026 avec une mise à jour de janvier 2026, intègre aussi les tarifs de transport électrique et les accords entre opérateurs régionaux. L’intégration dépend ainsi de règles commerciales autant que d’ouvrages physiques.
Il n’est pas possible de désigner abstraitement la voie la moins chère. Le gazoduc transfrontalier doit être comparé à l’exportation électrique selon les distances, les usages, les pertes, les investissements supplémentaires et les garanties de paiement. Un besoin de chaleur industrielle et une demande d’électricité n’appellent pas la même réponse.
Préparer les options sans financer trop tôt la surcapacité
Un réseau ouvert à l’avenir peut préserver des emprises, prévoir des interfaces et étudier l’ajout ultérieur de compression ou de branches. Mais chaque option a un coût. ONA recommande de chiffrer séparément le coût de préparation et celui d’un surdimensionnement immédiat.
Avant de financer une extension régionale, cinq conditions devraient être documentées :
- L’offre ferme : volumes, qualité, prix et calendrier compatibles avec les engagements domestiques.
- La demande contractuelle : besoins réalistes, profils de consommation et solvabilité des acheteurs.
- La compétitivité : coût complet comparé aux solutions électriques et aux autres approvisionnements.
- La continuité de service : règles de priorité, maintenance et réponse aux interruptions.
- La gouvernance : autorisations, accès aux infrastructures, transit et règlement des différends.
Ces conditions sont des critères proposés par ONA, pas des résultats d’études de faisabilité déjà disponibles. Les sources examinées ne permettent pas de calculer un tarif régional, un rendement d’investissement ou une date ferme d’interconnexion.
La recommandation ONA
Le Sénégal gagnerait à engager simultanément la planification nationale et les études régionales, puis à échelonner les investissements selon la maturité des approvisionnements et des débouchés.
La première exigence est une énergie fiable et économiquement soutenable pour le pays. L’horizon régional doit ensuite élargir les débouchés et renforcer les échanges lorsque les conditions sont réunies. Une extension peut être accélérée si un acheteur régional solide améliore effectivement l’économie du projet sans fragiliser les engagements domestiques.
Le bon réseau sera celui qui reliera une offre fiable à une demande solvable, au meilleur coût pour le système. Sa réussite se mesurera aux services rendus, au-delà des kilomètres construits.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





