

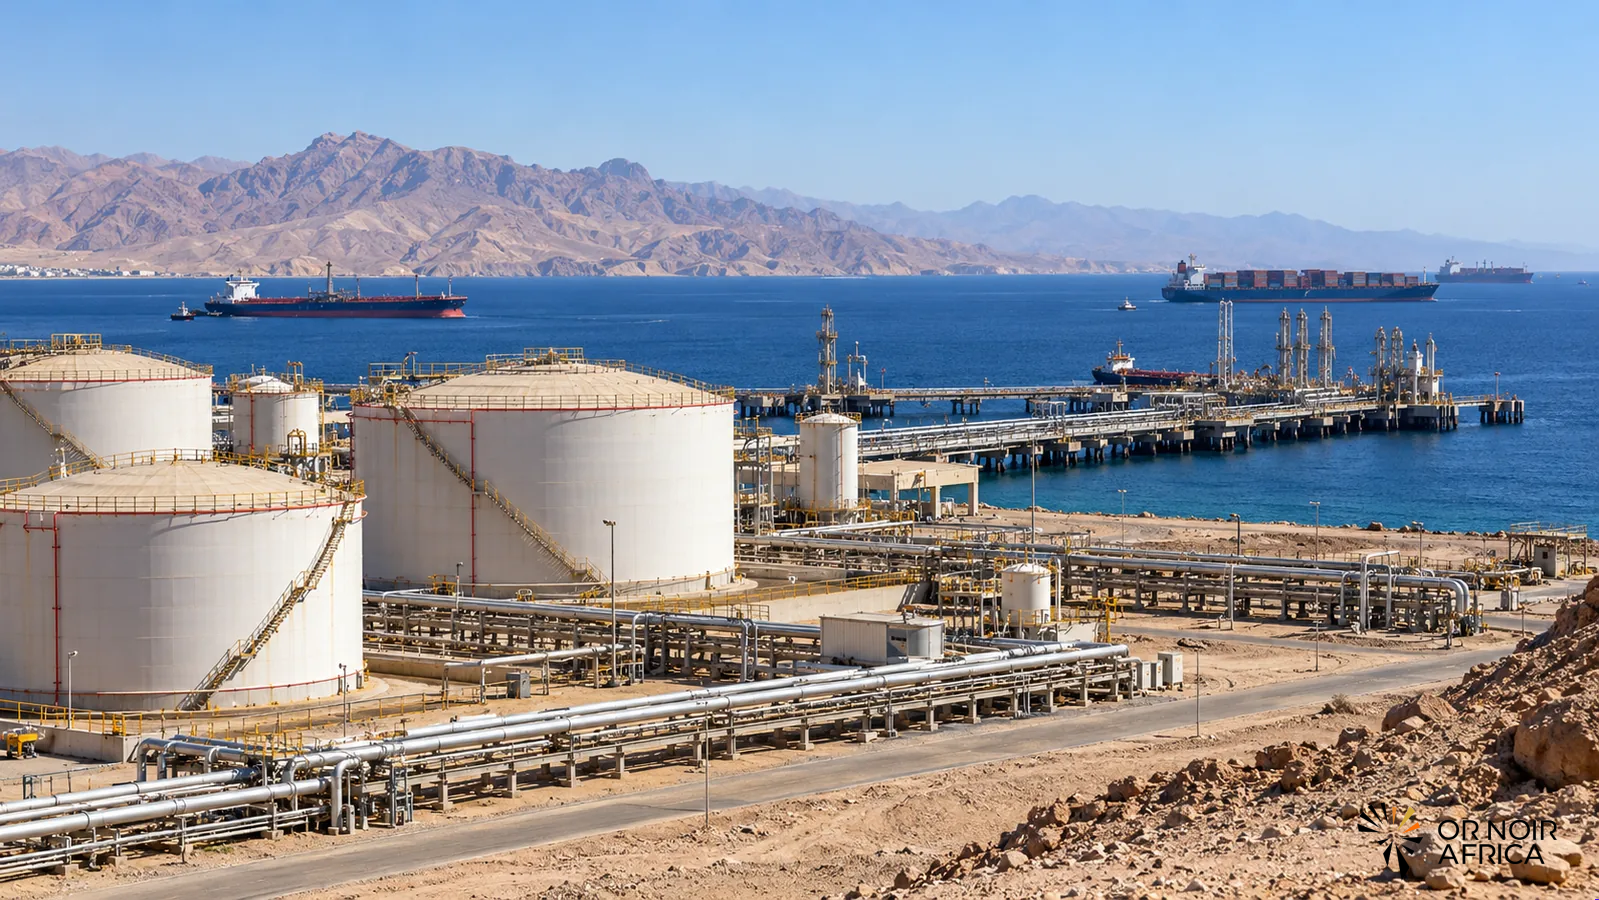
L’Égypte veut valoriser sa position entre la Méditerranée, la mer Rouge et les grandes routes maritimes pour relier les producteurs africains d’hydrocarbures aux marchés régionaux et internationaux. Lors du premier Alamein Africa Forum, le ministre du Pétrole et des Ressources minérales, Karim Badawi, a présenté les ports, les capacités de stockage, les pipelines et les entreprises nationales comme les piliers d’un rôle de plateforme énergétique continentale.
Cette ambition s’appuie sur une infrastructure diversifiée. L’Égypte dispose de terminaux portuaires, de capacités de stockage, de réseaux de transport, de raffineries, de complexes pétrochimiques et d’installations de GNL. La proximité de la Méditerranée et de la mer Rouge permet de relier les échanges entre l’Afrique, le Moyen-Orient et l’Europe. L’intérêt stratégique du pays tient donc autant à ses propres ressources qu’à sa capacité à offrir des services de transit, de traitement et de commercialisation.
Le ministre a souligné que les sociétés égyptiennes de forage pouvaient aussi chercher à étendre leurs activités sur d’autres marchés africains. Egyptian Drilling Company exploite des appareils terrestres et offshore et souhaite tirer parti des besoins d’exploration et de développement du continent. Cette expansion pourrait exporter des compétences et des services, tout en renforçant la présence des entreprises égyptiennes dans la chaîne de valeur régionale.
Un hub fondé sur les infrastructures et les services
La logique de plateforme ne se limite pas au transport de molécules. Le commerce des produits pétroliers et pétrochimiques peut offrir des débouchés à plusieurs pays africains, tandis que les services d’ingénierie, de forage, de stockage et de logistique contribuent à la valeur ajoutée. Les corridors énergétiques relient des producteurs à des acheteurs qui n’ont pas nécessairement de frontières communes. L’Égypte peut se positionner comme un intermédiaire si les coûts, les délais et la fiabilité de ses infrastructures sont compétitifs.
La localisation géographique est un atout, mais elle ne suffit pas à bâtir un hub. Les opérateurs évaluent la disponibilité réelle des infrastructures, les tarifs, les règles d’accès, la capacité de stockage et la stabilité des contrats. Les pipelines doivent offrir des volumes suffisants et des connexions efficaces. Les terminaux et les installations de GNL nécessitent un entretien et des financements importants. Le pays devra aussi équilibrer la demande intérieure et les flux de transit, surtout lorsque les besoins domestiques augmentent.
L’Égypte met en avant la complémentarité entre les marchés africains et mondiaux. Les producteurs peuvent accéder à de nouveaux débouchés grâce aux installations égyptiennes, tandis que les consommateurs peuvent diversifier leurs sources. Cependant, les flux énergétiques sont sensibles aux prix, aux conflits et aux perturbations des corridors maritimes. Le rôle de plateforme peut accroître les revenus et renforcer la sécurité d’approvisionnement, mais il expose également les infrastructures aux risques géopolitiques et aux fluctuations du commerce international.
Le secteur minier figure aussi dans cette vision. Le ministre a identifié le développement des ressources minérales comme un domaine de coopération africaine. Les ports et les corridors qui servent les hydrocarbures pourraient également soutenir l’exportation de minerais, mais les chaînes logistiques ne sont pas interchangeables sans investissements spécifiques. Les produits miniers exigent des installations portuaires, des routes et des capacités de stockage adaptées. Une stratégie intégrée devrait préciser les synergies entre l’énergie, les matériaux et l’industrialisation.
Financement, accès et résultats à mesurer
Le financement est l’un des obstacles majeurs. L’Égypte a réaffirmé son soutien à l’initiative de Banque africaine de l’énergie portée par l’Organisation des producteurs de pétrole africains. Une institution de financement spécialisée pourrait mobiliser des capitaux pour les projets énergétiques aux différentes étapes de leur développement. Son efficacité dépendra de sa gouvernance, de ses critères d’investissement et de sa capacité à partager les risques avec les banques commerciales, les États et les investisseurs privés.
Pour les pays producteurs africains, la possibilité de s’appuyer sur des infrastructures régionales pourrait réduire certains coûts et faciliter l’accès aux marchés. Mais les partenariats devront garantir des tarifs transparents et éviter qu’un seul corridor ne devienne un point de dépendance. Les contrats de transit devraient préciser les droits d’accès, les mécanismes de règlement des différends et les mesures à prendre en cas d’interruption. L’intégration énergétique repose autant sur la confiance institutionnelle que sur les installations physiques.
La concrétisation de l’ambition égyptienne se mesurera à des résultats précis : volumes transitant par les infrastructures, nouveaux contrats de services, taux d’utilisation des installations et investissements transfrontaliers mobilisés. Il faudra également évaluer les retombées économiques locales et l’accès des partenaires africains aux capacités de stockage et de commercialisation. Sans données publiques, la notion de hub restera une ambition diplomatique difficile à comparer aux résultats réels.
Le Caire possède des atouts géographiques et industriels pour jouer un rôle de passerelle énergétique. La prochaine étape consiste à convertir ces avantages en services prévisibles, en règles d’accès transparentes et en projets de coopération effectivement financés. Si ces conditions sont réunies, les infrastructures égyptiennes pourraient faciliter les échanges intra-africains et l’accès aux marchés mondiaux. À défaut, leur proximité des grandes routes maritimes restera un potentiel sous-utilisé.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





