

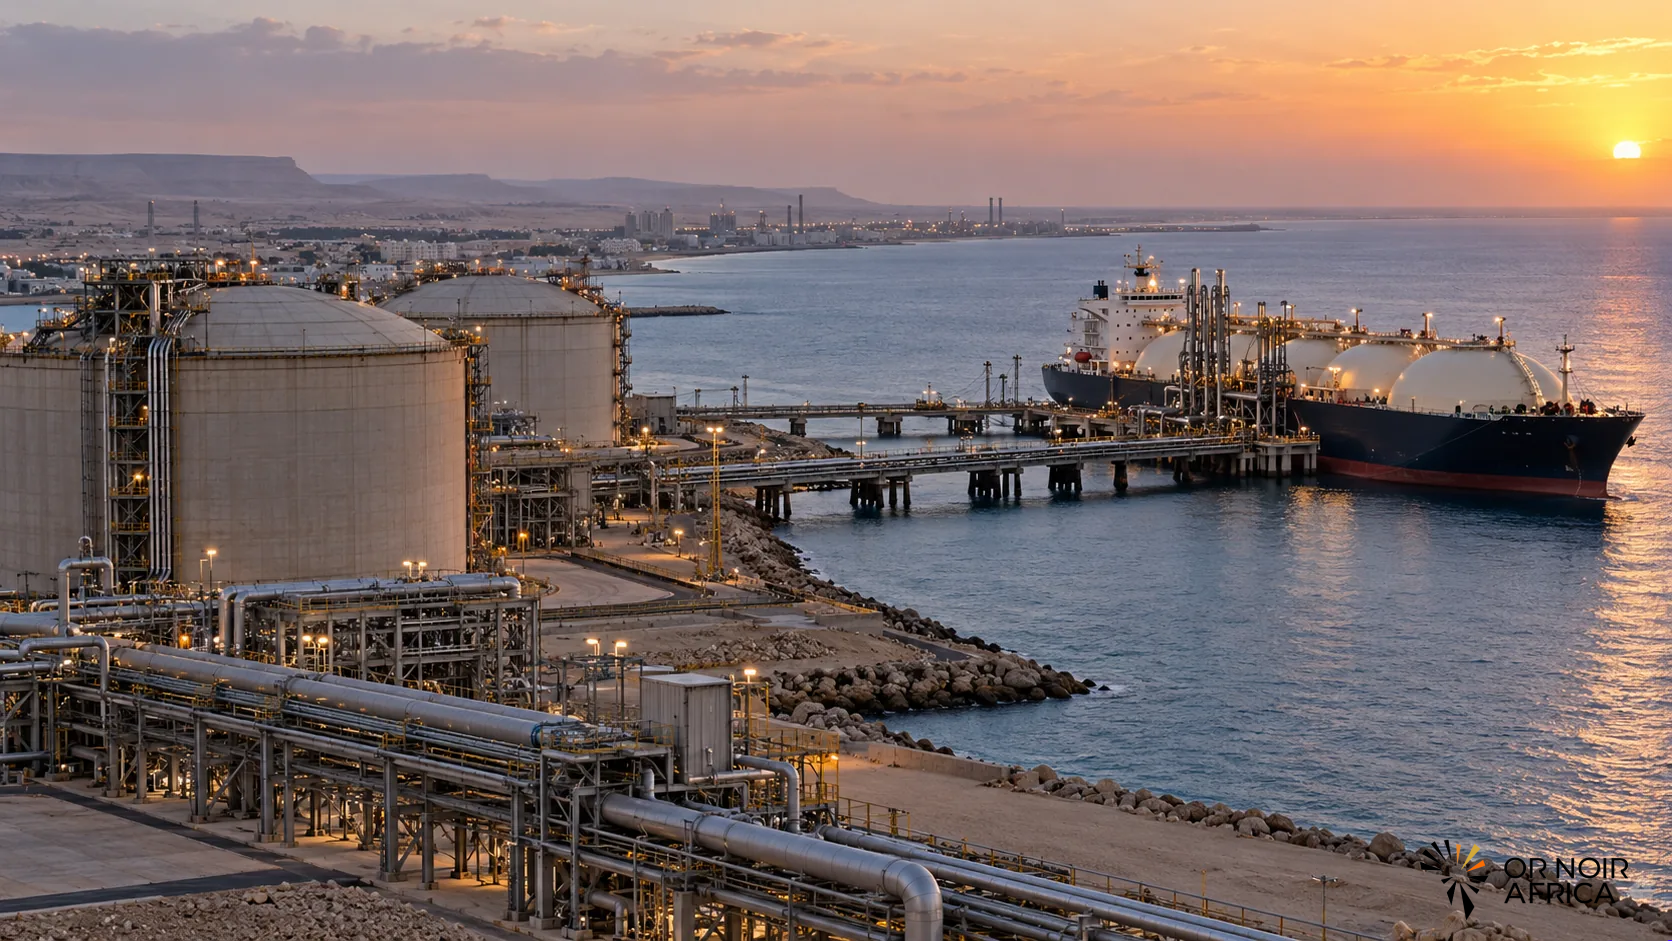
L’Égypte veut mettre ses infrastructures pétrolières et gazières au service de projets menés avec d’autres pays africains. Raffineries, unités de liquéfaction, ports, capacités de stockage et réseaux de transport pourraient, selon le ministre égyptien du Pétrole et des Ressources minérales, Karim Badawi, contribuer à transformer davantage de ressources sur le continent et à relier les producteurs aux marchés internationaux.
Cette proposition a été présentée lors du forum Alamein Africa, organisé au début du mois d’octobre par le gouvernement égyptien avec Afreximbank, l’Union africaine et l’agence AUDA-NEPAD. Elle rejoint un débat plus large sur la capacité des pays africains à dépasser l’exportation de matières premières et à conserver une part plus importante de la valeur issue de leur production.
Le discours du Caire met en avant un ensemble d’actifs déjà présents : les terminaux de gaz naturel liquéfié d’Idku et de Damiette, les ports pétroliers, les installations de stockage, les raffineries et les connexions maritimes. Le ministre affirme également que des entreprises pétrolières égyptiennes opèrent dans plusieurs pays, dont la Libye, l’Algérie, le Nigeria et l’Angola. Ces capacités pourraient faciliter le traitement, le mélange, l’entreposage ou le transport de ressources africaines.
Des infrastructures utiles, sous réserve d’accords concrets
La proposition égyptienne repose sur un avantage géographique et industriel : le pays se trouve entre les marchés africains, la Méditerranée et les principales voies maritimes reliant l’Asie et l’Europe. Les installations de liquéfaction peuvent servir à l’exportation du gaz, tandis que les ports et les dépôts offrent des points d’entrée et de sortie pour les hydrocarbures et les produits raffinés.
Mais la présence d’infrastructures ne signifie pas automatiquement qu’elles seront accessibles à des producteurs d’autres pays. Chaque coopération devrait préciser les capacités disponibles, les tarifs, les normes d’accès, les coûts de transport, les responsabilités opérationnelles et la répartition des revenus. Sans ces éléments, l’idée d’un hub panafricain reste une orientation politique plutôt qu’un modèle commercial établi.
Le défi est également de définir les étapes de transformation que les partenaires souhaitent réaliser en Égypte ou dans les pays producteurs. Une coopération limitée au stockage ou à l’expédition peut améliorer les flux sans créer une base industrielle plus large. À l’inverse, des projets associant raffinage, pétrochimie, formation technique et fournisseurs locaux pourraient renforcer les retombées économiques, si leur coût et leur impact environnemental sont maîtrisés.
Le Caire présente les infrastructures gazières de Damiette et d’Idku comme des points d’appui pour relier les ressources africaines aux marchés extérieurs. Leur intérêt dépendra toutefois de la disponibilité du gaz, des contrats d’approvisionnement, de la demande et des capacités réellement mobilisables. Dans un marché où les pays producteurs négocient leurs débouchés et leurs contrats à long terme, un rôle de transit ou de transformation doit apporter un avantage suffisamment clair pour attirer des partenaires.
Le coût de l’électricité, condition du développement industriel
Les discussions du forum ont aussi mis l’accent sur le coût des projets énergétiques. Le directeur général d’Azura Power, Edu Okeke, a cité l’expérience de son entreprise au Nigeria, où le développement d’un projet électrique a pris six ans. Il a comparé le coût de construction d’une centrale au gaz en Afrique, estimé dans son intervention à 1,5 million de dollars par mégawatt, à environ un million dans d’autres régions. Ces chiffres, attribués à un intervenant, illustrent la préoccupation des investisseurs mais ne constituent pas une moyenne universelle pour tous les projets africains.
La durée de développement, le coût du capital, les délais réglementaires et la qualité des infrastructures de transport influencent le prix final de l’électricité. Pour les industries de transformation, une énergie fiable et abordable est aussi importante que l’accès aux matières premières. Le raffinage, la liquéfaction et la pétrochimie nécessitent des investissements importants et des volumes réguliers ; des interruptions ou un financement trop cher peuvent rendre les installations moins compétitives.
Vanessa Baldwin Mushi, dirigeante de CATA Energy, a souligné une autre tension : la pression politique pour maintenir des tarifs bas peut réduire la capacité des projets à attirer des capitaux privés. La protection des ménages contre des factures élevées demeure nécessaire, mais des subventions mal ciblées ou une tarification qui ne couvre pas les coûts peuvent fragiliser les opérateurs et retarder les investissements.
La réponse passe par des mécanismes qui répartissent clairement les risques entre l’État, les entreprises et les consommateurs. Les subventions peuvent soutenir les ménages vulnérables, tandis que des contrats transparents et des tarifs prévisibles permettent aux projets viables de financer leur construction et leur exploitation. L’équilibre entre accessibilité et bancabilité est essentiel à toute stratégie énergétique continentale.
Une ambition qui doit produire de la valeur locale
L’Égypte présente la coopération comme un moyen de conserver davantage de valeur dans les chaînes énergétiques africaines. Pour qu’elle bénéficie réellement aux pays producteurs, les partenariats devront aller au-delà de l’utilisation de terminaux ou de ports. Ils pourraient inclure des engagements de formation, l’accès des entreprises locales aux marchés, le partage des compétences, des accords de transformation et des critères de contenu local adaptés aux capacités de chaque pays.
Les gouvernements africains devront aussi préserver leur capacité à choisir les solutions les mieux adaptées à leurs ressources. L’accès à une infrastructure égyptienne peut être pertinent pour un projet qui ne dispose pas d’installations locales, mais d’autres options — transformation près du gisement, coopération sous-régionale ou approvisionnement direct — peuvent parfois offrir plus de retombées. Une comparaison économique indépendante devrait intégrer le coût complet de transport, les pertes, les émissions et la valeur ajoutée qui reste dans chaque pays.
Le forum Alamein a ouvert un espace de discussion et de mise en relation, mais les déclarations publiques ne permettent pas encore d’identifier des accords opérationnels précis issus de cette proposition. Les prochains indicateurs seront la signature de contrats entre opérateurs, l’annonce de volumes réservés, les investissements d’extension, les tarifs d’accès et les retombées locales mesurables.
L’Égypte dispose d’infrastructures susceptibles de jouer un rôle régional. Le passage de cette offre à une plateforme de coopération dépendra toutefois de la transparence des conditions d’accès et de la capacité à démontrer que les partenariats réduisent les coûts tout en renforçant les compétences et la transformation sur le continent. C’est à cette épreuve concrète que l’ambition de connecter les ressources africaines aux marchés devra être évaluée.
Have any thoughts?
Share your reaction or leave a quick response — we’d love to hear what you think!
-
 0
-
0
-
0
-
0
-
0
-
0





